L’essentiel à retenir : une grosse dette URSSAF ne disparaît jamais toute seule. En effet, les majorations de retard s’accumulent dès le premier jour et alourdissent vite le montant initial. La priorité est donc de contacter l’organisme avant la mise en demeure. Vous pouvez ainsi négocier un échéancier de paiement ou un plan d’apurement. Ces solutions amiables évitent le recours à un huissier de justice. Si la négociation échoue, deux options restent possibles : la saisine de la Commission des chefs de services financiers (CCSF), ou, en dernier ressort, une procédure collective. Ces issues sont encadrées par le droit français.
Sommaire
- Qu’est-ce qu’une grosse dette URSSAF et comment en arrive-t-on là ?
- L’effet boule de neige : pourquoi la dette grossit si vite
- Les conséquences d’une dette URSSAF non traitée
- Le premier réflexe à adopter face à une dette importante
- Demander un échéancier de paiement : mode d’emploi
- Les solutions amiables pour alléger la dette
- Quand et comment envisager une procédure collective
- Se faire accompagner pour sortir durablement de l’endettement
Le tableau ci-dessous résume les options possibles selon le stade de la dette. Il va de la simple relance jusqu’à la procédure collective.
| Stade de la dette | Solution adaptée |
|---|---|
| Premier retard de paiement | Contact direct avec l’URSSAF, demande de délai simple |
| Mise en demeure reçue | Négociation d’un échéancier de paiement formalisé |
| Dette structurelle importante | Plan d’apurement avec demande de remise de majorations |
| Situation multi-créanciers | Saisine de la Commission des chefs de services financiers |
| Cessation des paiements avérée | Procédure de redressement judiciaire |
Qu’est-ce qu’une grosse dette URSSAF et comment en arrive-t-on là ?
Une grosse dette URSSAF désigne un cumul de cotisations sociales impayées. Son montant dépasse largement les capacités de remboursement immédiates de l’entreprise ou de l’indépendant concerné. Elle ne se forme rarement d’un coup. En général, elle résulte d’une suite de retards successifs. Chaque retard génère des pénalités qui s’ajoutent au montant principal.
Les causes fréquentes du surendettement social
Un chiffre d’affaires instable figure parmi les causes les plus courantes. Une mauvaise anticipation des appels de cotisations provisionnelles en est une autre. Un changement brutal de statut juridique peut aussi jouer ce rôle. Par ailleurs, beaucoup de travailleurs indépendants sous-estiment le décalage entre l’encaissement réel et le calcul des cotisations. Ce calcul se base sur un revenu antérieur, parfois bien supérieur à l’activité actuelle.
Le poids des cotisations impayées sur la trésorerie
Dès qu’un premier impayé survient, la trésorerie de l’entreprise se tend. En effet, l’URSSAF reste prioritaire dans l’ordre des créanciers publics. Pourquoi ce prélèvement pèse-t-il autant ? C’est une charge obligatoire, non négociable à l’origine. Elle continue de courir même quand le chiffre d’affaires chute. Cette rigidité explique pourquoi une entreprise saine sur le papier peut basculer en quelques mois. Elle se retrouve alors dans une situation d’endettement social difficile à rattraper.
L’effet boule de neige : pourquoi la dette grossit si vite
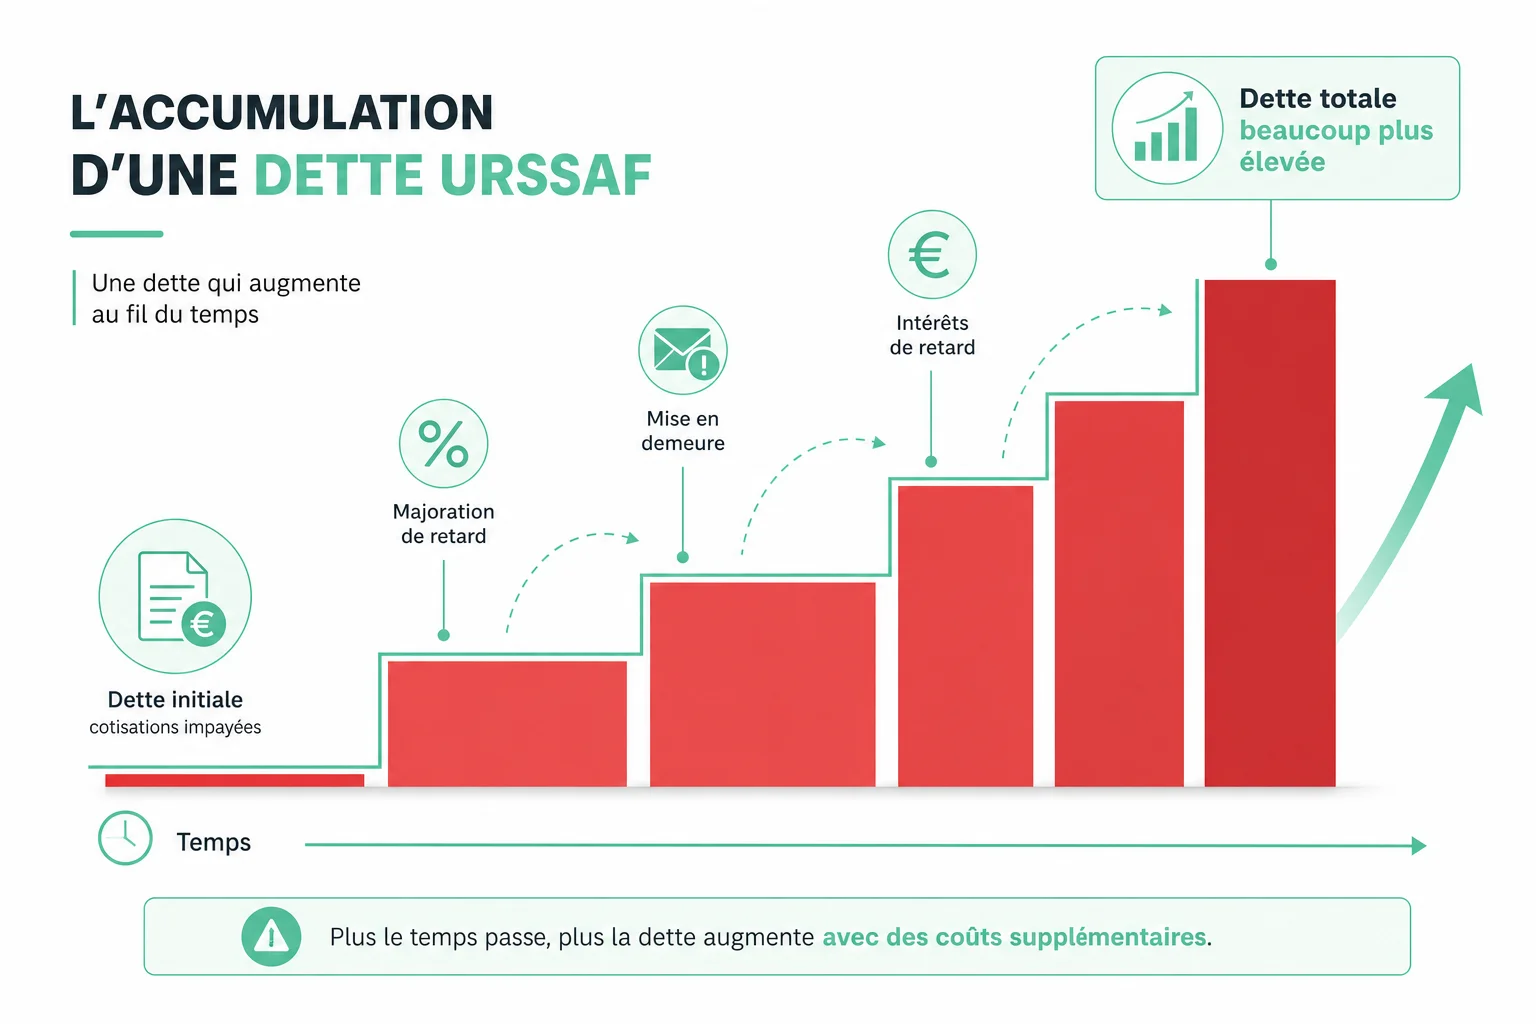
Beaucoup de dirigeants l’ignorent : la majoration initiale de retard s’applique dès le lendemain de la date d’exigibilité. Cela se produit avant même l’envoi d’un courrier. Ensuite, une majoration complémentaire s’ajoute chaque mois tant que la somme reste impayée. Ainsi, une dette modeste se transforme vite en grosse dette URSSAF difficile à supporter.
L’accumulation des majorations et pénalités de retard
Le calcul des majorations de retard repose sur un taux fixe appliqué au montant principal. Un taux mensuel supplémentaire s’ajoute ensuite tant que la régularisation n’intervient pas. Plus l’inaction dure, plus le poids des pénalités augmente dans la dette totale. De ce fait, régulariser sa situation devient de plus en plus coûteux.
Point clé : plus le contact avec l’URSSAF est retardé, plus la part de majorations dans la dette totale augmente mécaniquement.
Le rôle des intérêts de retard dans l’aggravation de la dette
Au-delà des majorations forfaitaires, des intérêts de retard peuvent s’ajouter. C’est notamment le cas lors d’un contrôle ou d’un redressement, par exemple si l’organisme découvre une sous-déclaration. Cette accumulation de pénalités explique pourquoi certains entrepreneurs se retrouvent, après plusieurs années d’inaction, avec une dette bien supérieure aux cotisations réellement dues à l’origine.
Les conséquences d’une dette URSSAF non traitée
L’absence de réaction face à une grosse dette URSSAF entraîne inévitablement un durcissement des procédures de recouvrement URSSAF. Ces procédures suivent une gradation précise, encadrée par le Code de la sécurité sociale.
Mise en demeure et relances
Après une première relance restée sans réponse, l’organisme envoie une mise en demeure formelle. Ce courrier fixe un délai supplémentaire, généralement limité, pour régulariser la situation. Il marque un tournant juridique important, car il ouvre la voie aux poursuites si aucune démarche n’est faite à temps.
Risques de saisie et de recouvrement forcé
Passé ce délai, l’URSSAF peut délivrer une contrainte. Ce titre exécutoire permet de mandater un huissier de justice pour saisir les comptes bancaires ou les biens de l’entreprise. Cette étape, souvent redoutée, n’est cependant pas une fatalité. Elle intervient uniquement si le débiteur n’a engagé aucun dialogue au préalable. C’est pourquoi il est utile de consulter des ressources sur comment régler une créance publique avant d’en arriver là.
Le premier réflexe à adopter face à une dette importante
Face à une grosse dette URSSAF, le réflexe le plus efficace est de prendre les devants. Mieux vaut agir plutôt que d’attendre un énième courrier. Soyons directs : plus le silence dure, plus les marges de négociation se réduisent.
Contacter l’URSSAF sans attendre
Un appel ou un message via l’espace en ligne permet souvent d’obtenir un premier délai, même informel. Cela permet d’attendre une demande plus structurée. En effet, les conseillers de l’organisme disposent d’une vraie marge d’appréciation. C’est surtout vrai lorsque le débiteur se montre proactif et transparent sur ses difficultés.
Faire un état précis de sa situation financière
Avant tout échange, il faut établir un diagnostic chiffré. Celui-ci comprend le montant exact de la dette, la trésorerie disponible, les charges fixes et une capacité de remboursement mensuelle réaliste. Ce travail préparatoire peut s’appuyer sur les outils du portail Net-entreprises. Il conditionne la crédibilité de toute demande d’échéancier.
Demander un échéancier de paiement : mode d’emploi
L’échéancier de paiement reste la première solution amiable envisagée par l’URSSAF. Elle s’applique dès qu’un débiteur manifeste sa bonne foi. Il permet d’étaler la dette sur plusieurs mois, parfois plusieurs années pour les montants élevés. Il faut cependant respecter strictement le calendrier fixé.
Les démarches pour obtenir un délai
La demande s’effectue en ligne via le compte cotisant, ou par courrier au service recouvrement compétent. Elle doit préciser le montant proposé pour chaque échéance. Il faut aussi joindre une justification sommaire des difficultés rencontrées, qu’il s’agisse d’une baisse d’activité ou d’un impayé client majeur.
Les documents à préparer pour appuyer la demande
Certains justificatifs renforcent sensiblement les chances d’acceptation d’un plan d’apurement :
- Un bilan ou un prévisionnel de trésorerie actualisé
- Les relevés bancaires professionnels des trois derniers mois
- Un courrier explicatif détaillant l’origine de la dette
- La preuve d’un paiement partiel déjà effectué, si possible
- Une attestation de situation pour les auto-entrepreneurs concernés
Pour les dirigeants hésitant encore sur leur statut juridique, mieux vaut clarifier la question du compte professionnel en auto-entreprise. Cela doit se faire en amont de toute négociation.
Les solutions amiables pour alléger la dette
Au-delà du simple étalement, deux dispositifs permettent de réduire concrètement le poids d’une grosse dette URSSAF sans recourir à une procédure judiciaire.
La remise des majorations de retard
Une remise de majorations peut être demandée une fois le principal entièrement réglé, ou en cours de régularisation sérieuse. Il faut cependant que le débiteur démontre sa bonne foi et l’absence de récidive. Cette remise ne porte jamais sur les cotisations elles-mêmes, seulement sur les pénalités accessoires. C’est donc un levier appréciable, mais limité.
Le recours à la Commission des chefs de services financiers (CCSF)
Lorsque la dette concerne plusieurs créanciers publics en même temps, notamment le fisc et l’URSSAF, la Commission des chefs de services financiers offre un cadre de négociation global. Elle examine la situation dans son ensemble. Elle peut ainsi accorder un moratoire unifié, ce qui évite la multiplication des échéanciers séparés. Les informations officielles sur ce dispositif figurent sur le site du ministère de l’Économie, qui détaille les conditions de saisine.
Quand et comment envisager une procédure collective
Lorsque les négociations amiables échouent, ou que la dette dépasse durablement les capacités de remboursement, une procédure collective devient parfois la seule issue réaliste. Elle permet d’éviter l’aggravation de la situation.
Le redressement judiciaire comme protection
Le redressement judiciaire gèle les poursuites individuelles, y compris celles de l’URSSAF. Il organise aussi un apurement du passif sous contrôle du tribunal de commerce. Cette procédure n’est pas une sanction. Elle constitue avant tout un outil de protection. Elle permet à l’entreprise de poursuivre son activité pendant la période d’observation. Les dirigeants confrontés à cette situation trouveront des repères utiles dans l’article consacré à la gestion d’une entreprise en redressement judiciaire.
Les limites de la négociation amiable
Certaines situations échappent structurellement au cadre amiable. C’est le cas notamment lorsque le passif global dépasse largement l’actif disponible. Cela vaut aussi quand une procédure de surendettement personnelle se superpose à la dette professionnelle, pour les travailleurs indépendants. Dans ces cas, poursuivre les négociations sans cadre judiciaire ne fait souvent que retarder l’échéance. Résultat : des majorations supplémentaires s’ajoutent encore.
Se faire accompagner pour sortir durablement de l’endettement
Gérer seul une grosse dette URSSAF expose à des erreurs de calcul. Cela peut aussi mener à des négociations mal engagées. Ces erreurs risquent de compromettre les chances d’obtenir un accord favorable.
Le rôle de l’expert-comptable et de l’avocat spécialisé
L’expert-comptable établit un diagnostic fiable de la trésorerie et des capacités réelles de remboursement. De son côté, un avocat spécialisé en droit social ou en procédures collectives sécurise les démarches auprès de l’URSSAF ou du tribunal de commerce. Ce double accompagnement augmente sensiblement les chances d’obtenir un plan d’apurement adapté, plutôt qu’un échéancier standard mal ajusté à la réalité de l’entreprise.
Prévenir une nouvelle accumulation de dette
Une fois la situation stabilisée, plusieurs réflexes évitent la récidive :
- Provisionner mensuellement un montant dédié aux cotisations sociales
- Anticiper les régularisations annuelles de revenus en auto-entreprise
- Surveiller régulièrement son compte cotisant en ligne
- Solliciter un conseil dès le premier signe de tension de trésorerie
Les tensions financières professionnelles débordent parfois sur la sphère personnelle. L’article sur les séparations liées aux difficultés financières illustre bien ce phénomène : une dette mal gérée peut avoir des répercussions bien au-delà de l’entreprise. Par ailleurs, pour les dirigeants cumulant plusieurs crédits, un comparatif sur le regroupement de crédits peut compléter la stratégie de sortie d’endettement. Pensez également à vérifier une attestation de vigilance URSSAF avant tout renouvellement de marché public.
Chiffres clés
- Les majorations de retard URSSAF s’appliquent dès le lendemain de la date d’exigibilité des cotisations, sans délai de tolérance automatique.
- Une majoration mensuelle complémentaire continue de courir tant que la régularisation n’est pas intervenue, ce qui alourdit progressivement le principal.
- La Commission des chefs de services financiers permet d’examiner conjointement les dettes dues à plusieurs créanciers publics, dont l’URSSAF et l’administration fiscale.
- Le redressement judiciaire suspend automatiquement les poursuites individuelles des créanciers, URSSAF comprise, dès l’ouverture de la procédure.
FAQ
Peut-on négocier une grosse dette URSSAF sans passer par un avocat ?
Oui, la négociation d’un échéancier simple reste accessible directement auprès de l’URSSAF, sans intermédiaire obligatoire. En revanche, pour les dossiers complexes impliquant plusieurs créanciers ou une procédure collective, l’appui d’un avocat spécialisé sécurise considérablement la démarche.
Combien de temps dure en moyenne un plan d’apurement URSSAF ?
La durée varie selon le montant de la dette et la capacité de remboursement démontrée. Elle s’étale généralement sur plusieurs mois à quelques années. L’URSSAF évalue chaque demande individuellement, selon le dossier financier transmis (conditions susceptibles d’évoluer, à vérifier sur le site officiel de l’URSSAF).
Une grosse dette URSSAF peut-elle entraîner la fermeture de l’entreprise ?
Une dette non traitée peut effectivement conduire à une liquidation si aucune solution amiable ni procédure collective n’est engagée à temps. Cependant, le redressement judiciaire vise précisément à éviter cette issue en organisant un apurement structuré sous protection judiciaire.
