
L’essentiel à retenir : la facturation electronique professionnel de santé ne concerne pas tous les actes de la même façon. Les médecins, infirmiers ou kinésithérapeutes le savent peu, mais les soins remboursés restent exonérés de TVA. De ce fait, ces actes restent hors du champ strict de la réforme. En revanche, les prestations hors nomenclature, les locations de cabinet ou les achats professionnels basculeront vers la facture électronique obligatoire. Ce calendrier s’étend jusqu’en 2027. C’est pourquoi choisir sa plateforme de dématérialisation partenaire dès maintenant évite de subir la réforme dans l’urgence.
Sommaire
- Facturation électronique : de quoi parle-t-on exactement ?
- Les professionnels de santé sont-ils concernés par la réforme ?
- Facturation électronique côté achats : vos obligations en tant que destinataire
- Facturation électronique côté recettes : ce que vous devez réellement émettre
- Comment se préparer dès maintenant à la facturation électronique
- FAQ : facturation électronique et professions de santé
Facturation électronique : de quoi parle-t-on exactement ?
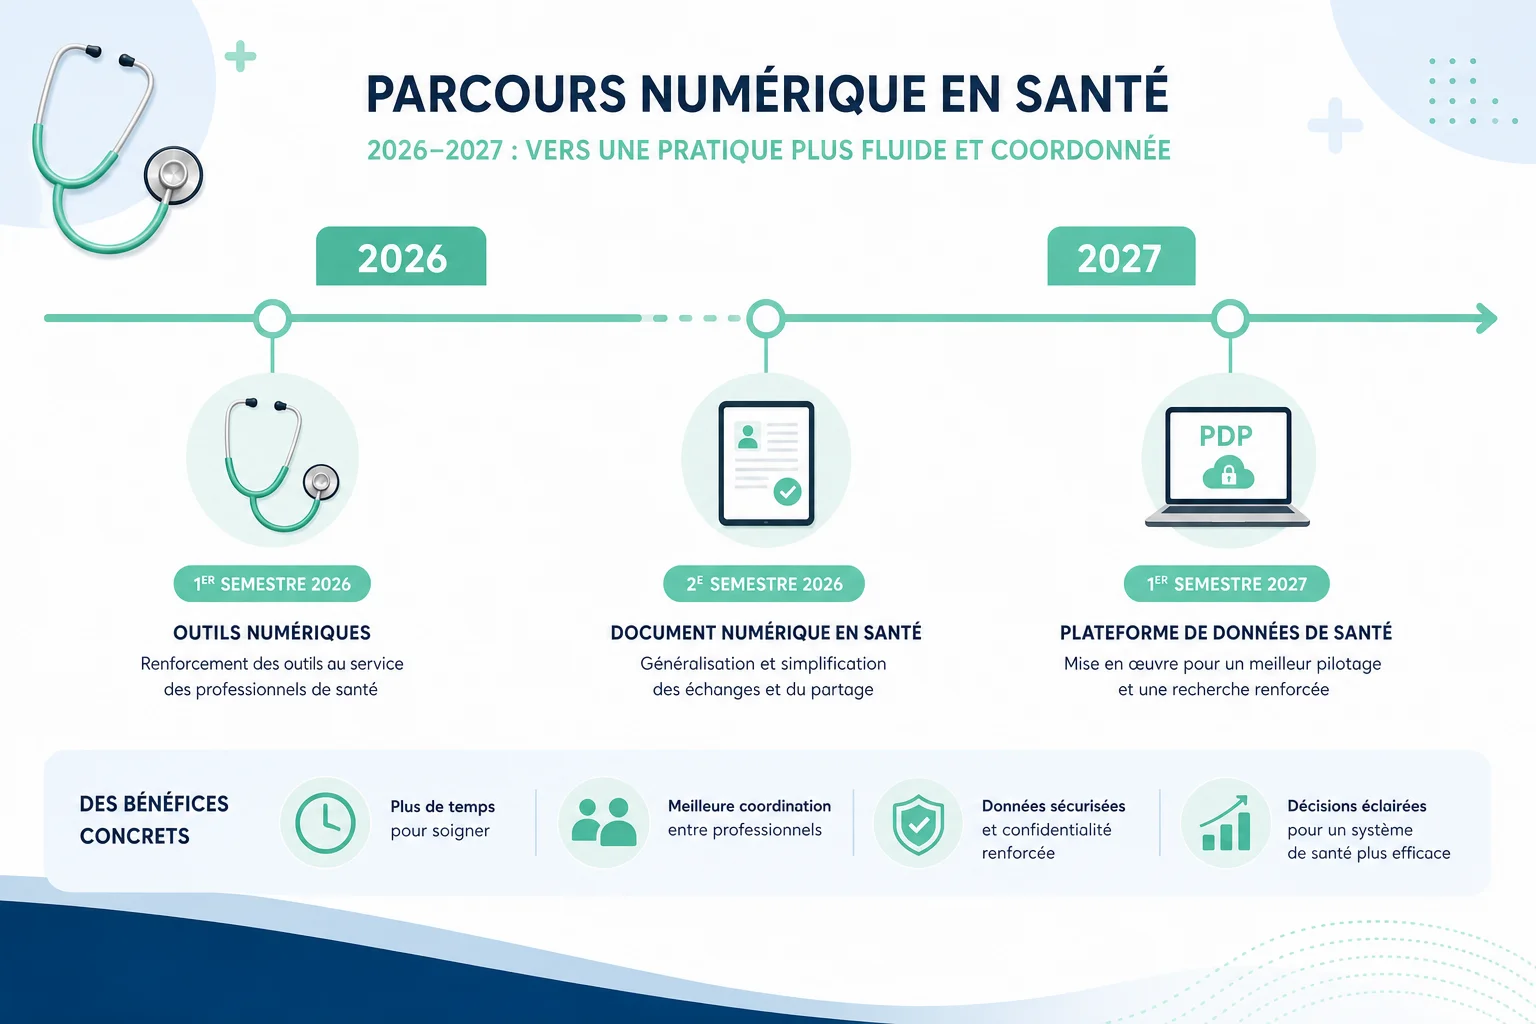
La facture électronique désigne un document structuré. Elle est émise, transmise et reçue sous format numérique natif. Ce n’est donc pas une simple facture papier scannée, ni un PDF envoyé par courriel. Elle circule obligatoirement via une plateforme de dématérialisation partenaire (PDP), immatriculée par la Direction générale des Finances publiques. Elle peut aussi passer par le portail public de facturation, qui joue désormais un rôle d’annuaire et de centralisation des données.
Ce mécanisme s’articule avec l’e-reporting. Celui-ci impose de transmettre à l’administration fiscale des données regroupées sur les transactions non couvertes par l’obligation de facture structurée, notamment les ventes aux particuliers. Par ailleurs, les professionnels de santé qui utilisent déjà des portails numériques pour leurs démarches, à l’image de net-entreprises pour les déclarations sociales, retrouveront une logique similaire d’interface unique et sécurisée.
Le tableau suivant résume les repères temporels retenus à ce stade par l’administration fiscale. Notez que ce calendrier a déjà connu plusieurs ajustements depuis son annonce initiale.
| Aspect | Détail |
|---|---|
| Réception des factures électroniques | Obligatoire pour toutes les structures dès le 1er septembre 2026, date confirmée par economie.gouv.fr |
| Émission, grandes entreprises et ETI | Septembre 2026 selon le calendrier actuel |
| Émission, PME, TPE et microentreprises | Septembre 2027 selon le calendrier actuel |
| Actes de soins remboursés | Exonérés de TVA, en principe hors champ de l’obligation d’émission |
| Frais hors nomenclature | Soumis à TVA, donc concernés par la réforme |
| Facturation vers hôpitaux publics et CPAM | Déjà dématérialisée via Chorus Pro |
Les professionnels de santé sont-ils concernés par la réforme ?
La réponse n’est pas simple. Les professions médicales et paramédicales exerçant en libéral sous statut de travailleur non salarié sont des assujettis à la TVA au sens fiscal. Et ce, même lorsque leur activité en est exonérée. Cette nuance explique pourquoi beaucoup de praticiens pensent, à tort, échapper totalement à la réforme. C’est pourquoi, pour mieux cerner leur statut social et fiscal, nombre d’entre eux consultent des ressources sur la protection sociale des travailleurs non salariés.
Les actes de soins exonérés de TVA : hors champ de l’obligation
L’article 261-4 du Code général des impôts exonère de TVA les prestations de soins dispensées par les médecins, chirurgiens-dentistes, sages-femmes et auxiliaires médicaux. Cette exonération s’applique dès lors que l’acte figure dans la nomenclature des actes remboursables par l’Assurance Maladie. Ces actes restent donc, en principe, hors du périmètre de l’obligation d’émission de factures structurées. En effet, la mesure cible avant tout les flux soumis à TVA entre assujettis.
Le simple fait d’exercer une profession de santé ne dispense pas automatiquement de toute obligation liée à la réforme.
Les frais hors nomenclature : quand l’obligation s’applique
Certaines prestations échappent à l’exonération : actes esthétiques sans finalité thérapeutique, expertises médicales pour des assureurs, formations données à d’autres professionnels, ou sous-location d’un cabinet entre confrères. Ces opérations sont soumises à TVA. Elles entrent donc pleinement dans le champ de la réforme de la facturation. Elles devront transiter par une PDP, selon le calendrier applicable à la taille de la structure.
Facturation électronique côté achats : vos obligations en tant que destinataire
Beaucoup de praticiens ignorent un point important : l’obligation de réception des factures électroniques s’applique à tous. Elle vaut quel que soit le régime de TVA de l’activité exercée. Ainsi, un orthophoniste exonéré devra malgré tout être en mesure de recevoir, via une PDP, les factures émises par son fournisseur de matériel, son éditeur de logiciel métier ou son syndic d’immeuble.
Concrètement, ne pas disposer d’une plateforme compatible ne bloque pas l’émetteur. En revanche, cela prive le praticien de la possibilité de récupérer ses justificatifs de manière structurée. Sa comptabilité s’en trouve donc compliquée. Certains documents administratifs, comme l’attestation de vigilance Urssaf, resteront transmis par des canaux distincts. Les factures d’achats courants, elles, suivront le nouveau flux obligatoire.
- Vérifier que le cabinet dispose d’une connexion à une PDP ou au moins à l’annuaire public de facturation
- Informer les fournisseurs habituels du changement de canal de réception prévu
- Conserver un archivage numérique conforme pendant la durée légale
- Anticiper la formation du personnel administratif ou de la secrétaire médicale
Facturation électronique côté recettes : ce que vous devez réellement émettre
Pour la majorité des praticiens, les recettes issues des actes de soins remboursés continueront d’échapper à l’obligation d’émission de facture structurée. La raison : leur exonération de TVA. Par ailleurs, les flux vers les établissements publics de santé restent gérés par Chorus Pro. Ce canal est déjà en place depuis plusieurs années pour la facturation vers l’État et les hôpitaux.
En revanche, dès qu’une prestation sort du cadre remboursable, l’émission d’une facture dématérialisée conforme devient nécessaire. C’est le cas, par exemple, d’une collaboration facturée à un autre professionnel ou d’une mise à disposition de locaux. Les professionnels sous statut de microentreprise, souvent choisi par les ostéopathes ou psychologues, devront donc vérifier leur situation. Pour cela, ils peuvent s’appuyer sur les particularités déjà évoquées pour l’ouverture d’un compte professionnel en auto-entreprise.
La confusion entre actes exonérés et prestations annexes soumises à TVA constitue la principale source d’erreur observée chez les praticiens libéraux.
Comment se préparer dès maintenant à la facturation électronique
Attendre la dernière échéance n’est pas la meilleure stratégie. D’abord, les structures médicales et paramédicales ont intérêt à engager dès maintenant un diagnostic de leurs flux de facturation. Cela concerne aussi bien les achats courants que les quelques recettes soumises à TVA.
Choisir une plateforme de dématérialisation partenaire (PDP)
Le choix d’une PDP immatriculée doit tenir compte de trois critères : la compatibilité avec le logiciel métier déjà utilisé au cabinet, le coût d’abonnement et la qualité de l’accompagnement proposé lors de la bascule. Certaines plateformes ciblent spécifiquement les professions libérales de santé. Elles proposent des modules adaptés à la nomenclature des actes et aux spécificités des recettes exonérées.
Adapter son logiciel de facturation et sa comptabilité
Un rapprochement avec l’expert-comptable du cabinet permet de clarifier les flux réellement concernés. Il permet aussi d’éviter une double saisie. D’ailleurs, pour mieux comprendre le rôle de cet interlocuteur dans cette transition, il est utile de relire ce qu’implique concrètement une mission de fiduciaire comptable pour une petite structure. La veille réglementaire compile régulièrement ces évolutions.
- Lister les flux d’achats et de recettes soumis à TVA
- Sélectionner une PDP adaptée au volume d’activité du cabinet
- Tester la réception de factures sur un fournisseur pilote
- Former le personnel administratif aux nouveaux formats
- Planifier la bascule avant l’échéance applicable à la structure
FAQ : facturation électronique et professions de santé
Un médecin libéral doit-il émettre des factures électroniques pour ses consultations remboursées ?
Non. L’acte figure dans la nomenclature remboursable et reste exonéré de TVA, au titre de l’article 261-4 du Code général des impôts. De ce fait, l’émission d’une facture structurée n’est pas requise pour ce type de prestation.
Faut-il quand même choisir une PDP si l’activité est exonérée de TVA ?
Oui. L’obligation de réception des factures électroniques s’applique à tous les assujettis, même exonérés. Cela vaut dès lors qu’ils reçoivent des factures de fournisseurs eux-mêmes soumis à TVA.
Chorus Pro reste-t-il utilisé après la réforme ?
Chorus Pro continue de gérer les flux vers les hôpitaux publics et les administrations. Les PDP, elles, prennent en charge les flux entre entités privées assujetties.
Les kinésithérapeutes et infirmiers libéraux sont-ils concernés de la même façon que les médecins ?
Globalement oui. Le régime d’exonération de TVA repose sur la nature de l’acte inscrit à la nomenclature, et non sur la profession exercée. Ainsi, la majorité des professions paramédicales se trouve dans une situation comparable.
Que risque un professionnel de santé qui ne respecte pas l’échéance applicable à sa structure ?
Le non-respect des obligations d’émission ou de réception expose à des sanctions fiscales. Depuis la loi de finances 2026, ces sanctions sont chiffrées : une amende de 50€ par facture non conforme, plafonnée à 15 000€ par an, et une amende de 500€ par transmission e-reporting manquante.
