
L’essentiel à retenir : pour passer du brut au net, on retire les cotisations salariales, qui représentent en moyenne environ 22 % du brut pour un salarié non-cadre et environ 25 % pour un cadre dans le secteur privé. En pratique : net ≈ brut × 0,78 (non-cadre) ou × 0,75 (cadre), et brut ≈ net ÷ 0,78 ou ÷ 0,75. Ce sont des ordres de grandeur : le taux réel dépend de la mutuelle, de la prévoyance, de la convention collective et du niveau de salaire. Repère : depuis le 1er juin 2026, le Smic est de 1 867,02 € brut par mois pour 35 heures, soit environ 1 478 € net.
Sommaire
- Brut, net, net imposable, net à payer
- Calculer le net à partir du brut
- Calculer le brut à partir du net
- Taux indicatifs selon le statut
- Les simulateurs officiels
- Erreurs fréquentes
Brut, net, net imposable, net à payer
| Notion | Définition |
|---|---|
| Salaire brut | Rémunération avant cotisations salariales, celle qui figure dans le contrat |
| Net avant impôt (net social) | Brut moins cotisations et contributions salariales |
| Net imposable | Base de l’impôt sur le revenu : un peu plus élevé que le net, car il réintègre la CSG non déductible et la CRDS (et la part patronale de mutuelle) |
| Net à payer | Somme versée sur le compte, après prélèvement à la source de l’impôt |
Depuis 2024, le bulletin de paie mentionne aussi le « montant net social », utilisé pour les déclarations de ressources à la Caf (prime d’activité, RSA).
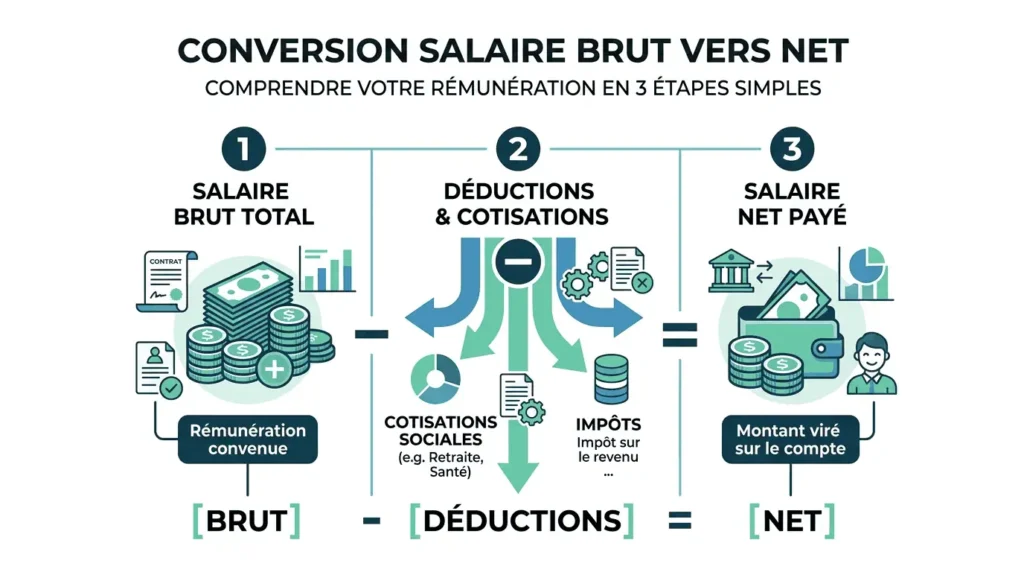
Calculer le net à partir du brut
Net ≈ brut × (1 − taux de cotisations salariales)
- Non-cadre, 2 500 € brut : 2 500 × 0,78 ≈ 1 950 € net avant impôt.
- Cadre, 4 000 € brut : 4 000 × 0,75 ≈ 3 000 € net avant impôt.
Calculer le brut à partir du net
Brut ≈ net ÷ (1 − taux). Attention à l’erreur classique : ajouter 22 % au net ne donne pas le brut.
- Non-cadre visant 2 000 € net : 2 000 ÷ 0,78 ≈ 2 564 € brut (et non 2 440 €).
- Cadre visant 3 500 € net : 3 500 ÷ 0,75 ≈ 4 667 € brut.
Pour un salaire annuel : divisez par 12 (ou par 13 en cas de treizième mois) avant de convertir.
Taux indicatifs selon le statut
| Statut | Part salariale approximative | Net ≈ brut × |
|---|---|---|
| Salarié non-cadre du privé | ≈ 22 % | 0,78 |
| Cadre du privé | ≈ 25 % | 0,75 |
| Fonctionnaire | ≈ 15 à 18 % (traitement indiciaire) | ≈ 0,83 |
| Apprenti | Exonération partielle, net proche du brut pour les faibles rémunérations | Variable |
Ces taux ne comprennent pas les cotisations patronales, qui s’ajoutent au brut pour former le coût employeur (voir notre article sur le calcul de la masse salariale).
Les simulateurs officiels
Pour un chiffre précis, utilisez le simulateur de salaire du service public (mon-entreprise.urssaf.fr), qui intègre les taux de l’année, le statut et les principales options. Il est gratuit et sans inscription. Pour un fonctionnaire, partez de la grille indiciaire et de la valeur du point d’indice.
Erreurs fréquentes
- Confondre net imposable et net payé.
- Oublier que le net à payer baisse avec le prélèvement à la source.
- Appliquer un taux unique à des primes exceptionnelles ou des heures supplémentaires, qui peuvent bénéficier de réductions de cotisations.
- Comparer des offres en brut annuel sans savoir si elles incluent un treizième mois ou une part variable.
Pour préparer une négociation, voir aussi notre article sur le salaire d’un technicien systèmes et réseaux.
Sources : service-public.fr (Smic au 1er juin 2026 : 12,31 € brut de l’heure, 1 867,02 € brut mensuel), Urssaf (simulateur de salaire, taux de cotisations). Taux salariaux indicatifs. Vérifié en octobre 2026.
