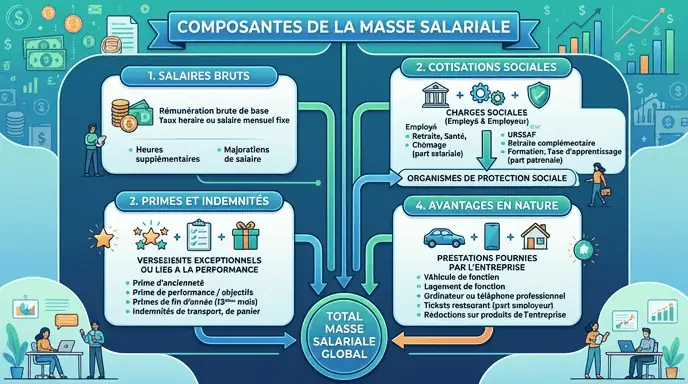
L’essentiel à retenir : la masse salariale brute est la somme des rémunérations brutes versées aux salariés sur une période (salaires de base, primes, heures supplémentaires, avantages en nature, indemnités de congés payés). La masse salariale chargée y ajoute les cotisations patronales : c’est le vrai coût du personnel pour l’entreprise. Pour une estimation rapide, comptez des charges patronales d’environ 25 à 45 % du brut selon le niveau de salaire et les allègements. Attention : pour le budget du CSE, la définition est spécifique (assiette des cotisations, hors indemnités de rupture).
Sommaire
- Les définitions
- Le calcul pas à pas
- Exemple
- Les ratios utiles
- Masse salariale et budget du CSE
- Piloter et réduire le coût sans erreur
Les définitions
| Notion | Contenu | Usage |
|---|---|---|
| Masse salariale brute | Total des salaires bruts et éléments assimilés | Suivi des rémunérations, comparaisons |
| Masse salariale chargée | Brut + cotisations patronales (+ taxes sur les salaires le cas échéant) | Budget, coût du personnel |
| Coût total du personnel | Masse chargée + frais annexes (mutuelle, tickets restaurant, formation, intérim) | Pilotage global |
En comptabilité, les salaires figurent au compte 641 et les charges sociales au compte 645.
Le calcul pas à pas
- Additionner pour chaque salarié : salaire de base, primes, heures supplémentaires, avantages en nature, indemnités de congés payés.
- Sommer pour obtenir la masse salariale brute de la période.
- Ajouter les cotisations patronales (santé, retraite, chômage, accidents du travail, formation…), en tenant compte des réductions (réduction générale dégressive sur les bas salaires).
- Pour une prévision annuelle, intégrer les augmentations prévues, les embauches et départs, et les primes exceptionnelles.
Les données réelles se trouvent dans le logiciel de paie et dans la DSN ; voir notre article sur net-entreprises.fr.
Exemple
Une entreprise de 5 salariés payés 2 500 € brut par mois, avec un treizième mois :
- masse salariale brute annuelle : 5 × 2 500 × 13 = 162 500 € ;
- avec des charges patronales estimées à 30 % après allègements : 162 500 × 1,30 ≈ 211 250 € de masse salariale chargée.
Le taux réel dépend de la convention collective, de l’effectif, du taux accidents du travail et des réductions applicables : utilisez le simulateur de l’Urssaf pour chaque profil. Pour le passage du brut au net côté salarié, voir brut et net.
Les ratios utiles
- Masse salariale / chiffre d’affaires : poids du personnel dans l’activité, à comparer avec le secteur.
- Masse salariale / valeur ajoutée : part de la richesse créée consacrée au personnel.
- Coût moyen par salarié : masse chargée / effectif en équivalent temps plein.
- Évolution annuelle : effet des augmentations, des embauches et de l’ancienneté.
Masse salariale et budget du CSE
Dans les entreprises d’au moins 50 salariés, le budget de fonctionnement du CSE (au moins 0,20 % ou 0,22 % selon l’effectif) et le budget des activités sociales et culturelles sont calculés sur la masse salariale brute définie comme l’assiette des cotisations de sécurité sociale, à l’exclusion des indemnités de rupture du contrat de travail à durée indéterminée (article L. 2315-61 du Code du travail).
Piloter et réduire le coût sans erreur
- vérifier l’application de la réduction générale de cotisations et des aides à l’embauche ;
- privilégier certains dispositifs moins chargés quand ils sont adaptés (épargne salariale, avantages exonérés dans les limites légales) ;
- anticiper les départs et les recrutements dans un budget prévisionnel ;
- contrôler la fiabilité de la paie, une erreur coûtant cher en régularisations.
Sources : Code du travail (art. L. 2315-61), Urssaf (cotisations et simulateur), plan comptable général. Vérifié en octobre 2026.
