
L’essentiel à retenir : un relevé de compte révèle bien plus qu’un RIB : identité, adresse, IBAN, mais aussi revenus, employeur, loyer, habitudes de dépense. Le transmettre n’est justifié que dans quelques cas (demande de crédit, organisme social) et toujours par un canal sécurisé. Certains interlocuteurs n’ont pas le droit de le demander : un bailleur ne peut pas exiger vos relevés de compte pour une location. Si vous devez envoyer un document, masquez ce qui n’est pas nécessaire et ajoutez un filigrane indiquant le destinataire et la date.
Sommaire
- Ce que contient un relevé de compte
- Les risques réels
- Qui peut le demander, qui ne peut pas
- Transmettre un relevé sans prendre de risque
- En cas de fraude
Ce que contient un relevé de compte
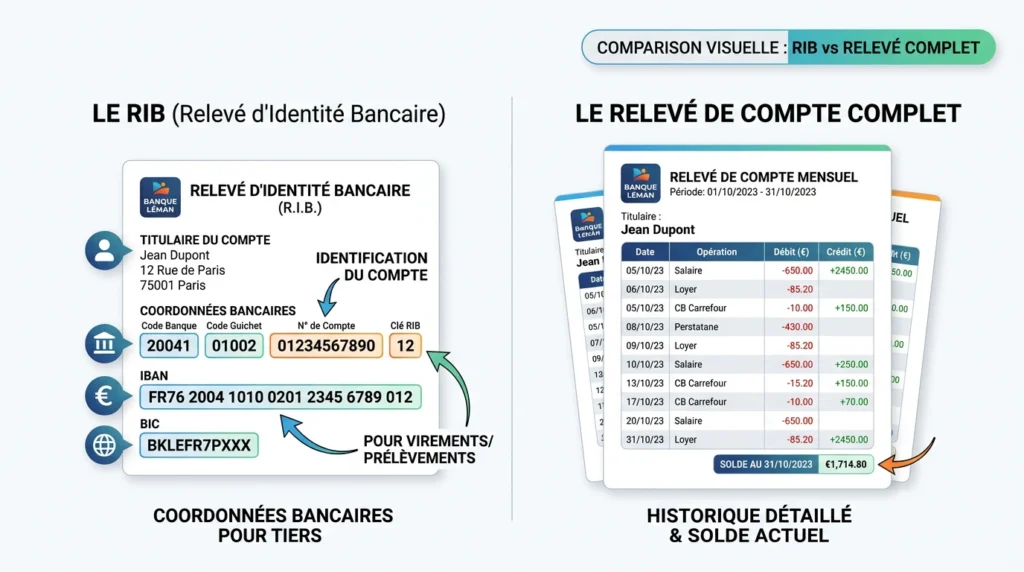
| Document | Informations | Usage normal |
|---|---|---|
| RIB | Titulaire, IBAN, BIC, banque | Recevoir un virement, mettre en place un prélèvement |
| Relevé de compte | Titulaire, adresse, IBAN, solde et toutes les opérations de la période | Justifier de ses ressources ou de ses charges dans des cas précis |
Un relevé sur trois mois permet de deviner votre employeur, votre salaire, votre loyer, vos crédits, votre mutuelle, voire votre santé ou vos convictions (dons, cotisations). C’est une donnée personnelle sensible au sens commun, même si toutes ses mentions ne sont pas des « données sensibles » au sens juridique.
Les risques réels
- Usurpation d’identité : nom, adresse et IBAN, combinés à d’autres documents (pièce d’identité, justificatif de domicile), permettent d’ouvrir des comptes ou de souscrire des contrats à votre nom.
- Prélèvements frauduleux : un IBAN peut être utilisé pour créer un faux mandat de prélèvement. La loi vous protège (remboursement d’un prélèvement non autorisé jusqu’à 13 mois), mais il faut le repérer et le contester.
- Hameçonnage ciblé : un fraudeur qui connaît votre banque et vos opérations peut se faire passer de façon crédible pour votre conseiller.
- Exploitation commerciale : un document envoyé à un interlocuteur peu scrupuleux peut circuler ou être conservé sans limite.
Qui peut le demander, qui ne peut pas
| Demandeur | Peut-il exiger un relevé de compte ? |
|---|---|
| Banque ou organisme de crédit (demande de prêt) | Oui, pour évaluer votre solvabilité |
| Caf, France Travail, administration fiscale, département | Oui, dans le cadre d’un contrôle ou de l’instruction d’une aide |
| Bailleur ou agence immobilière (location d’un logement) | Non : le décret n° 2015-1437 du 5 novembre 2015 interdit de demander relevés de compte et attestation de bonne tenue de compte |
| Employeur ou recruteur | Non, sauf justification très particulière : ces informations sont sans lien avec l’évaluation professionnelle |
| Vendeur, particulier, contact sur internet | Non : refusez |
Pour une location, la liste des justificatifs autorisés est limitative : avis d’imposition, bulletins de salaire, contrat de travail, justificatif d’identité et de domicile, notamment. Le service public DossierFacile aide à constituer un dossier conforme.
Transmettre un relevé sans prendre de risque
- Vérifiez la légitimité de la demande et le besoin réel : un RIB ou une attestation suffit-il ?
- Limitez la période au strict nécessaire (souvent 1 à 3 mois).
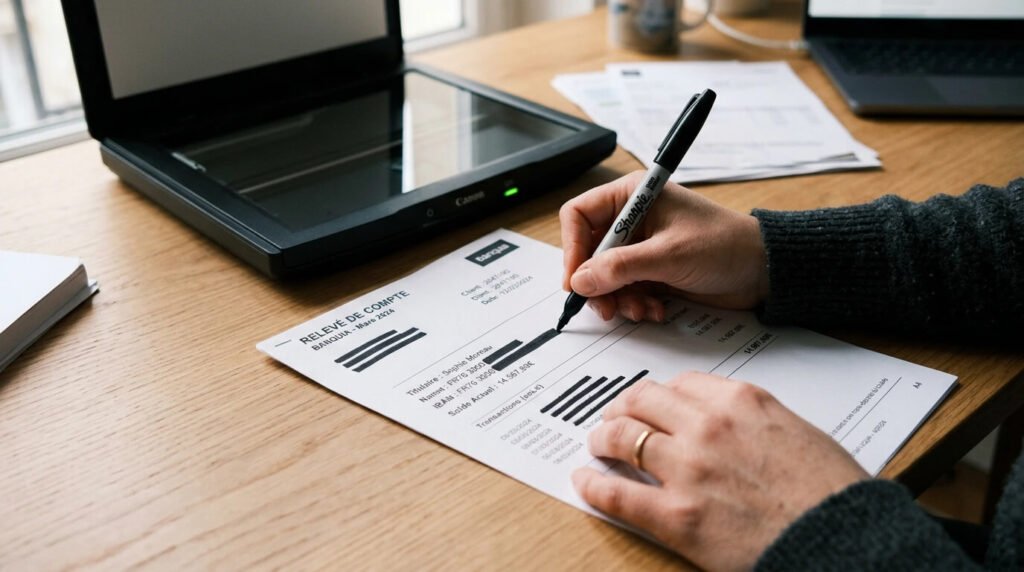
- Masquez les opérations sans rapport avec la demande, si l’organisme l’accepte.
- Ajoutez un filigrane (« document transmis à … le … pour … ») : l’outil public FiligraneFacile le fait gratuitement, sans conserver vos fichiers.
- Utilisez un canal sécurisé : espace client, plateforme officielle, plutôt qu’un courriel non chiffré ou une messagerie.
En cas de fraude
- Prélèvement inconnu : contestez auprès de votre banque (8 semaines pour un prélèvement autorisé, 13 mois s’il n’a jamais été autorisé) et faites opposition au créancier. Voir notre article sur la contestation d’un prélèvement.
- Paiement par carte non autorisé : faites opposition et demandez le remboursement ; voir paiement par carte sans autorisation.
- Usurpation d’identité : déposez plainte (en ligne ou au commissariat), prévenez votre banque et les organismes concernés, et signalez les faits sur la plateforme publique d’assistance aux victimes de cybermalveillance.
Sources : décret n° 2015-1437 du 5 novembre 2015 (pièces justificatives exigibles d’un candidat locataire), Code monétaire et financier (art. L. 133-24, L. 133-25), CNIL, service-public.fr (DossierFacile, FiligraneFacile). Vérifié en octobre 2026.
