
L’essentiel à retenir : lorsqu’un paiement par carte bancaire sans autorisation est constaté, la banque doit rembourser la victime sous un délai très court. Une exception existe toutefois en cas de négligence grave avérée du titulaire. La procédure exige d’abord une opposition immédiate, puis une contestation de paiement écrite et formelle. En cas de blocage, il faut ensuite saisir le médiateur bancaire. Connaître le délai légal de remboursement et les textes du Code monétaire et financier permet ainsi d’éviter bien des déconvenues face à un établissement récalcitrant.
Sommaire
- Qu’est-ce qu’un paiement par carte bancaire sans autorisation ?
- Le cadre légal : une obligation de remboursement immédiat
- Délais et modalités du remboursement
- Les cas où la banque peut refuser ou retarder le remboursement
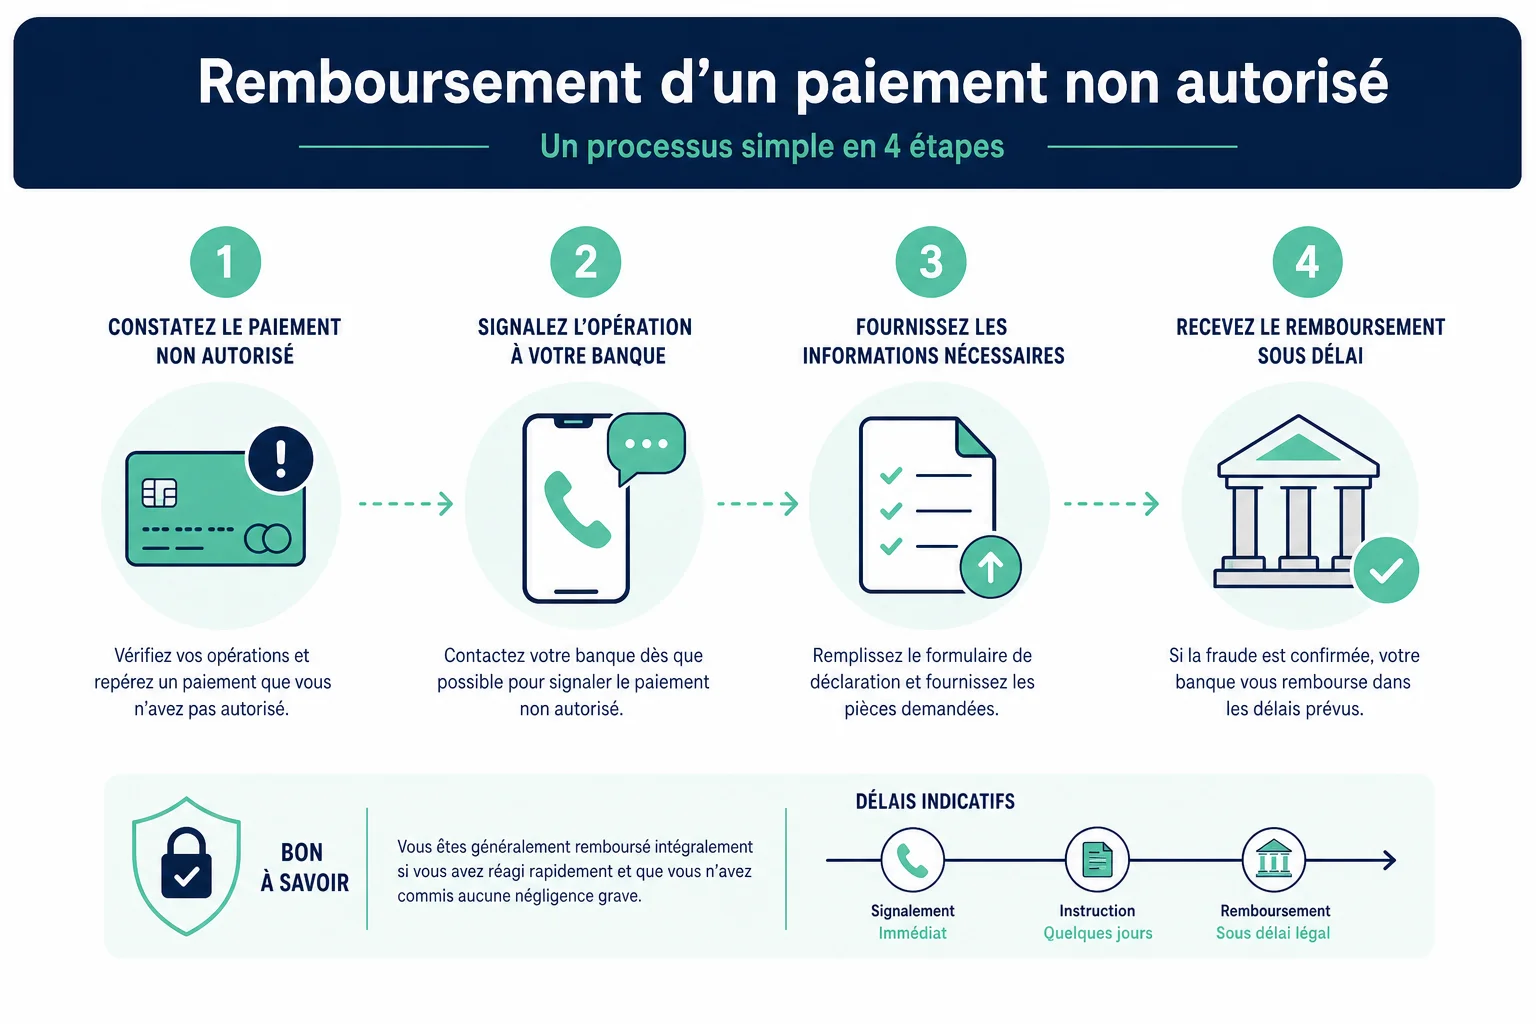
- Comment contester un paiement non autorisé : les démarches étape par étape
- Que faire en cas de refus ou de litige persistant avec la banque ?
- FAQ
| Aspect | Détail |
|---|---|
| Référence légale | Articles L133-18 à L133-24 du Code monétaire et financier |
| Délai de remboursement | Premier jour ouvrable suivant la notification |
| Délai de contestation | 13 mois à compter de la date de débit |
| Responsabilité en cas de négligence simple | Plafond limité (montant à vérifier sur le site officiel) |
| Responsabilité en cas de négligence grave | Remboursement intégral écarté |
| Recours en cas de litige | Médiateur bancaire, puis juridiction compétente |
Qu’est-ce qu’un paiement par carte bancaire sans autorisation ?
Un paiement sans autorisation correspond à toute opération débitée sur un compte sans l’accord clair de son titulaire. Cela inclut le débit frauduleux issu d’une carte volée, d’un clonage, ou d’un phishing bancaire réussi. On y trouve aussi le virement non autorisé initié après un vol d’identité numérique.
La loi distingue clairement cette situation du simple litige commercial, où l’on conteste la qualité d’un produit ou l’absence de livraison. Ici, c’est l’origine même du consentement qui fait défaut. En effet, la victime n’a jamais validé l’opération, que ce soit par code secret, biométrie ou authentification forte.
Concrètement, les cas les plus fréquents recensés par les banques concernent trois situations. D’abord, les achats en ligne effectués après un vol de données de carte. Ensuite, les retraits frauduleux à la suite d’un vol physique. Enfin, les prélèvements initiés sur de faux sites marchands. Dans tous ces cas, la banque reste tenue à une obligation de vigilance et de remboursement dès lors que la fraude est prouvée.
Pour mieux cerner les risques liés à la communication de données bancaires, il est utile de consulter l’article consacré à la question de donner un relevé de compte bancaire, qui détaille les précautions à prendre.
Le cadre légal : une obligation de remboursement immédiat
Le Code monétaire et financier encadre strictement la relation entre une banque et son client victime d’une fraude. L’article L133-18 impose un remboursement immédiat du montant contesté, dès lors que l’opération est reconnue comme non autorisée.
Cette obligation vient de la directive européenne sur les services de paiement, dite DSP2. Ce texte a notamment renforcé les exigences d’authentification forte lors des transactions en ligne. Par conséquent, lorsque cette authentification n’a pas été correctement mise en place par la banque, la responsabilité du titulaire de la carte s’en trouve allégée.
Le remboursement constitue un droit, non une faveur accordée au cas par cas par le conseiller bancaire. Les établissements ne peuvent pas conditionner cette restitution à une enquête interne préalable. Une exception existe toutefois en cas de soupçon motivé de fraude à l’assurance ou de complicité du titulaire.
Ce cadre s’applique également aux professionnels et aux auto-entrepreneurs. Leurs comptes professionnels bénéficient en effet des mêmes protections légales. Ceux qui s’interrogent sur l’ouverture d’un compte dédié à leur activité trouveront des éléments de réponse dans l’article traitant du compte professionnel pour auto-entrepreneur.
Délais et modalités du remboursement
Le délai légal fixé par l’article L133-18 impose un remboursement au plus tard à la fin du premier jour ouvrable suivant la notification de l’opération litigieuse. En pratique, certains établissements créditent le compte sous 24 à 48 heures après réception de la réclamation, lorsque le dossier ne présente aucune ambiguïté.
Le remboursement porte sur le montant total de l’opération contestée. Il couvre aussi les frais annexes éventuellement prélevés, comme les agios générés par le découvert frauduleux. La banque doit par ailleurs restituer la situation du compte telle qu’elle aurait existé sans cette opération, ce qui inclut la date de valeur d’origine.
Le délai de contestation de paiement lui-même est fixé à 13 mois à compter de la date de débit, selon l’article L133-24 du Code monétaire et financier. Passé ce délai, la réclamation devient irrecevable, sauf circonstance particulière reconnue par la justice.
Dans les faits, mieux vaut agir vite. En effet, un signalement tardif complique la collecte de preuves. Il affaiblit aussi la position du titulaire face à sa banque, notamment lorsqu’il s’agit de démontrer l’absence totale de consentement.
Les cas où la banque peut refuser ou retarder le remboursement
La banque dispose de motifs légaux précis pour refuser ou suspendre un remboursement. Le premier concerne la négligence grave du titulaire. Cette notion juridique recouvre plusieurs situations : la communication volontaire du code secret, le défaut de signalement d’une perte ou d’un vol dans un délai raisonnable, ou encore la conservation du code à proximité immédiate de la carte.
Le second motif relève du soupçon de fraude interne. Cela se produit lorsque les éléments transmis par le client présentent des incohérences avec les données techniques détenues par l’établissement, comme la localisation de la transaction ou l’empreinte de l’appareil utilisé.
Certains établissements invoquent aussi un délai d’instruction technique pour vérifier l’authenticité de la contestation. Cette pratique dépasse cependant souvent le cadre strict fixé par la loi. Une telle lenteur, lorsqu’elle n’est pas justifiée, peut faire l’objet d’une réclamation formelle.
- Communication du code secret à un tiers, même un proche
- Non-signalement de la perte ou du vol de la carte sous 24 à 48 heures
- Carte laissée sans surveillance dans un lieu public avec code associé
- Réponse à un message frauduleux sollicitant les identifiants bancaires
- Antécédents de fraudes multiples jugées suspectes par l’établissement
Ces situations montrent pourquoi la vigilance face aux tentatives de phishing reste déterminante. Un comportement jugé négligent par la banque, même involontaire, peut suffire à justifier un refus partiel ou total du remboursement.
Comment contester un paiement non autorisé : les démarches étape par étape
La contestation efficace d’un paiement par carte bancaire sans autorisation remboursements suit un enchaînement précis. Chaque étape conditionne la suivante. C’est pourquoi négliger l’ordre chronologique de ces démarches expose à des complications inutiles dans le traitement du dossier.
Faire opposition et signaler la fraude sans délai
La première action consiste à contacter le serveur d’opposition de la banque, disponible 24 heures sur 24, afin de bloquer immédiatement la carte concernée. Ce signalement doit être fait dès la détection de l’anomalie, même en dehors des heures ouvrées.
Un dépôt de plainte auprès de la police ou de la gendarmerie renforce également le dossier. Il est particulièrement utile lorsque le montant détourné est important ou que plusieurs opérations suspectes ont été constatées. Ce document officiel constitue une preuve tangible lors de l’instruction par la banque.
Rédiger et envoyer une contestation écrite à sa banque
Une fois l’opposition réalisée, une lettre de contestation formelle doit être adressée à l’agence, de préférence en recommandé avec accusé de réception. Ce courrier détaille la date de la transaction, le montant concerné, ainsi que les circonstances ayant conduit à la découverte de la fraude.
- Faire opposition immédiatement via le serveur dédié de la banque
- Déposer plainte auprès des autorités compétentes
- Rédiger une contestation écrite précise et datée
- Joindre les justificatifs disponibles, dont le récépissé de plainte
- Conserver une copie de tous les échanges avec la banque
Les personnes confrontées à des prélèvements récurrents douteux peuvent également s’appuyer sur les retours d’expérience liés à la contestation d’un prélèvement EPS ou sur la démarche pour arrêter un prélèvement Quintess. Ce sont deux cas documentés de litiges récurrents avec des organismes de paiement.
Que faire en cas de refus ou de litige persistant avec la banque ?
Lorsque la banque maintient son refus malgré une contestation en bonne et due forme, la première étape consiste à adresser une réclamation au service dédié de l’établissement, souvent distinct du conseiller habituel. Ce service dispose d’un délai réglementaire pour répondre, généralement fixé à deux mois.
En l’absence de réponse satisfaisante, le recours au médiateur bancaire devient alors la voie naturelle. Cette saisine, gratuite pour le client, permet d’obtenir un avis indépendant sur le litige bancaire en cours. Le délai de traitement se situe généralement entre 30 et 90 jours selon la complexité du dossier.
Si la médiation n’aboutit pas à un accord, la voie judiciaire reste ouverte devant le tribunal judiciaire. Elle concerne notamment les montants dépassant les seuils de compétence des juridictions de proximité. Avant d’en arriver là, il peut être utile de comparer les pratiques de différents établissements, à l’image de l’analyse disponible sur Société Générale Pro, qui évoque notamment la gestion des litiges clients.
Un dossier solide, documenté et transmis dans les délais légaux, reste la meilleure garantie d’obtenir gain de cause face à un établissement réticent. Les démarches administratives liées à des créances contestées suivent d’ailleurs une logique similaire, comme le montre l’article sur la manière de payer une créance publique contestée.
Pour les situations impliquant des sommes prêtées entre particuliers sans formalisme, la question du cadre juridique applicable se pose également. C’est un sujet traité dans l’article relatif au prêt d’argent sans reconnaissance de dette.
Chiffres clés
- Le délai légal de remboursement d’une opération non autorisée correspond au premier jour ouvrable suivant la notification, selon l’article L133-18 du Code monétaire et financier.
- Le délai de contestation d’un paiement non autorisé est fixé à 13 mois à compter de la date de débit, selon l’article L133-24 du même code.
- Le plafond de responsabilité du titulaire en cas de négligence simple avant opposition reste encadré par la loi (montant à vérifier sur le site officiel, conditions susceptibles d’évoluer).
- La médiation bancaire aboutit généralement dans un délai compris entre 30 et 90 jours à compter de la saisine complète du dossier.
Pour approfondir les démarches officielles liées aux litiges de consommation bancaire, les ressources publiées par service-public.fr et economie.gouv.fr détaillent les procédures de médiation et les textes applicables en vigueur.
FAQ
Combien de temps la banque a-t-elle pour rembourser un paiement non autorisé ?
La banque doit créditer le compte au plus tard le premier jour ouvrable suivant la notification de l’opération litigieuse, sauf soupçon motivé de fraude impliquant le titulaire.
Peut-on être remboursé si le code secret a été utilisé lors de la fraude ?
Oui, dans la majorité des cas, dès lors que le code n’a pas été communiqué volontairement à un tiers. En effet, l’utilisation du code ne présume pas automatiquement une négligence grave du titulaire.
Que faire si la banque invoque une négligence grave pour refuser le remboursement ?
Il convient de demander par écrit les éléments précis justifiant cette qualification. Il faut ensuite contester formellement cette appréciation auprès du service réclamations, avant d’envisager la saisine du médiateur bancaire.
Le remboursement s’applique-t-il aussi aux virements frauduleux ?
Un virement non autorisé, initié sans consentement valable du titulaire, relève du même régime de protection que les paiements par carte. Il faut toutefois démontrer l’absence d’autorisation effective de l’opération.
Faut-il obligatoirement déposer plainte avant de contester le paiement ?
Le dépôt de plainte n’est pas une condition légale du remboursement. Il renforce cependant considérablement le dossier transmis à la banque, notamment lorsque les montants détournés sont élevés ou répétés.
