L’essentiel à retenir : un plan de départ volontaire (PDV) permet à une entreprise de supprimer des postes en proposant aux salariés de partir volontairement, avec des indemnités souvent supérieures au minimum légal. Il prend aujourd’hui deux formes principales : le PDV inscrit dans un plan de sauvegarde de l’emploi (PSE), en cas de difficultés ou de réorganisation économique, et la rupture conventionnelle collective (RCC), créée en 2017, qui exclut tout licenciement. Dans les deux cas, le salarié qui part a en principe droit à l’assurance chômage, et ses indemnités bénéficient d’un régime fiscal et social favorable.
Sommaire
- Les formes de départ volontaire
- La procédure
- Les indemnités
- Chômage et fiscalité
- Accepter ou non : les questions à se poser
- FAQ
Les formes de départ volontaire
| Dispositif | Contexte | Licenciements possibles ? |
|---|---|---|
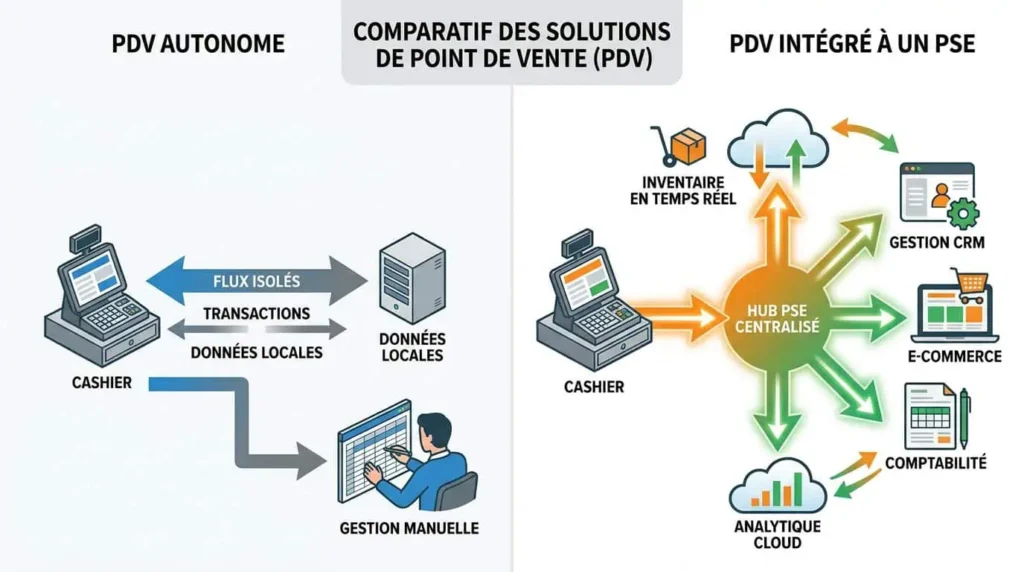
| PDV dans un PSE | Motif économique, entreprises d’au moins 50 salariés, au moins 10 suppressions de postes | Oui, si les départs volontaires ne suffisent pas (sauf PDV « autonome » qui s’engage à ne pas licencier) |
| Rupture conventionnelle collective (RCC) | Accord collectif, sans exigence de difficultés économiques | Non, exclusion de tout licenciement pour atteindre les objectifs |
| Rupture conventionnelle individuelle | Accord entre un salarié et l’employeur | Sans objet |
La procédure
- PSE : accord majoritaire avec les syndicats ou document unilatéral de l’employeur, consultation du CSE, puis validation ou homologation par l’administration (DREETS).
- RCC : accord collectif majoritaire fixant le nombre de départs, les conditions d’éligibilité, les critères de départage, les indemnités et les mesures de reclassement externe, validé par l’administration.
- Côté salarié : candidature volontaire dans un délai fixé, accord de l’employeur, puis signature d’une convention de rupture. Le départ ne peut pas être imposé.
Les indemnités
L’indemnité de départ volontaire est au moins égale à l’indemnité légale de licenciement (ou conventionnelle si elle est plus favorable), et souvent majorée par l’accord. Peuvent s’y ajouter : aide à la création d’entreprise, formation de reconversion, congé de reclassement ou de mobilité, prime de départ rapide. Le salarié perçoit aussi son solde de tout compte.
Chômage et fiscalité
- Assurance chômage : le départ dans le cadre d’un PSE ou d’une RCC ouvre droit à l’ARE, après les différés d’indemnisation liés aux indemnités supra-légales et aux congés payés.
- Impôt sur le revenu : les indemnités versées dans le cadre d’un PSE ou d’une RCC sont exonérées.
- Cotisations sociales : exonération dans la limite de deux fois le plafond annuel de la sécurité sociale (96 120 € en 2026) ; CSG-CRDS sur la part dépassant l’indemnité légale ou conventionnelle.
Accepter ou non : les questions à se poser
- Quel est le montant net, comparé à ce que je perdrais en restant ou en étant licencié plus tard ?
- Ai-je un projet (emploi, création d’entreprise, formation) et les mesures d’accompagnement me sont-elles utiles ?
- Combien de temps serai-je indemnisé par France Travail, et à quel niveau ?
- Quelle incidence sur ma retraite, si je suis en fin de carrière ?
Faites-vous conseiller par les représentants du personnel ou un avocat avant de signer.
FAQ
Puis-je être contraint de partir ?
Non, le volontariat est la condition du dispositif. En cas de pression, la rupture pourrait être contestée.
Puis-je contester mon départ volontaire ?
Les possibilités sont limitées, mais un vice du consentement ou une irrégularité de l’accord peuvent être invoqués devant le juge, dans des délais courts.
Voir aussi : la rétrogradation après une réorganisation.
Sources : Code du travail (art. L. 1233-61 et s. sur le PSE, L. 1237-19 et s. sur la RCC), Code général des impôts (art. 80 duodecies), Code de la sécurité sociale (art. L. 242-1), service-public.fr. Vérifié en octobre 2026.
