L’essentiel à retenir : le regroupement de crédits (ou rachat de crédits) remplace plusieurs prêts par un seul, avec une mensualité plus basse grâce à un allongement de la durée. Il soulage le budget, mais le coût total du crédit augmente presque toujours. Il faut comparer le TAEG, les frais (dossier, intermédiaire, indemnités de remboursement anticipé des anciens prêts, garanties) et la durée. L’opération est encadrée par le Code de la consommation : offre écrite, délai de rétractation de 14 jours pour un crédit à la consommation, délai de réflexion de 10 jours si la part immobilière dépasse 60 %.
Sommaire
- Comment fonctionne le regroupement ?
- Avantages
- Inconvénients et coûts
- Le cadre légal
- Pour qui ?
- Bien comparer
- Alternatives
Comment fonctionne le regroupement ?
Un établissement de crédit rembourse vos prêts en cours (crédits renouvelables, prêts personnels, crédit auto, parfois prêt immobilier) et vous accorde un nouveau prêt unique, éventuellement avec une somme supplémentaire (trésorerie). On passe souvent par un intermédiaire en opérations de banque (IOBSP), qui doit être immatriculé à l’ORIAS.
Avantages
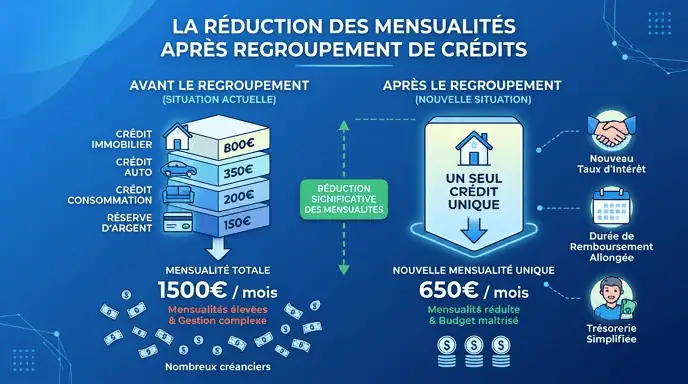
- une mensualité unique et plus basse, qui réduit le taux d’endettement ;
- un seul interlocuteur et une seule date de prélèvement ;
- la possibilité de financer un projet en même temps.
Inconvénients et coûts
| Coût | À vérifier |
|---|---|
| Allongement de la durée | Le coût total des intérêts augmente, souvent fortement |
| Indemnités de remboursement anticipé | Crédit immobilier : au plus 6 mois d’intérêts, dans la limite de 3 % du capital remboursé ; crédit à la consommation : au plus 1 % (0,5 % si moins d’un an restant), et aucune en dessous de certains montants |
| Frais de dossier et d’intermédiaire | L’intermédiaire ne peut être payé avant le déblocage des fonds |
| Garanties | Hypothèque ou caution si la part immobilière est importante, assurance emprunteur |
Exemple simplifié : passer de 900 € par mois sur 4 ans à 600 € par mois sur 8 ans soulage le budget de 300 €, mais fait payer bien plus au total. Demandez toujours le tableau d’amortissement et le coût total comparé à la situation actuelle.
Le cadre légal
- Information précontractuelle et offre écrite indiquant le TAEG, le coût total et la comparaison avec les crédits regroupés.
- Taux d’usure : le TAEG ne peut dépasser le seuil fixé chaque trimestre par la Banque de France.
- Rétractation : 14 jours après la signature pour un regroupement relevant du crédit à la consommation.
- Délai de réflexion : 10 jours avant d’accepter l’offre si la part des crédits immobiliers dépasse 60 % du total (régime du crédit immobilier).
- Interdiction pour l’intermédiaire de percevoir une rémunération avant le versement des fonds.
Pour qui ?
Le regroupement peut avoir du sens pour un ménage solvable dont la charge mensuelle est devenue trop lourde (crédits renouvelables chers, baisse de revenus), surtout s’il permet de solder des crédits à taux élevé. Il est déconseillé en cas de surendettement avéré : la procédure de surendettement de la Banque de France est alors plus adaptée. Pour les tensions financières dans le couple, voir aussi crédits contractés par le conjoint.
Bien comparer
- Lister chaque crédit : capital restant, taux, mensualité, durée restante, indemnités de remboursement anticipé.
- Comparer le coût total restant à payer avec le coût total du regroupement.
- Demander plusieurs offres et comparer les TAEG, pas seulement les mensualités.
- Vérifier l’immatriculation ORIAS de l’intermédiaire.
- Se méfier des promesses de « solution miracle » et de toute demande de frais avant l’offre.
Alternatives
- renégocier un prêt immobilier avec sa banque ;
- rembourser en priorité le crédit renouvelable le plus cher ;
- solliciter un accompagnement budgétaire (point conseil budget, gratuit) ;
- déposer un dossier de surendettement en cas d’impossibilité durable de payer.
Sources : Code de la consommation (art. L. 312-1 et s., L. 313-1 et s., L. 314-1 et s.), Banque de France (taux d’usure, surendettement), ORIAS, service-public.fr. Information générale, non personnalisée. Vérifié en octobre 2026.
