
L’essentiel à retenir : un prélèvement « EPS » sur un relevé bancaire français correspond le plus souvent à un abonnement de télésurveillance Homiris, service d’Euro Protection Surveillance (groupe Crédit Mutuel), souvent souscrit via une agence Crédit Mutuel ou CIC. Pour l’arrêter durablement, il faut résilier le contrat. En cas de doute sur le débit lui-même, la loi prévoit deux recours : le remboursement sans justification pendant 8 semaines pour un prélèvement autorisé, et jusqu’à 13 mois pour un prélèvement non autorisé.
Sommaire
- Qui est derrière un prélèvement EPS ?
- Montant et fréquence
- Pourquoi ce prélèvement apparaît-il sur votre compte ?
- Comment résilier et stopper les prélèvements
- Prélèvement contesté ou non autorisé : vos recours
- Prévenir les prélèvements indésirables
- FAQ
Qui est derrière un prélèvement EPS ?
Euro Protection Surveillance et la marque Homiris
EPS (Euro Protection Surveillance) est une société de télésurveillance rattachée au groupe Crédit Mutuel. Ses offres grand public sont commercialisées sous la marque Homiris, et distribuées notamment par les réseaux Crédit Mutuel et CIC, aussi bien auprès des particuliers que des professionnels (commerces, locaux d’entreprise).
Lire le libellé et l’identifiant créancier
Sur le relevé, le libellé peut mentionner « EPS », « HOMIRIS » ou « EURO PROTECTION SURVEILLANCE », avec la référence unique du mandat (RUM) et l’identifiant créancier SEPA (ICS). Comparez ces références avec celles de votre contrat ou de votre espace client : elles permettent de savoir à quel mandat se rattache le débit.
Attention à l’homonyme autrichien « eps »
« eps » est aussi le nom d’un moyen de paiement en ligne autrichien (virement en ligne utilisé sur certains sites marchands). Une opération « eps » liée à un achat en ligne n’a rien à voir avec un abonnement de télésurveillance. Dans ce cas, c’est le nom du marchand et la date de l’achat qu’il faut rechercher.
Montant et fréquence
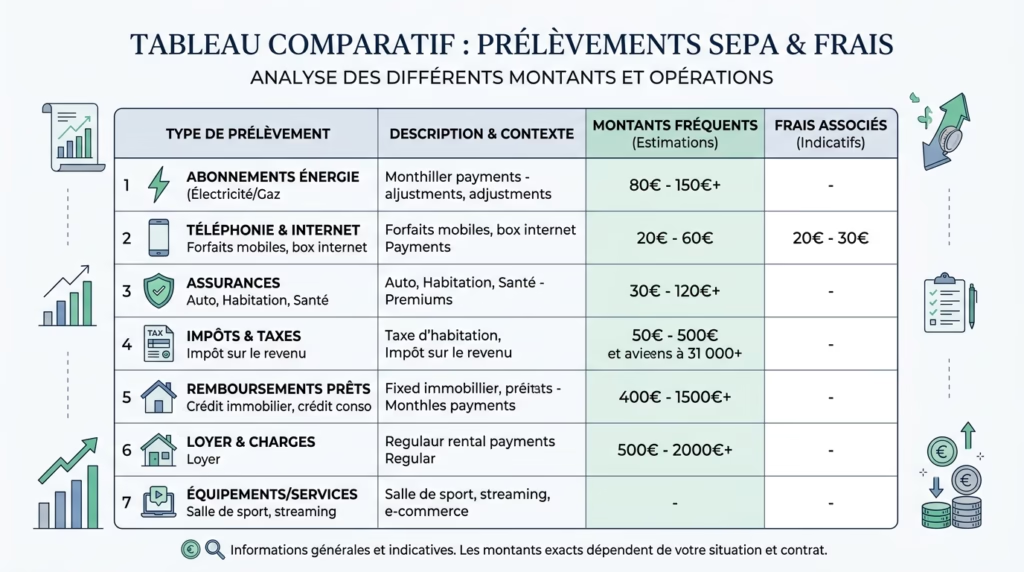
Le montant dépend de la formule souscrite, du type de local et du matériel installé. Il s’agit en général d’un prélèvement mensuel d’un montant fixe, de l’ordre de quelques dizaines d’euros, avec des contrats plus élevés pour les locaux professionnels. Le tarif exact figure dans les conditions particulières du contrat et sur les factures disponibles dans l’espace client. Une variation de montant d’un mois à l’autre doit correspondre à une révision tarifaire annoncée ou à une option ajoutée.
Pourquoi ce prélèvement apparaît-il sur votre compte ?
Un contrat souscrit, parfois oublié
Le cas le plus courant : un contrat de télésurveillance a été signé, parfois plusieurs années auparavant, lors d’un rendez-vous en agence bancaire ou à l’ouverture d’un compte professionnel. Le mandat de prélèvement a été signé en même temps que d’autres documents.
Un autre titulaire du compte
Sur un compte joint, ou sur un compte professionnel où plusieurs personnes ont la signature, un autre titulaire ou mandataire a pu souscrire le contrat. La liste des mandats actifs est consultable dans l’espace en ligne de la banque ou auprès du conseiller.
Une erreur ou une fraude
Plus rarement, aucun contrat ne correspond : erreur de saisie d’IBAN ou utilisation frauduleuse de vos coordonnées. C’est alors le régime du prélèvement non autorisé qui s’applique (voir plus bas).
Comment résilier et stopper les prélèvements
Vérifier la durée d’engagement
Les contrats de télésurveillance comportent souvent une durée d’engagement initiale, puis se poursuivent par tacite reconduction ou à durée indéterminée avec un préavis. Ces conditions figurent dans votre contrat : vérifiez-les avant d’envoyer votre demande, ainsi que les éventuels frais de résiliation anticipée et les modalités de reprise du matériel.
Résilier en ligne ou par courrier
Depuis la loi du 16 août 2022, lorsqu’un professionnel permet de souscrire un contrat en ligne, il doit aussi proposer une fonctionnalité gratuite de résiliation en ligne (« résilier mon contrat », dite résiliation en trois clics), obligatoire depuis 2023, y compris pour les contrats signés sur papier. Vous pouvez aussi résilier par lettre recommandée avec accusé de réception, en indiquant votre numéro de contrat et la date souhaitée. Dans tous les cas, conservez la confirmation de résiliation.
Droit de rétractation pour un contrat récent
Si le contrat a été conclu à distance ou hors établissement (démarchage, souscription en ligne) par un particulier, la loi prévoit un délai de rétractation de 14 jours. Au-delà, ce sont les conditions de résiliation du contrat qui s’appliquent.
Le matériel
Selon le contrat, le matériel (centrale, détecteurs, sirène) est loué ou vendu. S’il est loué, il doit être restitué ou désinstallé ; à défaut, des frais peuvent être facturés.
Prélèvement contesté ou non autorisé : vos recours
Prélèvement autorisé : 8 semaines, sans justification
Pour un prélèvement SEPA que vous avez autorisé (un mandat existe), vous pouvez demander à votre banque le remboursement sans avoir à le justifier, dans les 8 semaines suivant le débit (articles L. 133-25 et L. 133-25-1 du Code monétaire et financier). La banque rembourse ou justifie son refus sous 10 jours ouvrables. Attention : ce remboursement ne fait pas disparaître la dette. Si le contrat est toujours en cours, le créancier pourra réclamer la somme autrement.
Prélèvement non autorisé : jusqu’à 13 mois
Si aucun mandat n’a été donné, le prélèvement est non autorisé. Signalez-le à votre banque sans tarder, et au plus tard dans les 13 mois suivant le débit (article L. 133-24 du même code) : elle doit vous rembourser immédiatement, sauf si elle a de bonnes raisons de soupçonner une fraude de votre part.
| Situation | Délai | Base légale | Démarche |
|---|---|---|---|
| Prélèvement autorisé que vous contestez | 8 semaines après le débit | Art. L. 133-25 et L. 133-25-1 CMF | Demande de remboursement à la banque |
| Prélèvement sans mandat (non autorisé) | 13 mois après le débit | Art. L. 133-24 CMF | Signalement à la banque, remboursement immédiat |
| Arrêt de l’abonnement | Selon le contrat | Conditions générales, Code de la consommation | Résiliation en ligne ou par recommandé |
| Contrat récent conclu à distance (particulier) | 14 jours | Droit de rétractation | Demande de rétractation au vendeur |
Révoquer le mandat
Vous pouvez aussi révoquer le mandat auprès du créancier et demander à votre banque de refuser les prélèvements futurs de ce créancier. Mais révoquer un mandat ne résilie pas le contrat : les sommes dues jusqu’à la résiliation restent exigibles. La bonne séquence est donc de résilier d’abord, puis de vérifier l’arrêt effectif des prélèvements.
Prévenir les prélèvements indésirables
- Listes blanches et noires : votre banque doit vous permettre de limiter les prélèvements à certains créanciers, ou d’en bloquer d’autres, ainsi que de plafonner les montants.
- Relevés : un coup d’œil régulier sur l’application bancaire permet d’agir dans le délai de 8 semaines.
- RIB : ne le communiquez qu’aux organismes de confiance. Notre article est-il dangereux de donner un relevé de compte ? détaille les précautions utiles.
- Comptes professionnels : faites régulièrement le point sur les mandats actifs, surtout lorsque plusieurs personnes ont la signature.
Pour d’autres prélèvements au libellé peu clair, voir aussi notre article sur le prélèvement CFSP.
FAQ
Comment savoir si le prélèvement EPS est légitime ?
Comparez la référence du mandat (RUM) et l’identifiant créancier du débit avec votre contrat Homiris ou votre espace client. Si vous ne retrouvez aucun contrat, contactez le service client d’Homiris, puis votre banque.
Puis-je bloquer le prélèvement immédiatement ?
Oui, en révoquant le mandat et en demandant à votre banque de refuser ce créancier. Mais si le contrat existe, il continue de courir : résiliez-le pour ne plus rien devoir.
Le contrat peut-il concerner le compte de mon entreprise sans que je le sache ?
Oui, si une autre personne disposant de la signature sur le compte l’a souscrit. Les règles de protection du consommateur (rétractation, notamment) ne s’appliquent alors en principe pas : ce sont les conditions du contrat professionnel qui priment.
Sources : Code monétaire et financier (art. L. 133-24, L. 133-25, L. 133-25-1), Banque de France (FAQ prélèvement SEPA), DGCCRF, loi n° 2022-1158 du 16 août 2022 (résiliation en ligne).
