
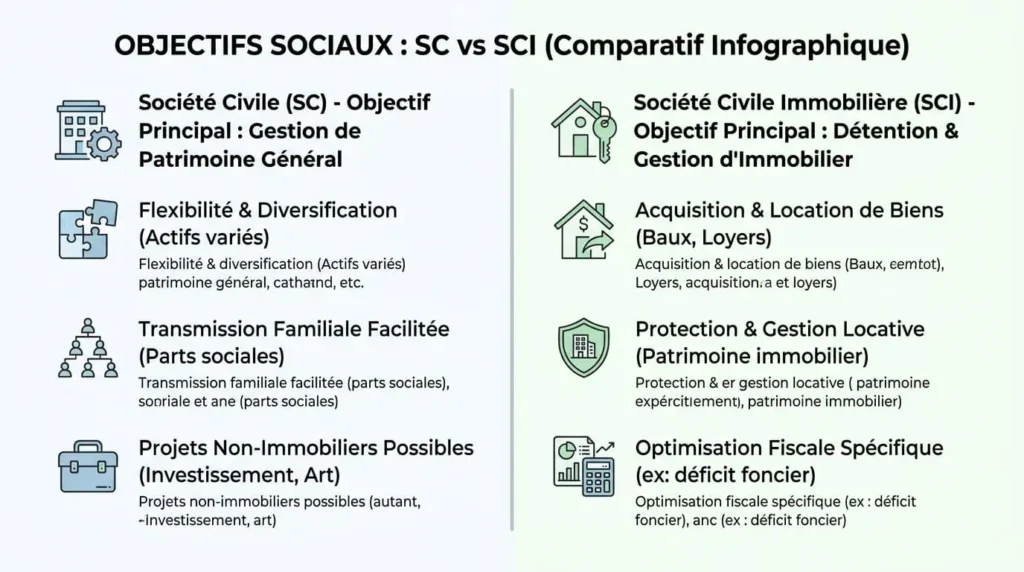
L’essentiel à retenir : la SCI (société civile immobilière) n’est qu’une variante de la société civile (SC), dont l’objet est de détenir et gérer des biens immobiliers. Une société civile « tout court » peut avoir un autre objet civil : détenir un portefeuille de valeurs mobilières ou des participations (SC de portefeuille, holding patrimoniale), exercer une profession libérale (SCP), etc. Les deux relèvent par défaut de l’impôt sur le revenu (transparence fiscale), avec une option possible pour l’impôt sur les sociétés, et leurs associés sont responsables des dettes sociales de façon indéfinie, à proportion de leurs parts. Le bon choix dépend des biens que vous voulez y loger.
Sommaire
- Société civile et SCI : le lien
- L’objet social, critère décisif
- La fiscalité
- La responsabilité des associés
- Laquelle choisir ?
- Créer la société
Société civile et SCI : le lien
La société civile est régie par les articles 1832 et suivants, et 1845 et suivants du Code civil. Elle a un objet civil, par opposition aux activités commerciales. La SCI est une société civile dont l’objet est immobilier ; il existe d’autres formes spécialisées : SCP (professions libérales réglementées), SCM (moyens), SCPI (placement immobilier collectif), GFA ou GFV (foncier agricole ou viticole).
L’objet social, critère décisif
| Objectif | Structure adaptée |
|---|---|
| Acheter, louer (vide), gérer ou transmettre un immeuble | SCI |
| Détenir et gérer un portefeuille de titres, des parts de sociétés, des liquidités | Société civile de portefeuille (SC) |
| Regrouper immobilier et placements financiers | Société civile à objet élargi, à rédiger avec soin |
| Louer en meublé de façon habituelle | Activité commerciale : SCI soumise à l’IS, ou autre structure |
L’objet social, défini dans les statuts, limite les actes que la société peut accomplir : rédigez-le en pensant à l’avenir.
La fiscalité
- Par défaut, impôt sur le revenu : les résultats sont imposés chez les associés, à proportion de leurs parts (revenus fonciers pour une SCI qui loue nu, revenus de capitaux et plus-values pour une SC de portefeuille). Les plus-values immobilières suivent le régime des particuliers, avec abattements pour durée de détention.
- Option pour l’impôt sur les sociétés : la société est imposée elle-même ; amortissement possible des immeubles, mais plus-values calculées sans abattement pour durée de détention. L’option est en principe irrévocable.
- IS obligatoire si la société exerce une activité commerciale de façon habituelle (location meublée, marchand de biens).
Voir aussi la fiscalité de la location meublée.
La responsabilité des associés
Dans toute société civile, les associés répondent des dettes sociales indéfiniment, à proportion de leur part dans le capital (article 1857 du Code civil), mais seulement après que le créancier a vainement poursuivi la société. Ce n’est donc pas une société à responsabilité limitée : un emprunt important engage potentiellement le patrimoine personnel des associés.
Laquelle choisir ?
- Uniquement de l’immobilier : la SCI est l’outil classique, notamment pour organiser une transmission progressive par donation de parts ou éviter l’indivision.
- Surtout des placements financiers : la société civile de portefeuille, qui permet de centraliser la gestion et de transmettre des parts.
- Une activité commerciale : une société commerciale (SARL, SAS) est plus adaptée.
La création d’une holding ou d’une société civile de portefeuille a des incidences fiscales complexes : faites-vous accompagner par un notaire, un avocat ou un expert-comptable.
Créer la société
- Rédiger les statuts (objet, apports, gérance, règles de cession des parts, prise de décision).
- Constituer le capital (libre, sans minimum).
- Publier une annonce légale.
- Immatriculer la société via le guichet unique des formalités.
Sources : Code civil (art. 1832 et s., 1845 à 1870-1), Code général des impôts (art. 8, 206), service-public.fr. Vérifié en octobre 2026.
