
L’essentiel à retenir : la location meublée ouvre droit à un avantage fiscal location meublée substantiel grâce au statut LMNP, qui permet de choisir entre le micro-BIC avec son abattement forfaitaire et le régime réel avec amortissement comptable. Ce dernier permet souvent d’effacer totalement l’imposition des loyers pendant plusieurs années, contrairement à la location nue soumise au régime foncier classique. Le choix du bon statut, LMNP ou LMP, dépend de seuils de recettes précis qu’il convient de vérifier chaque année.
Sommaire
- Location meublée : un cadre fiscal attractif pour les investisseurs
- Micro-BIC : l’abattement forfaitaire pour une fiscalité simplifiée
- Régime réel : le levier fiscal le plus puissant en LMNP
- Micro-BIC ou régime réel : comment choisir le bon statut fiscal
- LMNP ou LMP : quel statut pour optimiser votre fiscalité
- Location meublée vs location nue : quel avantage fiscal réel
- Nos conseils pour optimiser durablement votre fiscalité en location meublée
| Aspect | Détail |
|---|---|
| Statut LMNP | Recettes locatives inférieures au seuil légal, imposées en BIC |
| Statut LMP | Recettes supérieures au seuil et activité prépondérante dans le foyer fiscal |
| Micro-BIC | Abattement forfaitaire appliqué automatiquement, aucune déduction de charges réelles |
| Régime réel simplifié | Déduction des charges réelles et amortissement comptable du bien et du mobilier |
| Déficit reportable | Possible uniquement en régime réel, sur les BIC non professionnels ou professionnels |
| Plus-value immobilière | Régime des particuliers en LMNP, régime professionnel en LMP |
Location meublée : un cadre fiscal attractif pour les investisseurs
Le statut LMNP repose sur une logique simple : les revenus tirés de la location meublée sont imposés dans la catégorie des bénéfices industriels et commerciaux, et non dans celle des revenus fonciers. Cette classification change tout, car elle autorise des mécanismes de déduction beaucoup plus favorables que ceux réservés à la location nue.
Concrètement, un propriétaire qui loue un studio meublé à 650 euros par mois peut, selon le régime choisi, réduire drastiquement sa base imposable. C’est précisément ce qui explique l’attrait durable de l’avantage fiscal location meublée auprès des investisseurs particuliers depuis plusieurs années.
Chiffres clés
- Le régime réel permet fréquemment de neutraliser l’imposition des loyers pendant une dizaine d’années grâce à l’amortissement cumulé.
- Le micro-BIC concerne la majorité des loueurs en meublé dont les recettes restent modestes, faute de charges suffisantes à déduire.
- La bascule vers le statut de loueur en meublé professionnel modifie en profondeur le traitement fiscal de la plus-value à la revente.
Ce cadre s’inscrit dans une réglementation précise, dont les seuils sont régulièrement ajustés par la loi de finances (montants à vérifier sur le site officiel des impôts). Pour les entrepreneurs qui structurent leur patrimoine, comparer ce régime à d’autres véhicules d’investissement, comme lors d’un investissement en ETF, permet de mesurer l’intérêt réel de la fiscalité immobilière meublée.
Micro-BIC : l’abattement forfaitaire pour une fiscalité simplifiée
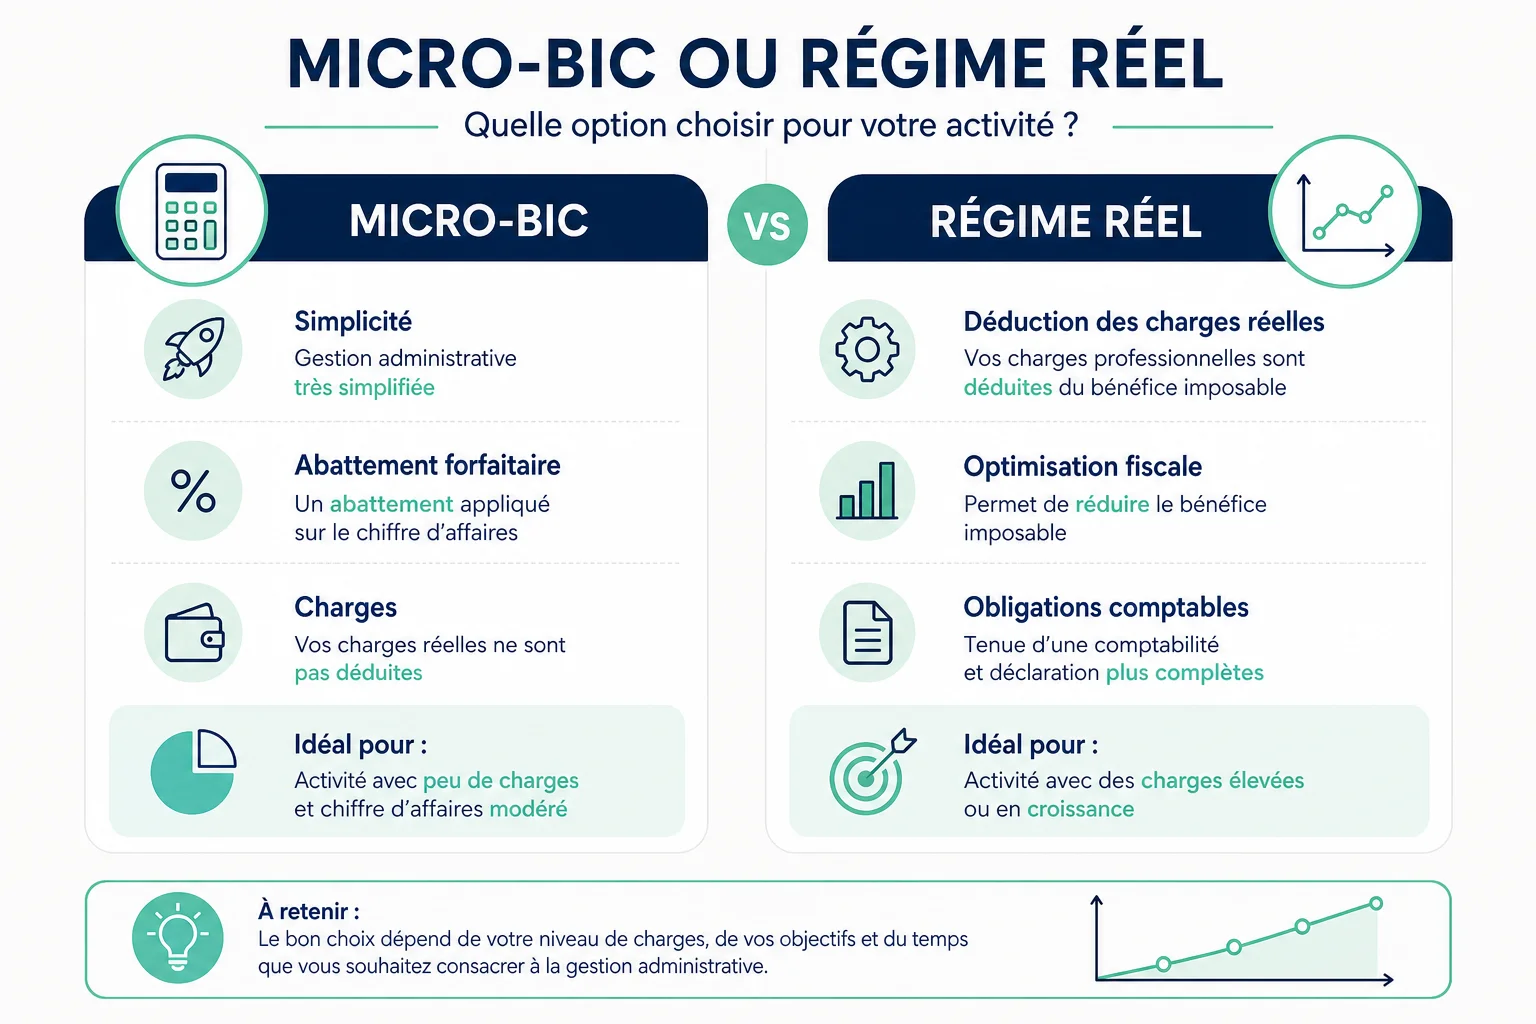
Le régime micro-BIC constitue la porte d’entrée fiscale la plus simple pour un loueur en meublé. Il applique un abattement forfaitaire directement sur les recettes brutes déclarées, sans qu’il soit nécessaire de justifier la moindre charge réelle.
Ce mécanisme convient particulièrement aux propriétaires dont les charges réelles restent faibles par rapport aux loyers perçus. En revanche, dès lors que les frais réels dépassent le taux d’abattement appliqué, ce régime devient mécaniquement défavorable.
Conditions et plafonds du micro-BIC en 2026
L’accès au micro-BIC dépend d’un plafond annuel de recettes locatives, fixé aux alentours de 77 700 euros pour la location meublée classique (montant à vérifier sur le site officiel des impôts, ces seuils étant régulièrement révisés). L’abattement applicable varie généralement entre 30 % et 50 % selon la nature du logement, une distinction issue de réformes récentes concernant les meublés de tourisme.
Au-delà de ces plafonds, le contribuable bascule automatiquement vers le régime réel, qu’il l’ait anticipé ou non. C’est pourquoi il est recommandé de suivre ses recettes locatives cumulées tout au long de l’année, un exercice comparable à la vigilance qu’exige la tenue d’une comptabilité fiduciaire rigoureuse.
Régime réel : le levier fiscal le plus puissant en LMNP
Le régime réel simplifié transforme radicalement l’équation fiscale du loueur en meublé. Il autorise la déduction de toutes les charges réelles, mais surtout la comptabilisation d’un amortissement comptable qui n’existe dans aucun autre régime locatif accessible aux particuliers.
L’amortissement du bien et du mobilier
L’amortissement consiste à répartir la valeur du bien immobilier, hors terrain, ainsi que celle du mobilier, sur leur durée d’usage estimée. Un bien acquis 180 000 euros peut ainsi générer une charge comptable annuelle de plusieurs milliers d’euros pendant vingt à trente ans, sans aucune sortie de trésorerie réelle.
Ce mécanisme explique pourquoi tant de loueurs meublés ne paient aucun impôt sur leurs loyers pendant de longues années. Le mobilier, lui, s’amortit sur une période plus courte, généralement entre cinq et dix ans.
Les charges déductibles et le déficit reportable
Aux amortissements s’ajoutent les charges déductibles classiques : intérêts d’emprunt, taxe foncière, frais de gestion, primes d’assurance ou encore frais de comptabilité. Lorsque ces charges dépassent les recettes, un déficit reportable se constitue et peut s’imputer sur les revenus BIC des années suivantes, dans la limite de dix ans.
Pour sécuriser ces calculs, le recours à un organisme de gestion agréé reste une pratique courante chez les loueurs en meublé professionnel.
Micro-BIC ou régime réel : comment choisir le bon statut fiscal
La question mérite d’être posée chaque année, car la situation d’un loueur en meublé évolue avec le temps. Faut-il rester au micro-BIC par simplicité, ou basculer au régime réel pour maximiser l’avantage fiscal location meublée ?
Le choix dépend essentiellement du montant des charges réelles et de l’ancienneté du bien dans le patrimoine de l’investisseur.
- Le montant de l’emprunt en cours et des intérêts qui en découlent.
- La valeur d’acquisition du bien, déterminante pour le calcul de l’amortissement.
- Le niveau des charges de copropriété et des travaux d’entretien récurrents.
- L’horizon de détention prévu, car le régime réel implique une comptabilité annuelle.
- La volonté de reporter un déficit sur plusieurs exercices fiscaux futurs.
Dans la majorité des cas observés, un bien financé à crédit et acquis à un prix significatif justifie le passage au régime réel dès la première année de location. Cette décision s’apparente à celle qu’un entrepreneur doit trancher lorsqu’il compare deux structures juridiques, comme dans l’article consacré au choix entre SC ou SCI pour la détention immobilière.
LMNP ou LMP : quel statut pour optimiser votre fiscalité
Le statut LMNP demeure la norme pour la grande majorité des propriétaires qui louent un bien meublé en complément de leur activité principale. Il devient LMP, loueur en meublé professionnel, dès que deux conditions cumulatives sont réunies.
Les critères pour basculer en LMP
Le basculement s’opère lorsque les recettes locatives annuelles dépassent un seuil légal, fixé aux alentours de 23 000 euros (montant à vérifier sur le site officiel), et que ces recettes excèdent les autres revenus professionnels du foyer fiscal. Ces deux critères doivent être satisfaits simultanément pour que le statut LMP s’applique.
La conséquence la plus notable concerne la plus-value immobilière à la revente : en LMP, elle relève du régime des plus-values professionnelles, avec des exonérations possibles après cinq ans d’activité. En LMNP, elle reste soumise au régime classique des particuliers, moins favorable sur ce point précis mais plus simple à anticiper.
Le statut LMP ouvre également droit à l’imputation du déficit sur le revenu global, contrairement au LMNP qui limite ce report aux seuls revenus BIC futurs. Une différence qui pèse lourd pour un investisseur multipliant les acquisitions, un peu comme celui qui structure son patrimoine via un PEA ou un compte-titres selon sa stratégie fiscale globale.
Location meublée vs location nue : quel avantage fiscal réel
La location nue relève du régime des revenus fonciers, avec son propre micro-foncier à 30 % d’abattement et son régime réel foncier. Ce dernier autorise la déduction des charges, mais interdit tout amortissement comptable du bien.
C’est précisément là que réside la différence fondamentale avec la location meublée. Sur un bien de valeur équivalente, le régime réel meublé génère mécaniquement une base imposable plus faible, voire nulle pendant plusieurs années.
Franchement, sur le plan strictement fiscal, la location meublée surclasse presque systématiquement la location nue dès que le bien dépasse une certaine valeur. La contrepartie réside dans une gestion administrative plus lourde, avec bilan comptable annuel et déclaration BIC spécifique.
Le choix entre les deux régimes rejoint souvent celui, plus large, opéré par les indépendants entre différents statuts d’exercice, comme lorsqu’un auto-entrepreneur évalue son besoin d’un compte professionnel dédié pour séparer ses flux financiers.
Nos conseils pour optimiser durablement votre fiscalité en location meublée
Optimiser l’avantage fiscal location meublée ne se limite pas au choix initial d’un régime. Cela suppose un suivi rigoureux dans le temps, ainsi qu’une anticipation des seuils réglementaires susceptibles de faire basculer la situation fiscale du propriétaire.
- Tenir une comptabilité précise dès la première année, même en micro-BIC, pour anticiper un futur passage au réel.
- Faire évaluer séparément la valeur du terrain, du bâti et du mobilier pour optimiser le calcul de l’amortissement.
- Adhérer à un organisme de gestion agréé afin de sécuriser les déclarations et bénéficier d’un accompagnement dédié.
- Anticiper l’impact d’une revente sur la plus-value immobilière avant même l’acquisition du bien.
- Surveiller chaque année le seuil de recettes locatives pour éviter une bascule non anticipée entre LMNP et LMP.
Ce travail de suivi rejoint les bonnes pratiques attendues d’un entrepreneur qui structure sa comptabilité générale, à l’image de celui qui utilise la plateforme Je Déclare pour sécuriser ses obligations fiscales annuelles. Un accompagnement par un professionnel du chiffre demeure recommandé dès que le patrimoine locatif s’étend sur plusieurs biens, comme le rappelle le site du ministère de l’Économie dans ses fiches consacrées à la fiscalité immobilière.
FAQ
Quel est le principal avantage fiscal location meublée par rapport à la location nue ?
Le principal avantage réside dans la possibilité d’amortir comptablement le bien et le mobilier, un mécanisme totalement absent du régime foncier applicable à la location nue.
Peut-on changer de régime fiscal chaque année en LMNP ?
Le passage du micro-BIC au régime réel reste possible chaque année sur option, mais un retour au micro-BIC implique généralement un délai de plusieurs années sous certaines conditions (règles à vérifier sur le site officiel des impôts).
Le déficit reportable en LMNP peut-il s’imputer sur les autres revenus du foyer ?
Non, en LMNP le déficit reportable s’impute uniquement sur les revenus BIC issus de la location meublée future, pendant dix ans. Seul le statut LMP autorise une imputation sur le revenu global.
Faut-il obligatoirement passer par un organisme de gestion agréé ?
Ce n’est pas une obligation légale, mais l’adhésion à un organisme de gestion agréé facilite la validation des amortissements et sécurise le loueur en meublé face à un contrôle fiscal éventuel.
La plus-value immobilière est-elle traitée différemment en LMNP et en LMP ?
Oui, en LMNP la plus-value suit le régime des particuliers, tandis qu’en LMP elle relève du régime professionnel, avec des possibilités d’exonération après cinq années d’activité (conditions à vérifier sur le site officiel).
Écrit par Régis , Formel & normatif. Dernière mise à jour : 03 septembre 2026.
