L’essentiel à retenir : un chèque bloqué pour vérification résulte d’un contrôle de conformité. Ce contrôle est déclenché par un montant inhabituel, un doute sur l’authenticité du titre ou une procédure anti-fraude. Il ne s’agit donc pas d’un refus de paiement. Le blocage dure généralement de quelques jours à plusieurs semaines. Cela dépend si la banque procède à des vérifications internes ou lance un avis de sort auprès de la banque émettrice. En l’absence de déblocage dans un délai raisonnable, le titulaire du compte dispose de recours écrits. Si nécessaire, il peut ensuite saisir le médiateur bancaire.
Un chèque bloqué pour vérification signifie que l’établissement bancaire a suspendu la mise à disposition des fonds. Le temps de s’assurer de la régularité de l’opération, les fonds restent gelés. Cette suspension intervient avant l’encaissement définitif, souvent à la remise du chèque. Elle relève d’une procédure de contrôle interne plutôt que d’un rejet du titre. Les causes les plus fréquentes tiennent au montant inhabituel pour le profil du client, à l’absence d’historique avec l’émetteur ou à un soupçon de falsification. Le compte ne sera crédité qu’après la levée de ce blocage. Ce délai peut prendre de quelques jours ouvrés à plusieurs semaines selon la complexité du dossier.
Sommaire
- Pourquoi votre banque bloque un chèque pour vérification
- Combien de temps dure un blocage pour vérification
- Chèque bloqué ou simple délai d’encaissement : comment faire la différence
- La procédure pas à pas pour débloquer votre chèque
- Demander un avis de sort : la solution en cas de blocage prolongé
- Que faire si la banque refuse de débloquer ou fait traîner la procédure
- Cas particuliers : chèque de banque, entrepreneurs et montants élevés
- FAQ
| Aspect | Détail |
|---|---|
| Délai légal de présentation | 8 jours en France métropolitaine à compter de l’émission (article L131-32 du Code monétaire et financier) |
| Durée de validité du chèque | 1 an et 8 jours à compter de la date d’émission |
| Blocage simple pour vérification | De quelques jours ouvrés à deux semaines en moyenne |
| Avis de sort | Plusieurs semaines, variable selon les établissements concernés |
| Réponse du médiateur bancaire | Dans un délai de 90 jours à compter de la saisine recevable |
| Recours en cas de falsification avérée | Opposition immédiate et déclaration à la banque, puis éventuel signalement |
Pourquoi votre banque bloque un chèque pour vérification
Les établissements bancaires n’exercent pas un contrôle systématique sur chaque remise. En effet, un chèque bloqué pour vérification correspond toujours à un déclencheur précis. Celui-ci est identifié par les systèmes de surveillance des opérations ou par l’agent qui traite la remise. Ce déclencheur peut tenir à la nature même du titre, à son montant, ou au profil du bénéficiaire.
Dans la pratique, le phénomène touche aussi bien les particuliers que les professionnels. Les entrepreneurs sont notamment concernés, car leur activité génère des flux financiers plus variés. On peut alors se demander pourquoi un virement passe presque toujours sans encombre, alors qu’un chèque reste suspect aux yeux de la banque. La réponse tient à l’absence de garantie de provision du compte au moment de la remise. Le virement, lui, suppose une vérification immédiate des fonds disponibles.
Les signaux qui déclenchent un contrôle
Plusieurs éléments concourent à qualifier une remise de chèque comme suspecte. Un montant nettement supérieur aux opérations habituelles du client figure parmi les premiers signaux retenus par les outils de détection. Un émetteur inconnu du bénéficiaire, une écriture manuscrite irrégulière ou des ratures sur le document constituent également des motifs de contrôle renforcé. Un doute sur une éventuelle falsification de chèque produit le même effet.
Une remise effectuée peu après l’ouverture d’un compte attire aussi l’attention. Les banques appliquent en effet une vigilance accrue durant les premiers mois de la relation commerciale.
Le rôle du service conformité et de la lutte anti-fraude
Lorsqu’un signal est détecté, le dossier est transmis au service conformité bancaire. Ce service évalue le risque avant toute mise à disposition des fonds. Il applique les obligations de vigilance imposées par la réglementation contre le blanchiment et le financement du terrorisme. La fraude au chèque demeure l’une des préoccupations majeures de ces équipes. En effet, le chèque reste un support facilement falsifiable comparé aux moyens de paiement dématérialisés.
Combien de temps dure un blocage pour vérification
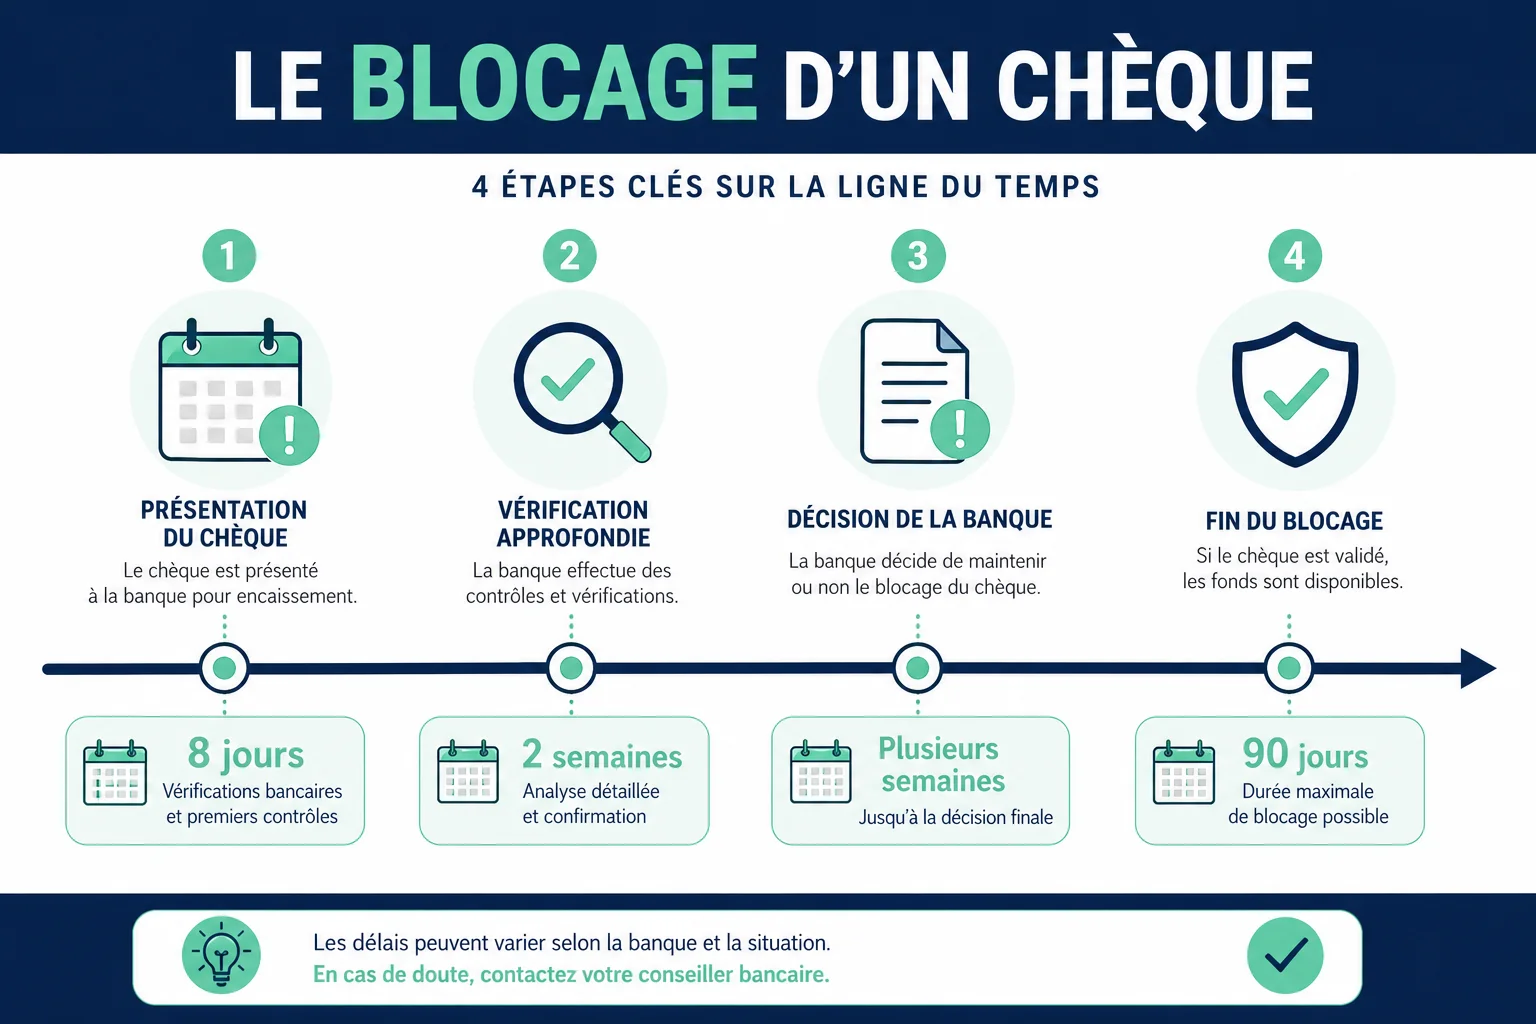
La durée d’un chèque bloqué pour vérification varie fortement selon la nature du contrôle engagé. Un simple contrôle interne de cohérence se résout souvent en quelques jours ouvrés. En revanche, une vérification approfondie impliquant la banque émettrice peut s’étendre sur plusieurs semaines.
Un blocage ne constitue pas un rejet définitif du chèque. Il s’agit d’une mesure conservatoire, le temps que la banque lève le doute sur la régularité de l’opération.
Délai légal d’encaissement versus délai de vérification
Le délai d’encaissement légal d’un chèque obéit à des règles distinctes de celui de sa vérification. Le titre doit être présenté au paiement dans un délai de 8 jours à compter de son émission en France métropolitaine. Sa validité s’étend quant à elle sur 1 an et 8 jours. Ce cadre légal ne doit pas être confondu avec le délai de vérification. Celui-ci dépend des procédures internes de chaque banque et peut se superposer à la compensation bancaire interbancaire habituelle.
Pourquoi certains blocages s’étendent au-delà de quelques jours
Lorsque la banque émettrice tarde à répondre aux sollicitations, le blocage se prolonge mécaniquement. Il en va de même lorsque le dossier nécessite une expertise graphologique en cas de suspicion de falsification de chèque. Un incident de paiement antérieur sur le compte de l’émetteur, ou une opposition déjà enregistrée, allonge également la procédure. Dans certains cas, l’absence de réponse du titulaire sollicité pour fournir des justificatifs explique à elle seule des délais qui dépassent plusieurs semaines.
Chèque bloqué ou simple délai d’encaissement : comment faire la différence
Un délai d’encaissement classique correspond au temps technique nécessaire à la compensation bancaire entre l’établissement du bénéficiaire et celui de l’émetteur. Il s’agit généralement de J+1 ouvré via le système STET, soit moins de 24 heures dans la majorité des cas. Un chèque bloqué pour vérification se distingue, lui, par une mention explicite sur le relevé ou dans l’espace client. Elle est souvent formulée comme « en cours de vérification » ou « opération en attente de validation ».
La meilleure manière de lever le doute consiste à consulter l’historique détaillé de l’opération dans l’espace en ligne. Un statut précis y figure généralement. Si aucune information n’apparaît après le délai habituel de compensation, un contact direct avec le conseiller s’impose. Cela permet de clarifier la situation et d’éviter toute confusion avec une simple lenteur administrative, un sujet proche de celui abordé pour un paiement non autorisé et son remboursement.
Certains signes ne trompent pas. L’absence de crédit sur le compte plusieurs jours après la remise, couplée à un message demandant des justificatifs complémentaires, signale presque toujours une procédure de vérification active plutôt qu’un simple retard technique.
La procédure pas à pas pour débloquer votre chèque
Face à un chèque bloqué pour vérification, la réactivité du titulaire du compte conditionne largement la rapidité de la résolution. Une démarche structurée permet d’éviter les allers-retours inutiles avec la banque.
Contacter son conseiller et fournir les justificatifs demandés
D’abord, le premier réflexe consiste à prendre contact avec son conseiller, par téléphone ou via la messagerie sécurisée de l’espace client. Les justificatifs demandés varient ensuite selon le motif du blocage : facture correspondant au paiement, contrat commercial, pièce d’identité de l’émetteur ou justificatif de la relation d’affaires. Fournir ces éléments rapidement réduit sensiblement le délai de traitement du dossier.
- Vérifier le motif exact du blocage indiqué sur l’espace client ou communiqué par le conseiller
- Rassembler les justificatifs de l’opération commerciale ou personnelle à l’origine de la remise
- Transmettre les documents via un canal tracé, messagerie sécurisée ou courrier recommandé
- Demander une estimation du délai de traitement restant
- Conserver une copie de chaque échange avec la banque
Suivre l’avancement du dossier via son espace client
La plupart des banques affichent un statut évolutif dans l’espace en ligne. Cela permet de suivre la progression sans multiplier les appels. Un suivi régulier, tous les trois à cinq jours ouvrés, reste raisonnable sans pour autant relever de l’acharnement. En l’absence d’évolution après deux semaines, une relance écrite formalise la démarche. Elle prépare ainsi, le cas échéant, une éventuelle réclamation.
Demander un avis de sort : la solution en cas de blocage prolongé
Lorsque le chèque bloqué pour vérification dépasse les délais habituels sans justification claire, la banque du bénéficiaire peut engager un avis de sort auprès de la banque émettrice. Cette procédure interbancaire vise à obtenir une réponse officielle sur le devenir du chèque : paiement, rejet pour absence de provision, ou opposition enregistrée.
L’avis de sort ne relève pas d’une démarche individuelle que le client peut initier seul. Il s’agit en effet d’une requête formulée par l’établissement bancaire lui-même, à la demande du titulaire du compte ou de sa propre initiative. Le titulaire peut néanmoins exiger de son conseiller qu’il déclenche cette procédure dès lors que le blocage excède une durée raisonnable, généralement supérieure à deux semaines.
Le traitement d’un avis de sort prend souvent plusieurs semaines. La banque émettrice doit en effet elle-même vérifier la situation du compte de son client et la régularité du titre. Durant cette période, consulter les précautions à prendre avec ses données bancaires permet d’éviter des erreurs supplémentaires dans la gestion du dossier. Pour les professionnels recevant un chèque de caution sans chéquier, la logique de vérification reste identique. La banque cherche toujours à sécuriser la provenance des fonds avant tout crédit définitif.
Que faire si la banque refuse de débloquer ou fait traîner la procédure
Certains dossiers s’enlisent au-delà de toute justification raisonnable. Lorsque le chèque bloqué pour vérification reste sans issue malgré la transmission de tous les justificatifs demandés, des voies de recours formelles existent.
Saisir le médiateur bancaire
Chaque établissement bancaire dispose d’un médiateur bancaire accessible gratuitement après épuisement des voies de réclamation internes. La saisine s’effectue par écrit, généralement via un formulaire disponible sur le site de la banque. Elle doit par ailleurs être précédée d’une réclamation restée sans réponse satisfaisante pendant un délai de deux mois. Le médiateur dispose en principe de 90 jours pour rendre son avis. Celui-ci n’a pas de caractère contraignant, mais pèse fortement dans la résolution amiable du litige.
Adresser une réclamation écrite avec preuve de réception
La réclamation écrite, adressée en recommandé avec accusé de réception, formalise la demande. Elle constitue aussi une preuve en cas de recours ultérieur. Elle doit détailler la date de remise du chèque, le motif de blocage communiqué, et les justificatifs déjà transmis. Pour les professionnels confrontés à des retards récurrents dans la gestion de leur trésorerie, un comparatif des offres bancaires professionnelles permet parfois d’anticiper ce type de difficulté en choisissant un établissement adapté à son volume d’activité.
Point clé : une réclamation formalisée par écrit, avec preuve de réception, reste la condition préalable indispensable avant toute saisine du médiateur bancaire.
Cas particuliers : chèque de banque, entrepreneurs et montants élevés
Le chèque de banque, souvent perçu comme un gage de sécurité absolue, n’échappe pas pour autant aux procédures de vérification. Un chèque bloqué pour vérification peut concerner ce type de titre lorsque le montant dépasse les seuils de vigilance internes. Le document peut aussi présenter des caractéristiques inhabituelles, notamment dans le cadre de transactions immobilières ou de ventes de véhicules entre particuliers.
Les entrepreneurs et travailleurs indépendants sont particulièrement exposés à ce type de blocage. Leurs comptes professionnels enregistrent en effet des flux plus importants et plus variés que ceux d’un particulier. Choisir une structure bancaire adaptée dès la création de l’activité limite ce risque, une question traitée en détail dans l’article consacré au compte professionnel pour auto-entrepreneur. De même, disposer d’une attestation de vigilance à jour facilite les échanges avec le service conformité lorsque l’activité implique des sous-traitants réglés par chèque.
Pour les montants élevés, généralement au-delà de plusieurs milliers d’euros, le délai de blocage s’allonge presque systématiquement. La banque applique en effet un niveau de contrôle supérieur quel que soit le profil du client. Ce renforcement du contrôle n’a rien d’arbitraire : il correspond à une obligation réglementaire de vigilance renforcée au-delà de certains seuils, rappelée notamment sur le site de la Banque de France.
Chiffres clés
- Délai légal de présentation d’un chèque en France métropolitaine : 8 jours à compter de l’émission
- Durée de validité totale d’un chèque : 1 an et 8 jours
- Délai de réponse du médiateur bancaire : généralement 90 jours après saisine recevable
- Blocage simple pour vérification : de quelques jours à deux semaines en moyenne
FAQ
Un chèque bloqué peut-il être annulé définitivement ?
Oui, dès lors que la vérification révèle une absence de provision, une opposition chèque enregistrée par l’émetteur ou une falsification avérée. Dans ces cas, le titre est rejeté et ne sera jamais crédité sur le compte du bénéficiaire. Celui-ci doit alors se retourner directement contre l’émetteur.
Que faire si mon chèque est perdu pendant la vérification ?
Il convient de signaler immédiatement la perte au conseiller bancaire et de demander une confirmation écrite de la remise initiale, si celle-ci a bien été enregistrée. Une recherche interne est alors lancée. Selon le résultat, un nouveau titre pourra ensuite être demandé à l’émetteur en cas de perte confirmée.
Combien de temps la banque peut-elle légalement bloquer un chèque ?
Aucun texte ne fixe de durée maximale précise pour un chèque bloqué pour vérification, la banque devant toutefois agir avec diligence raisonnable. Au-delà de deux à trois semaines sans justification, une réclamation écrite puis, si nécessaire, la saisine du médiateur bancaire deviennent les démarches appropriées. Cela est rappelé dans les informations générales disponibles sur service-public.fr.
