
L’essentiel à retenir : l’e-reporting facturation électronique est une obligation déclarative. Elle impose aux entreprises de transmettre à l’administration fiscale les données des opérations non couvertes par la facturation électronique obligatoire. Cela concerne notamment les ventes aux particuliers et les transactions internationales. Ce dispositif complète l’e-invoicing dans le cadre de la réforme de la facturation électronique, pilotée par la DGFiP. Sa généralisation est progressive, selon la taille des entreprises, entre 2026 et 2027. Dans ce contexte, utiliser une plateforme de dématérialisation partenaire devient presque indispensable pour automatiser ces flux déclaratifs.
Sommaire
- Qu’est-ce que l’e-reporting dans la facturation électronique ?
- E-reporting vs e-invoicing : quelles différences ?
- Qui est concerné par l’obligation d’e-reporting ?
- Quelles données et opérations transmettre en e-reporting ?
- Comment fonctionne l’e-reporting en pratique ?
- Calendrier et sanctions de la réforme de facturation électronique
| Aspect | Détail |
|---|---|
| Opérations concernées | Ventes B2C, opérations internationales (import/export, intracommunautaire) |
| Canal de transmission | Plateforme de dématérialisation partenaire ou portail public de facturation |
| Format recommandé | Factur-X ou formats structurés compatibles |
| Fréquence | Journalière, décadaire ou mensuelle selon le régime de TVA |
| Pilotage | DGFiP, via le PPF ou les PDP immatriculées |
Qu’est-ce que l’e-reporting dans la facturation électronique ?
L’e-reporting facturation électronique désigne une obligation pour les entreprises assujetties à la TVA. Elles doivent transmettre périodiquement à l’administration fiscale certaines données de transaction et de paiement. Ces données échappent au périmètre de la facture électronique classique. Contrairement à l’e-invoicing, ce dispositif ne concerne pas l’échange de factures entre entreprises françaises. Il s’agit plutôt d’une remontée synthétique d’informations vers la DGFiP.
Définition et rôle dans la réforme de la facturation électronique
Dans le cadre de la réforme de la facturation électronique, l’e-reporting fait pendant à l’e-invoicing. Il couvre les opérations qui ne génèrent pas de facture électronique à proprement parler. Il s’agit notamment des ventes aux particuliers (opérations B2C) et des transactions avec des partenaires hors de France (opérations internationales).
Ce mécanisme répond à un objectif précis : donner à l’administration fiscale une vision complète des flux économiques taxables. Cela inclut ceux qui ne passent pas par le futur portail public de facturation. En réalité, il s’agit moins d’une contrainte nouvelle que d’un prolongement logique du contrôle de TVA déjà exercé via les déclarations CA3.
Ce que la plupart des dirigeants ignorent, c’est que l’e-reporting s’applique même aux petites structures qui ne facturent jamais d’autres entreprises. Une boutique en ligne vendant exclusivement à des particuliers reste pleinement concernée.
E-reporting vs e-invoicing : quelles différences ?
L’e-invoicing correspond à l’échange structuré de factures entre entreprises françaises assujetties à la TVA. La transmission se fait obligatoirement via une plateforme de dématérialisation partenaire ou le portail public de facturation. En revanche, l’e-reporting facturation électronique ne transmet pas la facture elle-même. Il transmet seulement un résumé des données utiles au contrôle fiscal.
Les flux concernés par chaque dispositif
L’e-invoicing couvre uniquement les opérations domestiques entre deux entreprises assujetties, appelées flux B2B. L’e-reporting, lui, couvre trois catégories distinctes : les opérations B2C, les opérations internationales avec des clients ou fournisseurs étrangers, et certaines opérations entre assujettis qui échappent au périmètre B2B strict.
Dès que la facture n’est pas transmise sous forme électronique structurée à un pair professionnel français, l’obligation bascule vers l’e-reporting. Ainsi, une entreprise peut être soumise aux deux dispositifs en même temps, pour des pans différents de son activité.
- E-invoicing : factures B2B domestiques, format Factur-X ou UBL, transmission via PDP ou portail public de facturation
- E-reporting : données de transaction B2C, opérations internationales, synthèse de paiement
- Obligation déclarative commune : conservation des données pendant la durée légale, accessible en cas de contrôle
- Point de convergence : les deux dispositifs transitent par le même type de plateforme technique
Qui est concerné par l’obligation d’e-reporting ?
Toute entreprise assujettie à la TVA et établie en France entre dans le périmètre de l’e-reporting facturation électronique. Il suffit qu’elle réalise au moins une opération B2C ou internationale. Il n’existe pas de seuil de chiffre d’affaires en dessous duquel l’obligation serait écartée. Cela distingue ce dispositif d’autres obligations déclaratives plus sélectives.
Entreprises assujetties et secteurs d’activité visés
Le commerce de détail, la restauration, les prestations de services aux particuliers et l’e-commerce figurent parmi les secteurs les plus exposés. En effet, ils génèrent une part importante de ventes B2C. Les entreprises qui exportent ou importent des biens depuis d’autres pays de l’Union européenne sont également concernées, au titre des opérations internationales.
Les auto-entrepreneurs et micro-entrepreneurs ne sont pas exemptés par principe. Toutefois, leur régime de TVA (franchise en base) peut, dans certains cas, limiter l’obligation effective. Ce point mérite d’être vérifié individuellement, notamment pour ceux qui envisagent d’ouvrir un compte professionnel en tant qu’auto-entrepreneur, afin de structurer leur comptabilité en amont de la réforme.
Les groupes disposant de plusieurs filiales doivent par ailleurs coordonner leurs flux de facturation entre entités. Cet exercice rejoint les problématiques déjà traitées par le rôle d’un fiduciaire en gestion d’entreprise.
Quelles données et opérations transmettre en e-reporting ?
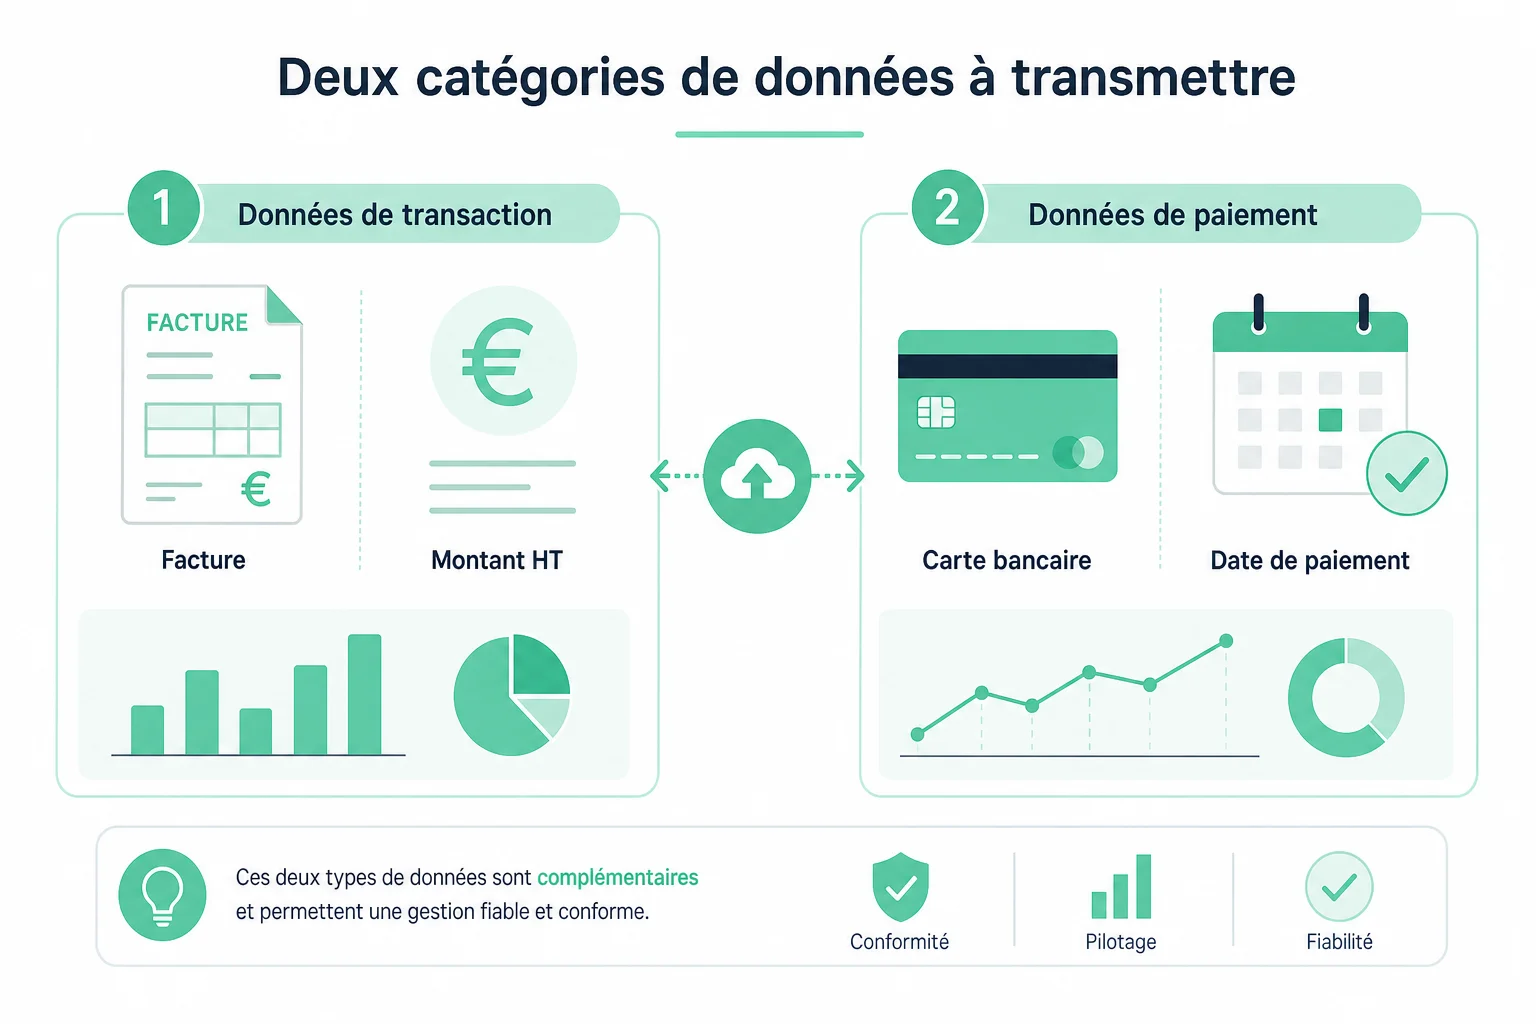
Le contenu de la transmission se décompose en deux blocs distincts. Leur nature diffère selon le moment où l’information devient disponible. Cette distinction structure l’ensemble du dispositif d’e-reporting facturation électronique. Elle conditionne aussi la configuration des outils comptables.
Données de transaction
Les données de transaction regroupent les informations descriptives de l’opération commerciale : montant hors taxe, taux de TVA applicable, nature de l’opération (livraison de biens ou prestation de services), et identification sommaire du client si besoin. Pour les opérations B2C, ces informations sont transmises de manière agrégée. Cela permet de préserver la confidentialité commerciale vis-à-vis des concurrents.
Données de paiement
Les données de paiement concernent, elles, le moment de l’encaissement effectif. C’est un élément déterminant pour les entreprises soumises au régime de TVA sur les encaissements, plutôt que sur les débits. Cette seconde catégorie vise notamment les prestataires de services, dont l’exigibilité de la TVA dépend de la date de paiement reçu.
Un point souvent négligé : l’obligation déclarative porte aussi sur les opérations annulées ou remboursées. Elles doivent faire l’objet d’une correction dans le flux transmis, sous peine d’incohérence avec la déclaration de TVA classique.
Comment fonctionne l’e-reporting en pratique ?
En pratique, l’e-reporting facturation électronique repose sur un transfert automatisé. Il relie le système de facturation de l’entreprise à une plateforme habilitée. Une fois le paramétrage effectué, aucune intervention manuelle répétée n’est nécessaire. Mais comment une PME sans service comptable dédié peut-elle absorber cette contrainte sans y laisser trop de temps ?
Fréquence de déclaration
La fréquence de transmission varie selon le régime de TVA de l’entreprise. Les périodicités diffèrent selon que l’entreprise relève du régime réel normal ou du régime simplifié (fréquences précises à vérifier sur le site officiel de la DGFiP). Cette cadence conditionne directement la charge de travail des équipes comptables.
Automatisation via une plateforme partenaire
Le recours à une plateforme de dématérialisation partenaire permet d’automatiser plusieurs étapes : l’extraction, la mise en forme au format Factur-X, puis la transmission des données vers l’administration ou le portail public de facturation. Par ailleurs, les éditeurs de logiciels de caisse et de facturation intègrent progressivement ces connecteurs. Cela réduit d’autant le risque d’erreur de saisie.
- Identifier les flux B2C et internationaux générés par l’activité
- Choisir une PDP immatriculée ou recourir au portail public de facturation
- Paramétrer l’extraction automatique des données de transaction et de paiement
- Vérifier la cohérence avec la déclaration de TVA avant transmission
- Archiver les flux transmis pour répondre à un éventuel contrôle
La gestion de ces flux rejoint des réflexes déjà connus des entreprises. C’est le cas de celles qui utilisent le portail Net-Entreprises pour leurs démarches URSSAF, ou qui s’appuient sur la plateforme Je Déclare pour centraliser certaines formalités fiscales.
Calendrier et sanctions de la réforme de facturation électronique
Le déploiement de la réforme de la facturation électronique s’échelonne selon la taille des entreprises. L’e-reporting en constitue un volet indissociable. Ce choix vise à laisser aux structures les plus modestes un délai d’adaptation supplémentaire.
Dates clés par taille d’entreprise
Toutes les entreprises, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques à la même date : le 1er septembre 2026. À cette échéance, les grandes entreprises et les ETI doivent aussi émettre l’intégralité de leurs factures au format électronique, et transmettre leurs données d’e-reporting. Pour ces catégories d’entreprises, il n’y a donc aucun décalage entre réception, émission et e-reporting. En revanche, les PME et micro-entreprises bénéficient d’un délai supplémentaire avant d’être pleinement intégrées au dispositif (dates précises à confirmer sur le site de la DGFiP, susceptibles d’ajustements réglementaires).
Cette montée en charge progressive explique pourquoi certaines entreprises préfèrent anticiper. Elles structurent dès à présent leurs flux de facturation, plutôt que d’attendre l’échéance réglementaire qui les concerne directement.
Risques en cas de non-conformité
Le défaut de transmission des données d’e-reporting expose à des sanctions financières. Leur montant précis reste à vérifier sur le site officiel de l’administration fiscale, car ces barèmes peuvent évoluer. Au-delà de l’amende, l’absence de conformité complique sérieusement les contrôles fiscaux ultérieurs. En effet, l’administration dispose de moins d’éléments croisés pour valider la cohérence des déclarations de TVA.
Point clé : une entreprise qui néglige l’e-reporting ne s’expose pas à une sanction isolée. Elle risque un cumul de problèmes : redressement fiscal et perte de crédibilité auprès de ses partenaires financiers. Les structures déjà fragilisées par des dettes sociales, comme celles ayant dû gérer une dette URSSAF importante, ont donc tout intérêt à sécuriser ce volet déclaratif. Elles évitent ainsi un cumul de difficultés administratives.
Les entreprises disposant déjà d’une attestation de vigilance à jour ont généralement une organisation comptable plus mature. C’est un atout non négligeable au moment d’intégrer l’e-reporting dans leurs outils existants.
Chiffres clés
- La réforme de la facturation électronique s’applique à toutes les entreprises assujetties à la TVA établies en France. Il n’existe aucun seuil minimal de chiffre d’affaires pour l’obligation d’e-reporting.
- Trois catégories d’opérations sont couvertes par l’e-reporting : les ventes B2C, les opérations internationales et certains flux B2B hors périmètre de l’e-invoicing.
- Le format Factur-X figure parmi les formats recommandés pour structurer les données transmises via une PDP ou le portail public de facturation.
- Le calendrier de bascule distingue grandes entreprises, ETI, PME et micro-entreprises, avec des échéances échelonnées entre 2026 et 2027 (dates à confirmer sur le site officiel).
Pour anticiper sereinement cette transition, un point de vigilance mérite d’être soulevé : la masse de données à historiser. Certaines structures gèrent déjà un volume important de transactions, à l’image de celles qui doivent régulièrement calculer leur masse salariale pour piloter leur trésorerie. Elles ont donc tout intérêt à intégrer l’e-reporting dans une logique globale de pilotage financier, plutôt que comme une simple contrainte isolée.
Le ministère de l’Économie rappelle que cette réforme vise, in fine, à simplifier les démarches de TVA à moyen terme. La phase de transition actuelle reste toutefois complexe.
FAQ
L’e-reporting concerne-t-il les auto-entrepreneurs ?
Oui, dès lors qu’ils réalisent des opérations B2C ou internationales soumises à la TVA. Cela reste toutefois sous réserve des spécificités liées à la franchise en base applicable à certains régimes.
Faut-il obligatoirement passer par une plateforme de dématérialisation partenaire ?
Non, le recours au portail public de facturation reste possible, mais une PDP offre généralement davantage de fonctionnalités d’automatisation et d’intégration comptable.
Quelle différence entre e-reporting et déclaration de TVA classique ?
L’e-reporting transmet des données détaillées et régulières sur les flux de facturation. La déclaration de TVA, elle, reste une synthèse périodique globale de l’activité imposable.
Le format Factur-X est-il obligatoire pour l’e-reporting ?
Il figure parmi les formats recommandés et interopérables, mais d’autres formats structurés compatibles avec les plateformes habilitées peuvent également être utilisés.
Que risque une entreprise qui ne transmet pas ses données d’e-reporting ?
Elle s’expose à des sanctions financières, dont le montant est fixé par l’administration fiscale. Elle risque aussi un redressement accru lors d’un futur contrôle de TVA.
