
L’essentiel à retenir : si vous avez cassé quelque chose chez quelqu’un, vous devez réparer le dommage (article 1240 du Code civil). La garantie responsabilité civile vie privée, généralement incluse dans l’assurance habitation, prend le plus souvent en charge l’indemnisation, mais avec des exclusions fréquentes : les objets qu’on vous a prêtés ou confiés, les dommages entre membres du même foyer, ou les dommages intentionnels. Déclarez le sinistre à votre assureur dans le délai prévu par votre contrat, au minimum 5 jours ouvrés.
Sommaire
- Ce que dit la loi
- Quelle assurance joue ?
- Les exclusions à connaître
- Déclarer le sinistre étape par étape
- Exemples concrets
- Sans assurance : que faire ?
- FAQ
Ce que dit la loi
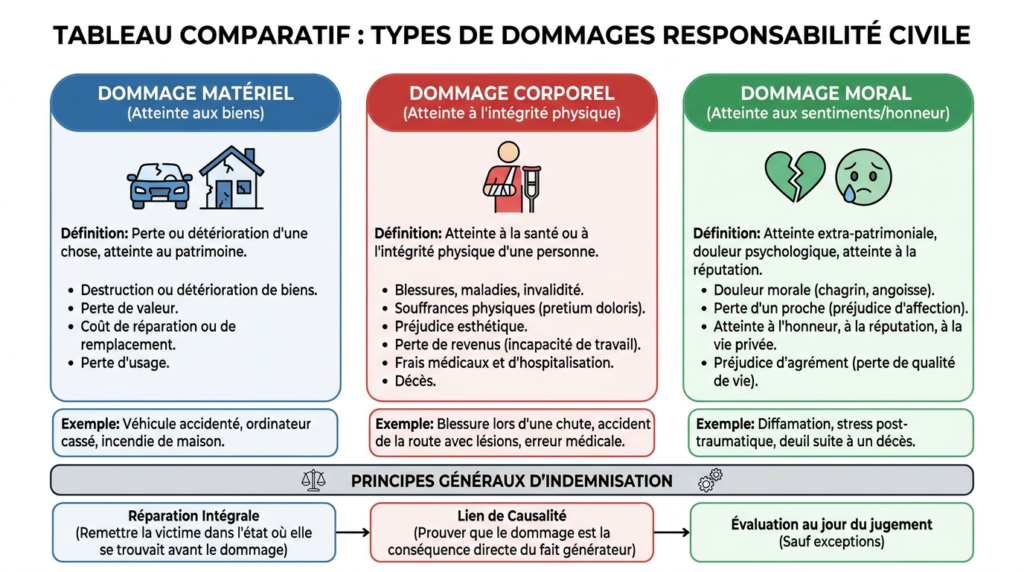
« Tout fait quelconque de l’homme, qui cause à autrui un dommage, oblige celui par la faute duquel il est arrivé à le réparer » : c’est l’article 1240 du Code civil (ancien article 1382). L’article 1241 étend cette responsabilité à la négligence et à l’imprudence : une maladresse suffit. Trois éléments sont nécessaires : une faute ou un fait, un dommage, et un lien de causalité entre les deux.
Vous répondez aussi des dommages causés par vos enfants mineurs qui vivent avec vous et par vos animaux (article 1242 et 1243 du Code civil). La réparation vise à remettre la victime dans la situation où elle se trouvait : réparation, remplacement ou indemnité, en tenant compte en principe de la vétusté de l’objet.
Quelle assurance joue ?
| Situation | Garantie concernée |
|---|---|
| Invité chez un ami, dans la vie privée | Votre responsabilité civile vie privée (contrat habitation ou contrat RC autonome) |
| Dommage causé par votre enfant ou votre animal | Votre responsabilité civile vie privée |
| Intervention chez un client (artisan, freelance) | Votre responsabilité civile professionnelle, pas la RC vie privée |
| Dommage chez votre bailleur, dans le logement que vous louez | Votre assurance habitation de locataire (risques locatifs) et, pour l’usure, le dépôt de garantie |
| La victime est assurée pour le bien abîmé | Elle peut être indemnisée par son assureur, qui se retournera ensuite contre vous ou le vôtre |
Les plafonds de la RC vie privée sont en général élevés pour les dommages corporels et plus bas pour les dommages matériels ; une franchise peut rester à votre charge. Tout est indiqué dans les conditions particulières de votre contrat.
Les exclusions à connaître
- Les biens confiés, prêtés ou loués : un appareil photo emprunté, une voiture prêtée, un outil loué. C’est l’exclusion qui surprend le plus : vous en êtes « gardien », et la RC vie privée ne les couvre souvent pas, sauf option.
- Les dommages entre personnes assurées par le même contrat (membres du foyer).
- Les dommages intentionnels.
- Les dommages causés avec un véhicule à moteur, qui relèvent de l’assurance auto.
- Les activités professionnelles, relevant d’une RC professionnelle.
- Certains animaux ou activités (chiens catégorisés, sports dangereux), selon les contrats.
Pour aller plus loin sur ces clauses, voir notre article sur les exclusions de la responsabilité civile habitation.
Déclarer le sinistre étape par étape
- Reconnaître les faits auprès de la personne et échanger vos coordonnées et celles de vos assureurs. Évitez de vous engager sur un montant avant l’avis de l’assureur.
- Rassembler les preuves : photos, facture ou valeur de l’objet, témoignages éventuels, devis de réparation.
- Déclarer à votre assureur dans le délai du contrat (au moins 5 jours ouvrés, article L. 113-2 du Code des assurances), par l’espace client, téléphone ou courrier.
- Laisser l’assureur instruire : il peut demander une expertise, puis indemnise directement la victime, déduction faite de la franchise.
Exemples concrets
| Situation | Prise en charge probable |
|---|---|
| Vous renversez un vase chez un ami lors d’un dîner | Oui, par votre RC vie privée (sous réserve de franchise) |
| Votre enfant raye la table basse d’un voisin | Oui, par votre RC vie privée |
| Vous cassez l’ordinateur qu’un ami vous a prêté | Souvent non : bien confié, exclu sauf option |
| Vous endommagez le parquet d’un client en tant que peintre | Non par la RC vie privée : RC professionnelle |
| Vous cassez volontairement un objet lors d’une dispute | Non : dommage intentionnel |
Sans assurance : que faire ?
Votre obligation de réparer existe toujours. Le plus simple est un accord amiable écrit : montant, modalités de paiement, et mention que l’accord règle définitivement le litige. En cas de désaccord, la victime peut recourir à un conciliateur de justice (gratuit), puis saisir le tribunal judiciaire. Pour l’avenir, vérifiez que vous êtes couvert : la RC vie privée peut aussi être souscrite seule, à faible coût.
Voir aussi : prêter de l’argent sans reconnaissance de dette.
FAQ
Dois-je rembourser la valeur à neuf ?
En principe, la réparation tient compte de l’état et de l’ancienneté de l’objet (vétusté), sauf garantie « valeur à neuf » du contrat ou accord entre vous.
La victime peut-elle refuser l’indemnisation de mon assureur ?
Elle peut contester le montant et en discuter avec l’assureur ; à défaut d’accord, le juge tranche.
Je suis en colocation : qui paie si je casse un objet d’un colocataire ?
Si vous êtes assurés par des contrats distincts, votre RC vie privée peut jouer ; si vous êtes sur le même contrat, l’exclusion « entre assurés » s’applique souvent.
Sources : Code civil (art. 1240 à 1243), Code des assurances (art. L. 113-2), service-public.fr (responsabilité civile). Vérifié en octobre 2026.
