
L’essentiel à retenir : la garantie responsabilité civile de votre assurance habitation ne couvre pas tout. Certaines exclusions découlent de la loi (faute intentionnelle ou dolosive, guerre, sauf convention contraire), d’autres du contrat : dommages entre membres du foyer, biens confiés ou prêtés, activité professionnelle, véhicules à moteur, certains animaux. Pour être valable, une exclusion doit être formelle et limitée et apparaître de façon très apparente dans le contrat (articles L. 113-1 et L. 112-4 du Code des assurances).
Sommaire
- Qu’est-ce qu’une exclusion de garantie ?
- Les exclusions prévues par la loi
- Les exclusions fréquentes de la RC habitation
- Travailler à domicile : attention
- Réduire les zones non couvertes
- En cas de refus d’indemnisation
Qu’est-ce qu’une exclusion de garantie ?
Une exclusion est une clause qui retire de la garantie certains dommages ou certaines circonstances. Le Code des assurances l’encadre strictement :
- elle doit être formelle et limitée (article L. 113-1) : une clause vague ou qui viderait la garantie de sa substance est réputée non écrite ;
- elle doit figurer en caractères très apparents (article L. 112-4) ;
- c’est à l’assureur de prouver que l’exclusion s’applique.
Les exclusions se trouvent dans les conditions générales (rubrique « ce que nous ne garantissons pas ») et peuvent être modifiées ou rachetées par les conditions particulières : lisez les deux.
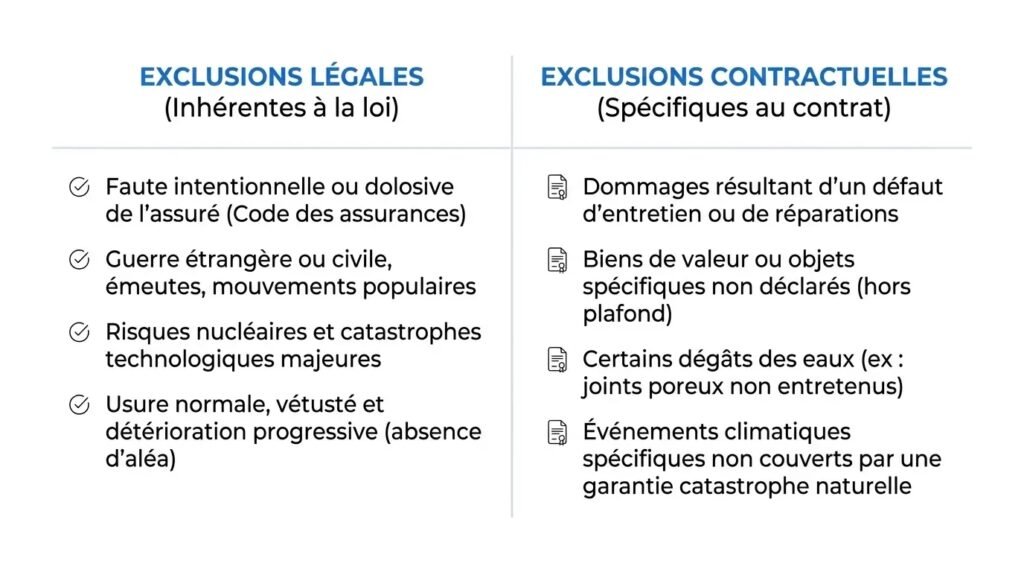
Les exclusions prévues par la loi
- La faute intentionnelle ou dolosive de l’assuré (article L. 113-1) : l’assurance couvre un aléa, pas un dommage voulu ou un risque pris délibérément en sachant qu’il rendait le sinistre inéluctable.
- La guerre étrangère ou civile, les émeutes et mouvements populaires, sauf convention contraire (article L. 121-8). En pratique, beaucoup de contrats habitation couvrent les émeutes ; la guerre reste exclue.
- Les dommages d’origine nucléaire, relevant d’un régime de responsabilité spécifique.
Les exclusions fréquentes de la RC habitation
| Exclusion courante | Exemple | Solution |
|---|---|---|
| Dommages entre personnes assurées par le même contrat | Votre enfant casse la tablette de votre conjoint | Aucune via la RC ; éventuellement garantie dommages aux biens |
| Biens confiés, prêtés ou loués | Vous abîmez la perceuse empruntée au voisin | Option « biens confiés » ou accord amiable |
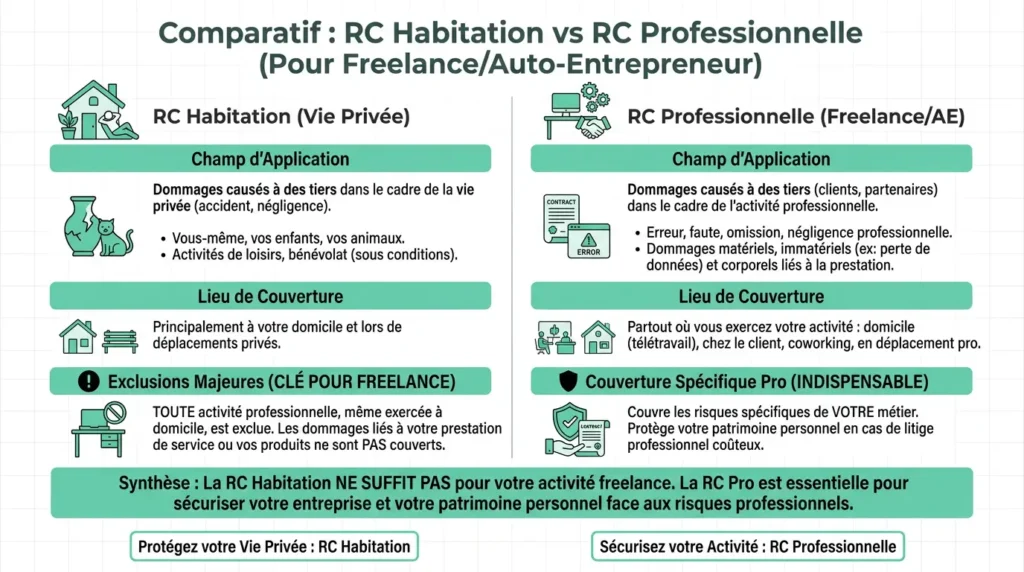
| Activité professionnelle | Un client se blesse chez vous pendant une prestation | Responsabilité civile professionnelle |
| Véhicules terrestres à moteur | Dommage causé avec une trottinette électrique ou une voiture | Assurance du véhicule (obligatoire) |
| Chiens de 1re et 2e catégorie, animaux non domestiques | Morsure par un chien catégorisé | Extension spécifique ou contrat dédié |
| Activités ou sports dangereux, chasse | Accident de chasse | Assurance chasse obligatoire, licence sportive |
| Dommages causés par une piscine, des drones ou des engins spécifiques | Selon les contrats | Vérifier ou déclarer l’équipement |
Pour un cas concret, voir notre article j’ai cassé quelque chose chez quelqu’un.
Travailler à domicile : attention
Recevoir des clients chez soi, stocker du matériel professionnel ou exercer une activité indépendante dans son logement sort en général du cadre de la RC vie privée et de l’assurance habitation. Il faut le déclarer à son assureur (le risque change) et souscrire une RC professionnelle, voire une garantie des biens professionnels. Voir notre guide pour recevoir ses clients à domicile.
Réduire les zones non couvertes
- Relisez le tableau des garanties et la liste des exclusions de vos conditions générales.
- Déclarez toute situation particulière : activité professionnelle, chien catégorisé, piscine, location saisonnière.
- Demandez les options disponibles (biens confiés, valeur à neuf) et comparez leur coût au risque réel.
- Vérifiez les autres contrats qui peuvent jouer : carte bancaire, assurance scolaire, licence sportive.
En cas de refus d’indemnisation
- Demandez la motivation écrite du refus, avec la clause invoquée.
- Vérifiez la clause : est-elle formelle, limitée, très apparente ? S’applique-t-elle vraiment aux faits ?
- Réclamez par écrit au service réclamations de l’assureur, qui doit en principe répondre dans un délai maximal de 2 mois.
- Saisissez la Médiation de l’assurance, gratuite, si la réponse ne vous satisfait pas.
- Agissez dans les 2 ans : les actions dérivant d’un contrat d’assurance se prescrivent par deux ans (article L. 114-1).
Sources : Code des assurances (art. L. 112-4, L. 113-1, L. 114-1, L. 121-8), service-public.fr, Médiation de l’assurance. Vérifié en octobre 2026.
