
L’essentiel à retenir : le calendrier de la facturation électronique impose une date clé. Toutes les entreprises doivent recevoir des factures dématérialisées dès le 1er septembre 2026. En revanche, l’émission suit un rythme différent selon la taille de l’entreprise, jusqu’en 2027. Les PME et micro-entreprises bénéficient ainsi d’un délai supplémentaire, fixé au 1er septembre 2027 (date à vérifier sur le site officiel de la DGFiP). C’est pourquoi il est essentiel de choisir dès maintenant une plateforme de dématérialisation partenaire adaptée. Ce choix conditionne la réussite de cette transition numérique.
Sommaire
- Facturation électronique : pourquoi un calendrier précis a été fixé
- Le calendrier officiel 2026-2027 en un coup d’œil
- Un calendrier différencié selon la taille de l’entreprise
- Retour sur l’historique des reports du calendrier
- Ce qui reste autorisé pendant la période de transition
- Comment préparer son entreprise avant chaque échéance
- Facturation électronique calendrier : questions fréquentes
Facturation électronique : pourquoi un calendrier précis a été fixé
Le calendrier de la facturation électronique n’est pas une improvisation administrative. En effet, il répond à un objectif précis : lutter contre la fraude à la TVA intracommunautaire. Cette fraude est depuis plusieurs années l’une des principales sources de pertes fiscales en France. Ainsi, la DGFiP dispose d’une vision en temps réel des flux B2B entre entreprises assujetties.
Ce dispositif repose sur l’article 289 bis du Code général des impôts. Ce texte généralise peu à peu l’obligation de facturation électronique à toutes les opérations entre assujettis à la TVA en France. Mais pourquoi ne pas avoir imposé un changement unique à tous le même jour ? Tout simplement parce qu’un changement brutal aurait fragilisé les plus petites structures, souvent dépourvues d’outils comptables adaptés.
Le texte distingue donc deux obligations complémentaires. D’abord, l’e-invoicing concerne l’échange de factures structurées entre entreprises françaises. Ensuite, l’e-reporting transmet à l’administration les données non couvertes par la facture électronique, notamment les ventes aux particuliers et les opérations internationales. Cette distinction technique explique en grande partie la complexité du calendrier applicable aux entreprises françaises.
Le calendrier officiel 2026-2027 en un coup d’œil
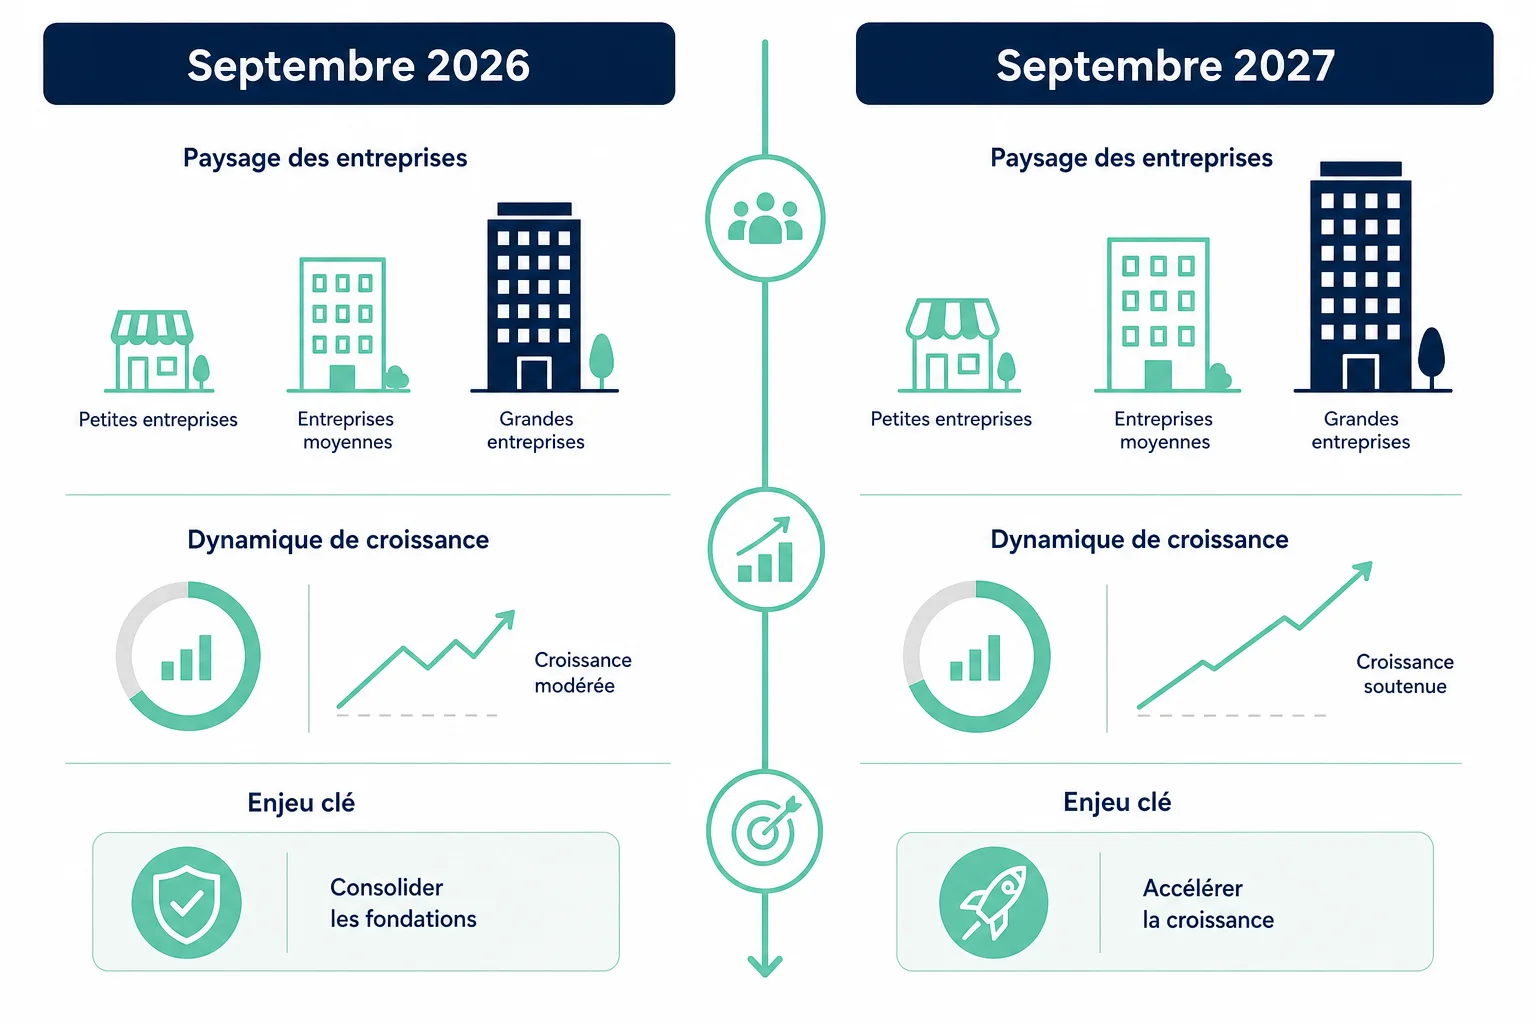
Le calendrier facturation électronique retenu par les pouvoirs publics distingue nettement deux obligations. D’une part, l’obligation de réception s’applique à toutes les entreprises en même temps. D’autre part, l’obligation d’émission est échelonnée dans le temps. Cette organisation mérite d’être détaillée pour éviter toute confusion sur les échéances réelles.
| Échéance | Obligation concernée |
|---|---|
| 1er septembre 2026 | Réception obligatoire pour toutes les entreprises |
| 1er septembre 2026 | Émission obligatoire pour grandes entreprises et ETI |
| 1er septembre 2027 | Émission obligatoire pour PME et micro-entreprises |
| Continu dès 2026 | E-reporting des transactions hors flux B2B domestiques |
Dates clés pour la réception des factures
Toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures au format Factur-X, quelle que soit leur taille. Un autre format structuré peut aussi convenir dès le 1er septembre 2026 (date à vérifier sur le site officiel). Cette obligation de réception ne connaît aucun échelonnement, contrairement à l’émission.
Concrètement, une micro-entreprise qui n’émet pas encore de facture électronique devra tout de même agir. Elle devra disposer d’un accès à une plateforme de dématérialisation partenaire ou au portail public de facturation. Cet accès lui permettra de réceptionner les factures de ses fournisseurs dès cette date.
Dates clés pour l’émission des factures
L’émission suit un calendrier différent selon l’effectif et le chiffre d’affaires de l’entreprise. Nous détaillons ce point dans la section suivante. Cette gradation vise à laisser aux plus petites structures un délai d’adaptation technique d’environ un an.
Un calendrier différencié selon la taille de l’entreprise
Le calendrier facturation électronique classe les entreprises selon les critères habituels de l’INSEE. Ces critères combinent effectif salarié, chiffre d’affaires et total de bilan. Cette classification détermine directement la date limite d’émission pour chaque structure.
Grandes entreprises et ETI
Les grandes entreprises doivent émettre leurs factures au format électronique dès le 1er septembre 2026. Il s’agit des structures dépassant 5 000 salariés ou un chiffre d’affaires supérieur à 1,5 milliard d’euros, ainsi que des entreprises de taille intermédiaire. Ces structures disposent généralement déjà de systèmes compatibles avec Chorus Pro. Cet outil est utilisé depuis plusieurs années pour les relations avec le secteur public.
Un dirigeant d’ETI qui facture déjà ses clients publics via Chorus Pro a une longueur d’avance. En effet, l’infrastructure technique de transmission structurée lui est déjà familière.
PME et micro-entreprises
Les PME et micro-entreprises, bien plus nombreuses sur le territoire, bénéficient d’un délai supplémentaire. Elles ont jusqu’au 1er septembre 2027 pour l’émission de leurs factures électroniques. Toutefois, ce délai ne les dispense pas de l’obligation de réception, qui s’applique dès 2026.
Point clé : une PME qui attend 2027 pour agir sur l’émission doit tout de même être opérationnelle sur la réception dès 2026. Sinon, elle risque un blocage dans ses flux fournisseurs.
Retour sur l’historique des reports du calendrier
Le calendrier facturation électronique actuellement en vigueur n’est pas celui prévu au départ. La loi de finances pour 2020 prévoyait une généralisation dès 2023. Cet objectif a rapidement été jugé irréaliste, compte tenu de la complexité technique du projet.
Un premier report a repoussé l’échéance à 2024. Puis un second décalage, acté fin 2023, a introduit le calendrier actuel. Celui-ci distingue clairement les grandes entreprises des PME. Ces reports successifs n’ont d’ailleurs rien d’anormal pour un chantier de cette ampleur. En effet, il implique une refonte complète des systèmes d’information de centaines de milliers d’entreprises françaises.
On observe souvent le même schéma dans les dossiers similaires. Les administrations préfèrent sécuriser techniquement un dispositif plutôt que de le précipiter. C’est pourquoi la direction générale des finances publiques a multiplié les phases de test avant la généralisation du dispositif.
Ce qui reste autorisé pendant la période de transition
Pendant la phase transitoire du calendrier facturation électronique, certaines pratiques restent tolérées. Cela rassure les entreprises les moins avancées sur le plan numérique. La facture papier reste ainsi acceptée tant que l’obligation d’émission n’est pas encore entrée en vigueur pour l’entreprise concernée.
Les opérations avec les particuliers, dites B2C, ne sont pas soumises à l’émission électronique stricte. En revanche, elles relèvent de l’e-reporting, qui impose la transmission de données agrégées à l’administration fiscale. Les transactions internationales suivent une logique similaire. En effet, le format structuré n’est imposé qu’aux flux B2B domestiques.
- La facture papier reste valable jusqu’à l’échéance d’émission propre à chaque catégorie d’entreprise
- Les ventes aux particuliers restent hors du champ strict de l’e-invoicing
- Les opérations transfrontalières relèvent de l’e-reporting plutôt que de la facture structurée
- Le format Factur-X coexiste provisoirement avec d’autres formats structurés comme l’UBL
Cette souplesse transitoire ne doit cependant pas inciter à repousser indéfiniment la mise en conformité. En effet, les délais fixés demeurent fermes. Selon les informations disponibles à ce jour, ils ne devraient pas connaître de nouveau report.
Comment préparer son entreprise avant chaque échéance
Anticiper le calendrier facturation électronique suppose une démarche structurée. Cela ne se limite pas à l’installation d’un nouveau logiciel. En réalité, cette transition numérique des entreprises touche tout le processus de gestion commerciale, de la commande jusqu’à l’encaissement.
Choisir sa plateforme de dématérialisation
Le dispositif repose sur un réseau de plateformes de dématérialisation partenaires, immatriculées par l’administration fiscale. Il s’appuie aussi sur le portail public de facturation, qui fait office d’annuaire et de service minimal gratuit. Une entreprise peut choisir librement son prestataire, à condition qu’il figure sur la liste officielle publiée par la DGFiP.
Ce choix mérite d’être anticipé plusieurs mois avant l’échéance. En effet, la migration des données clients et fournisseurs demande généralement un temps de paramétrage non négligeable. Un expert-comptable accompagne souvent cette démarche ; son rôle est précisément détaillé dans cet article sur le rôle d’un fiduciaire.
Adapter ses outils comptables
L’adaptation des outils comptables ne concerne pas uniquement le logiciel de facturation. Elle implique aussi une mise à jour des processus internes de validation et de paiement. Les entreprises ayant déjà un compte professionnel dédié disposent généralement d’une meilleure traçabilité des flux financiers.
- Recenser l’ensemble des flux de facturation émis et reçus par l’entreprise
- Sélectionner une plateforme de dématérialisation partenaire compatible avec le volume d’activité
- Former les équipes comptables et commerciales au nouveau format Factur-X
- Tester la chaîne complète de facturation sur un échantillon de clients
- Vérifier la bonne transmission des données via le portail public de facturation
Un suivi rigoureux de la masse salariale et des coûts annexes permet aussi d’évaluer le budget nécessaire à cette transition. Ce budget est souvent sous-estimé par les dirigeants de PME. Par ailleurs, les entreprises déjà inscrites sur des portails administratifs comme net-entreprises, ou utilisatrices de plateformes fiscales déclaratives, bénéficient d’une familiarité technique facilitant l’adoption du nouveau dispositif.
Chiffres clés
- Deux obligations distinctes composent le dispositif : l’e-invoicing pour les flux B2B domestiques et l’e-reporting pour les autres transactions
- Deux échéances principales structurent le calendrier d’émission : septembre 2026 pour les grandes entreprises et ETI, septembre 2027 pour les PME et micro-entreprises
- La réception électronique s’impose à toutes les entreprises assujetties à la TVA dès la première échéance, sans distinction de taille
- Le dispositif a connu deux reports majeurs depuis son annonce initiale en 2020
Facturation électronique calendrier : questions fréquentes
Quelle est la première date du calendrier facturation électronique ?
La première échéance tombe le 1er septembre 2026. Ce jour-là, toutes les entreprises doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et ETI doivent aussi commencer à en émettre (date à vérifier sur le site officiel de la DGFiP).
Les auto-entrepreneurs sont-ils concernés par ce calendrier ?
Oui, les auto-entrepreneurs assujettis à la TVA suivent le même calendrier que les micro-entreprises. Ils ont une obligation de réception dès 2026, et d’émission reportée à 2027.
Que se passe-t-il en cas de non-respect de l’échéance d’émission ?
Les sanctions existent bel et bien, et leur montant est désormais connu précisément. La loi de finances pour 2026 (loi n°2026-103 du 19 février 2026, art. 123) a porté l’amende de 15€ à 50€ par facture non conforme. Cette amende est plafonnée à 15 000€ par an.
Faut-il obligatoirement passer par Chorus Pro ?
Non, Chorus Pro reste réservé aux relations avec le secteur public. Les entreprises privées passent plutôt par une plateforme de dématérialisation partenaire, ou par le portail public de facturation.
Le calendrier facturation électronique peut-il encore être modifié ?
Cette affirmation est dépassée par l’actualité très récente. Le 3 novembre 2026, l’Assemblée nationale a adopté un amendement au budget 2027. Celui-ci visait à exclure les PME, micro-entreprises et exploitants agricoles de l’obligation de facturation électronique. Toutefois, cet amendement est tombé le 4 novembre avec le rejet du budget. Des discussions officielles sur un possible assouplissement ou report pour les PME sont donc bien en cours au Parlement. Il reste malgré tout prudent de consulter régulièrement les publications de la plateforme officielle de l’administration française pour suivre toute évolution réglementaire.
