
L’essentiel à retenir : racheter le matériel de son entreprise consiste, pour un dirigeant, un associé ou un salarié, à acquérir à titre personnel un bien inscrit à l’actif de la société. Le prix doit correspondre à la valeur résiduelle ou à la valeur de marché. Ainsi, on évite toute requalification en abus de biens sociaux. L’opération exige une validation formelle : un procès-verbal d’assemblée ou une décision écrite du dirigeant. Il faut aussi une convention de cession et une facture de vente conformes. Sinon, l’entreprise s’expose à un redressement fiscal ou à un conflit entre associés. Par ailleurs, le prix retenu doit toujours être comparé à la valeur comptable nette et au marché de l’occasion avant toute signature.
Sommaire
- Qu’est-ce que le rachat du matériel de son entreprise ?
- Le cadre légal et fiscal à respecter
- Comment déterminer le juste prix du matériel
- Les étapes clés pour réussir le rachat
- Les documents indispensables à la transaction
- Les erreurs et risques à éviter absolument
- Foire aux questions sur le rachat de matériel d’entreprise
| Aspect | Détail |
|---|---|
| Validation préalable | Procès-verbal d’assemblée ou décision écrite du dirigeant selon le statut juridique |
| Référence de prix | Valeur comptable nette et comparaison avec le marché de l’occasion |
| Document contractuel | Convention de cession précisant le bien, le prix et les modalités de paiement |
| Formalité comptable | Facture de vente et sortie du bien de l’actif immobilisé |
| Risque principal | Requalification en abus de biens sociaux si le prix est sous-évalué |
| Accompagnement conseillé | Expert-comptable pour sécuriser la fiscalité de la cession |
Qu’est-ce que le rachat du matériel de son entreprise ?
Le rachat de matériel professionnel désigne l’opération par laquelle un dirigeant, un associé ou un salarié acquiert à titre personnel un bien. Ce bien était auparavant inscrit à l’actif immobilisé de la société. Cette transaction suppose un vrai transfert de propriété, formalisé par un document écrit et un paiement réel. Elle ne se limite donc jamais à une simple mise à disposition informelle.
Ce type d’opération concerne souvent les véhicules utilitaires, les ordinateurs portables, les machines-outils ou le mobilier de bureau. Ces biens sont parfois dépassés pour l’activité, mais encore utilisables à titre privé. Elle intervient fréquemment lors d’un départ du dirigeant, par exemple dans le cadre d’un plan de départ volontaire. Elle peut aussi survenir lorsque l’entreprise traverse une procédure collective. Ce contexte est détaillé dans l’article sur la situation où l’on doit quitter une entreprise en redressement judiciaire.
Racheter le matériel de son entreprise n’est donc pas un acte anodin. Il engage la responsabilité du dirigeant envers les associés, l’administration fiscale et, parfois, les créanciers sociaux. Le prix doit refléter la réalité économique du bien. Sinon, l’opération expose son auteur à une remise en cause plus tard.
Le cadre légal et fiscal à respecter
Le code de commerce encadre strictement les transactions entre une société et ses dirigeants ou associés. Cette règle évite tout enrichissement personnel au détriment de l’entreprise. Ainsi, la cession de matériel professionnel à un dirigeant relève des conventions réglementées dans les sociétés de capitaux. Cela impose une procédure d’approbation spécifique avant toute signature définitive, comme le rappelle le portail officiel de l’administration française.
Les obligations selon le statut juridique
Dans une SARL, la cession d’un bien à un gérant ou à un associé majoritaire doit être soumise à l’approbation de l’assemblée des associés. Cette approbation est consignée dans un procès-verbal d’assemblée. Dans une SAS ou une SA, le conseil d’administration ou le président autorise d’abord l’opération. Ensuite, elle est présentée aux actionnaires lors de l’assemblée annuelle.
Pour un entrepreneur individuel, la distinction entre patrimoine professionnel et patrimoine personnel est moins contraignante sur le plan procédural. Cependant, elle reste essentielle sur le plan comptable. La question du compte professionnel pour l’auto-entrepreneur se pose d’ailleurs souvent au moment de formaliser ce type de transaction.
Les risques en cas de non-respect des règles
Un prix de cession clairement sous-évalué, décidé sans consultation des associés, peut être requalifié en abus de biens sociaux. Cette infraction pénale est prévue par l’article L241-3 du code de commerce pour les SARL. Ce risque concerne autant le dirigeant qui achète à bas prix que celui qui néglige la traçabilité comptable de l’opération.
Un contrôle fiscal plus tard peut requalifier la transaction en avantage occulte. Les conséquences financières dépassent alors largement le gain initial espéré. C’est pourquoi solliciter un expert-comptable en amont permet de sécuriser toute la procédure.
Comment déterminer le juste prix du matériel
La fixation du prix constitue l’étape la plus sensible du rachat. En effet, elle conditionne la validité juridique et fiscale de toute la transaction. Deux méthodes complémentaires permettent d’obtenir une estimation du matériel fiable et défendable en cas de contrôle.
La comparaison avec le marché de l’occasion
Consulter les plateformes de vente de matériel professionnel d’occasion, les catalogues de concessionnaires ou les cotations Argus offre un premier repère concret. Cette comparaison doit tenir compte de l’état réel du bien, de son kilométrage ou de ses heures d’utilisation. Il faut aussi considérer son ancienneté par rapport à des modèles équivalents encore vendus.
Le rôle de la valeur comptable nette
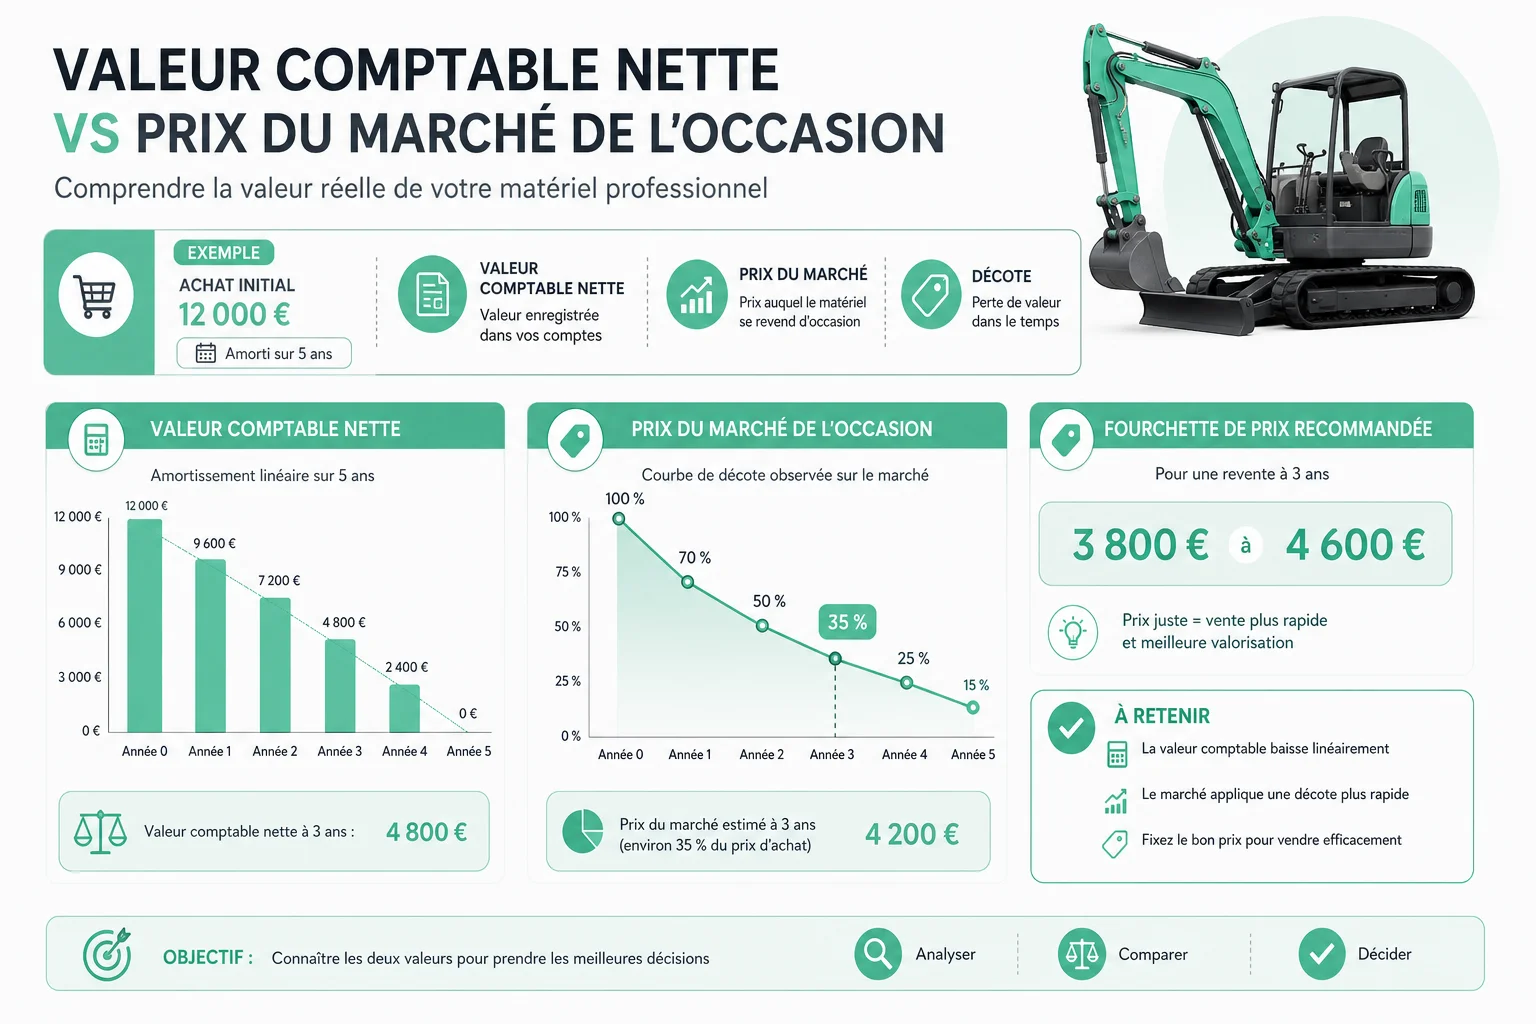
La valeur résiduelle inscrite au bilan constitue le second indicateur de référence. Elle se calcule après déduction de l’amortissement comptable cumulé. Par exemple, un matériel acheté 12 000 euros et amorti sur cinq ans affichera, après trois ans, une valeur nette comptable bien inférieure à son prix d’achat initial. Toutefois, cette valeur peut rester supérieure à sa valeur de revente réelle si l’usage a été intensif.
En pratique, le prix retenu se situe généralement entre ces deux bornes. Une justification écrite reste nécessaire en cas d’exception. De ce fait, tout écart important entre le prix de cession et l’une de ces deux références doit être motivé dans la convention. Pour les biens de valeur élevée, comme les engins de chantier ou les machines industrielles, l’avis d’un professionnel indépendant reste recommandé.
Les étapes clés pour réussir le rachat
Le rachat de matériel professionnel suit un déroulement précis. Son non-respect fragilise la sécurité juridique de l’opération.
Validation en assemblée ou accord du dirigeant
Avant toute négociation, la décision de principe doit être actée formellement. Dans les sociétés soumises aux conventions réglementées, il faut convoquer une assemblée. Dans une entreprise individuelle, une simple décision écrite du dirigeant suffit. Cette étape protège l’ensemble des parties et évite toute contestation future d’un associé minoritaire.
Rédaction de la convention de cession
La convention de cession précise l’identité des parties, la désignation exacte du bien, son prix et les modalités de paiement. Elle indique aussi la date du transfert de propriété. Par ailleurs, elle mentionne l’état du matériel au jour de la vente. Cela permet d’écarter tout litige futur sur une éventuelle garantie des vices cachés.
- Identification précise du bien (numéro de série, immatriculation, date d’acquisition initiale)
- Prix de cession justifié par rapport à la valeur comptable et au marché
- Modalités de paiement, comptant, échelonné ou compensation sur compte courant d’associé
- Clause relative au transfert des risques et de la garantie
- Signature des deux parties et, le cas échéant, visa de l’expert-comptable
Une fois la convention signée, l’entreprise émet la facture de vente correspondante. Elle sort ensuite le bien de son actif immobilisé et effectue les écritures comptables de sortie d’actif. En parallèle, le dirigeant réalise si besoin les démarches de changement de titulaire, par exemple la carte grise pour un véhicule.
Les documents indispensables à la transaction
Chaque étape du rachat doit s’appuyer sur un support écrit. C’est le seul gage de sécurité en cas de contrôle de l’administration fiscale ou de contestation entre associés.
- La convention de cession signée par le vendeur (la société) et l’acheteur (le dirigeant ou le salarié)
- La facture de vente mentionnant le prix hors taxes, la TVA éventuelle et le prix total
- Le procès-verbal d’assemblée ou la décision du dirigeant autorisant l’opération
- Le justificatif de paiement, virement bancaire, chèque, ou écriture en compte courant d’associé
- L’attestation de sortie d’actif établie par l’expert-comptable pour le dossier comptable annuel
Pour les transactions impliquant des tiers, une attestation de vigilance peut aussi être demandée. C’est notamment le cas lorsque le matériel cédé fait l’objet d’un contrat de sous-traitance en cours. Dans le cas d’un véhicule professionnel, la carte grise barrée et le certificat de cession Cerfa complètent le dossier administratif.
Conserver l’ensemble de ces documents pendant au moins dix ans permet de répondre sereinement à tout contrôle fiscal sur la période de cession. L’absence d’un seul de ces éléments fragilise la défense de l’entreprise en cas de litige.
Les erreurs et risques à éviter absolument
Certaines pratiques, pourtant courantes, exposent le dirigeant et l’entreprise à des conséquences bien plus lourdes que le gain recherché.
Fixer un prix symbolique ou nettement inférieur à la valeur de marché, sans justification écrite, constitue la première source de conflit. En effet, les juges considèrent qu’un tel écart caractérise un abus de biens sociaux dès lors qu’il profite personnellement au dirigeant. Cela vaut même sans intention frauduleuse explicite.
Omettre la formalisation de l’opération, en se contentant d’un accord oral ou d’un simple échange de mails, prive l’entreprise de toute preuve. Cela pose problème en cas de redressement fiscal ou de conflit avec un associé. De même, négliger l’impact sur la fiscalité de la cession conduit souvent à une régularisation tardive. Cela concerne notamment la TVA à reverser ou la plus-value professionnelle, et s’accompagne alors de pénalités.
Un dirigeant qui rachète son propre matériel sans validation préalable des associés s’expose à une nullité de l’opération. Il risque aussi une action en responsabilité civile. Par ailleurs, confondre le prix de rachat avec la simple valeur nette comptable reste une erreur fréquente, surtout sans vérifier sa cohérence avec le marché de l’occasion. Enfin, anticiper les conséquences sur la masse salariale et la trésorerie de l’entreprise s’avère indispensable lorsque le rachat accompagne un départ de poste.
Foire aux questions sur le rachat de matériel d’entreprise
Peut-on racheter son propre matériel sans accord des associés ?
Non. Dès lors que la société relève d’une forme soumise aux conventions réglementées (SARL, SAS ou SA), le dirigeant ne peut pas procéder seul à cette opération. L’accord formel des associés, matérialisé par un procès-verbal d’assemblée, reste indispensable pour sécuriser juridiquement la cession.
Quelle fiscalité s’applique à la plus-value de cession ?
Lorsque le prix de vente dépasse la valeur nette comptable du bien, l’entreprise réalise une plus-value imposable. Le régime applicable dépend de la structure : impôt sur les sociétés ou impôt sur le revenu pour une entreprise individuelle. Par ailleurs, la TVA collectée lors de la vente doit aussi être reversée si le bien avait ouvert droit à déduction lors de son achat. Ces conditions peuvent évoluer : mieux vaut vérifier sur le site economie.gouv.fr.
Faut-il obligatoirement passer par un expert-comptable ?
Rien n’impose légalement son intervention. Cependant, son rôle reste déterminant pour valider la cohérence du prix, préparer les écritures de sortie d’actif et anticiper les conséquences fiscales. Son absence multiplie le risque d’erreur dans la qualification comptable de l’opération.
Le rachat concerne-t-il uniquement les dirigeants ?
Non. Un salarié peut aussi racheter un bien devenu obsolète pour l’entreprise, par exemple un ordinateur ou un véhicule de service. La direction doit toutefois formaliser la vente par une convention et une facture conformes aux règles comptables en vigueur.
Que se passe-t-il si le matériel racheté tombe en panne juste après la vente ?
Sauf clause contraire prévue dans la convention de cession, le bien est généralement vendu en l’état. Cela limite les recours de l’acheteur. C’est pourquoi mentionner précisément l’état du matériel au jour de la transaction protège les deux parties contre tout litige futur.
