L’essentiel à retenir : le PEA est l’enveloppe la plus avantageuse pour investir en actions européennes (et en ETF éligibles) sur le long terme : après 5 ans, les gains sont exonérés d’impôt sur le revenu et ne supportent que les prélèvements sociaux, passés à 18,6 % en 2026. Mais il est plafonné à 150 000 € de versements et limité aux titres éligibles. Le compte-titres ordinaire (CTO) donne accès à tous les marchés, sans plafond ni durée, mais ses gains sont soumis chaque année à la flat tax de 31,4 %. La plupart des épargnants utilisent d’abord le PEA, puis un CTO en complément. Information générale, non personnalisée.
Sommaire
- PEA et compte-titres en bref
- Ce qu’on peut y placer
- La fiscalité en 2026
- Retraits et durée
- Lequel choisir ?
- FAQ
PEA et compte-titres en bref
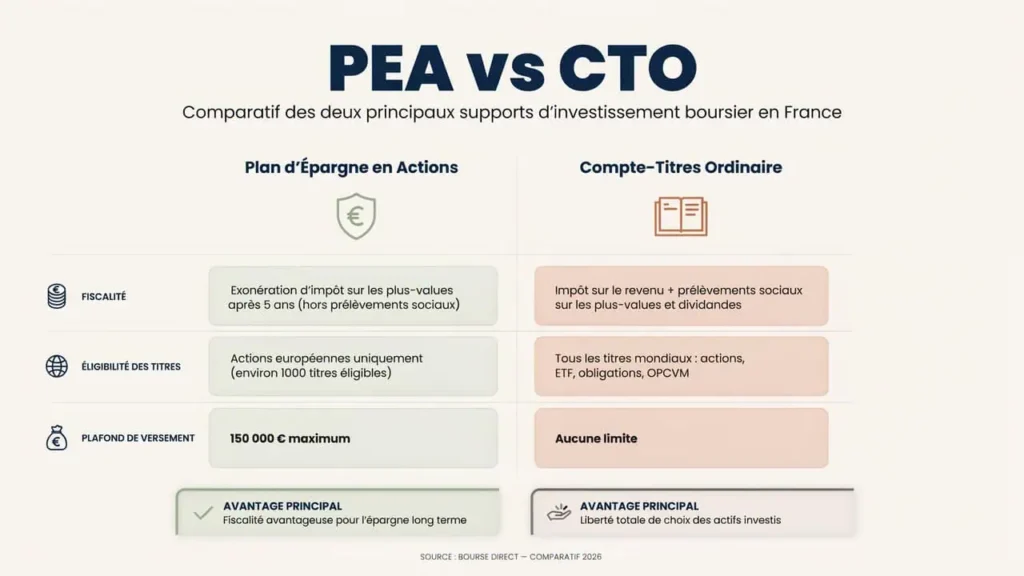
| Critère | PEA | Compte-titres |
|---|---|---|
| Plafond de versements | 150 000 € (225 000 € au total avec un PEA-PME) | Aucun |
| Nombre | Un par personne majeure | Illimité |
| Titres | Actions de l’Union européenne et de l’EEE, fonds et ETF éligibles | Tous marchés et produits |
| Fiscalité des gains | Exonération d’IR après 5 ans (prélèvements sociaux dus) | Flat tax 31,4 % ou barème progressif |
| Imputation des pertes | Non (sauf à la clôture, cas particuliers) | Sur les plus-values des 10 années suivantes |
Ce qu’on peut y placer
- PEA : actions de sociétés européennes, fonds et ETF investis au moins à 75 % en actions européennes, y compris des ETF « monde » à réplication synthétique éligibles. Pas d’obligations, ni d’actions américaines en direct.
- Compte-titres : actions du monde entier, obligations, ETF de toutes zones, produits dérivés.
La fiscalité en 2026
La loi de financement de la sécurité sociale pour 2026 a relevé la CSG sur les revenus du capital : les prélèvements sociaux passent de 17,2 % à 18,6 %, et la flat tax de 30 % à 31,4 %. Le PEA est concerné par cette hausse (contrairement à l’assurance vie).
- PEA de plus de 5 ans : gains exonérés d’impôt sur le revenu, prélèvements sociaux de 18,6 % au retrait.
- PEA de moins de 5 ans : en cas de retrait, flat tax de 31,4 % sur les gains, et clôture du plan sauf exceptions (licenciement, invalidité, mise à la retraite anticipée, création ou reprise d’entreprise).
- Compte-titres : dividendes et plus-values taxés à 31,4 %, ou au barème progressif sur option globale (avec, dans ce cas, abattement de 40 % sur les dividendes).
Retraits et durée
Depuis la loi Pacte, un retrait partiel après 5 ans ne clôture plus le PEA et n’empêche pas de nouveaux versements. Le compte-titres, lui, est totalement libre. La date d’ouverture du PEA fait courir le délai de 5 ans : il peut être judicieux d’en ouvrir un tôt, même avec un petit montant.
Lequel choisir ?
- Investissement long terme en actions européennes ou ETF éligibles : PEA en priorité.
- Actions américaines en direct, obligations, plafond du PEA atteint : compte-titres en complément.
- Besoin de liquidité à moins de 5 ans : ni l’un ni l’autre ne garantit le capital ; une épargne de précaution sur livret reste indispensable.
Voir aussi investir en ETF et l’assurance vie.
FAQ
Peut-on transférer un PEA dans une autre banque ?
Oui, sans perdre son antériorité ; des frais de transfert plafonnés peuvent s’appliquer.
Le PEA est-il transmis au décès ?
Non, il est clôturé ; les titres entrent dans la succession, avec exonération d’impôt sur le revenu des gains mais prélèvements sociaux dus.
Sources : Code monétaire et financier (art. L. 221-30 et s. sur le PEA), Code général des impôts, loi n° 2025-1403 du 30 décembre 2025 (LFSS 2026), service-public.fr. Information générale, non personnalisée. Vérifié en octobre 2026.
