L’essentiel à retenir : le fonds en euros est le support sécurisé de l’assurance vie : le capital est garanti par l’assureur (hors frais) et les intérêts sont définitivement acquis chaque année (effet cliquet, sur la plupart des contrats). En 2025, il a rapporté en moyenne 2,63 % net de frais de gestion et avant prélèvements sociaux (ACPR), avec de forts écarts entre contrats. Côté fiscalité, l’assurance vie a été exclue de la hausse de CSG de 2026 : les prélèvements sociaux y restent à 17,2 %, et la fiscalité devient avantageuse après 8 ans.
Sommaire
- Qu’est-ce qu’un fonds en euros ?
- Garantie du capital et effet cliquet
- Les rendements
- La fiscalité
- Frais et conditions d’accès
- Fonds en euros ou unités de compte ?
- Bien choisir
- FAQ
Qu’est-ce qu’un fonds en euros ?
Dans un contrat d’assurance vie, l’argent peut être placé sur deux types de supports : le fonds en euros, géré par l’assureur et investi surtout en obligations, et les unités de compte (actions, obligations, immobilier, etc.), dont la valeur fluctue. Le fonds en euros est la poche de sécurité du contrat.
Garantie du capital et effet cliquet
- Garantie du capital : l’assureur s’engage sur les sommes versées, souvent nettes de frais sur versement ; certains contrats ne garantissent le capital que net des frais de gestion annuels.
- Effet cliquet : les intérêts crédités en fin d’année sont acquis et produisent eux-mêmes des intérêts les années suivantes.
- Garantie des dépôts : en cas de défaillance de l’assureur, le Fonds de garantie des assurances de personnes intervient jusqu’à 70 000 € par assuré et par assureur.
Les rendements
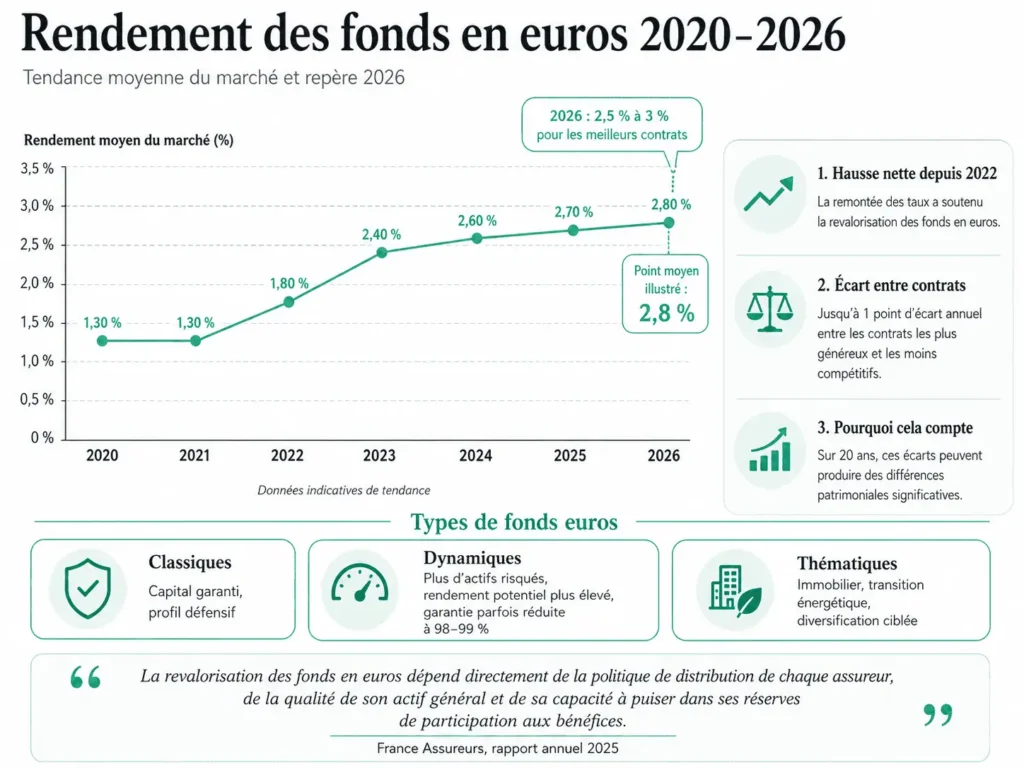
Après un point bas en 2021, les rendements ont remonté avec la hausse des taux d’intérêt : le taux moyen se situe autour de 2,6 % depuis trois ans (2,63 % en 2025 selon le rapport de l’ACPR publié en juin 2026). Les meilleurs fonds en euros ont dépassé 3,5 %, tandis que certains contrats anciens ou chargés en frais restent bien en dessous. Beaucoup d’assureurs accordent des bonus de rendement si une part minimale du contrat est investie en unités de compte.
Les réserves des assureurs (provision pour participation aux bénéfices, PPB) leur permettent de lisser les rendements d’une année sur l’autre.
La fiscalité
| Prélèvement | Règle |
|---|---|
| Prélèvements sociaux | 17,2 %, prélevés chaque année sur les intérêts du fonds en euros (l’assurance vie n’est pas concernée par la hausse à 18,6 % de 2026) |
| Impôt sur les gains en cas de rachat avant 8 ans | Prélèvement forfaitaire de 12,8 % (ou barème progressif sur option) |
| Rachat après 8 ans | Abattement annuel de 4 600 € (9 200 € pour un couple) sur les gains, puis 7,5 % jusqu’à 150 000 € de versements (12,8 % au-delà) |
| Transmission | Régime spécifique : abattement de 152 500 € par bénéficiaire sur les versements avant 70 ans |
L’impôt ne porte que sur la part de gains contenue dans le rachat, pas sur le capital versé.
Frais et conditions d’accès
- Frais sur versements : de 0 % (contrats en ligne) à plusieurs pourcents (réseaux), souvent négociables.
- Frais de gestion annuels : déjà déduits du rendement affiché pour le fonds en euros.
- Conditions : certains fonds en euros imposent un minimum en unités de compte, ou limitent les versements.
Fonds en euros ou unités de compte ?
| Critère | Fonds en euros | Unités de compte |
|---|---|---|
| Risque de perte | Très faible (capital garanti par l’assureur) | Réel, selon les supports |
| Rendement attendu | Modéré | Potentiellement plus élevé à long terme |
| Horizon adapté | Court à moyen terme, épargne de précaution | Long terme (8 ans et plus) |
La répartition dépend de votre horizon et de votre tolérance au risque. Pour investir en actions à long terme, voir aussi investir en ETF et PEA ou compte-titres.
Bien choisir
- Comparez le rendement net des cinq dernières années, pas seulement la dernière.
- Vérifiez les frais sur versements et sur unités de compte.
- Lisez les conditions d’accès au fonds en euros et aux bonus.
- Regardez le niveau de réserves de l’assureur (PPB), signe de capacité à maintenir les rendements.
Ce contenu est informatif et ne constitue pas un conseil en investissement personnalisé.
FAQ
Peut-on perdre de l’argent sur un fonds en euros ?
Le risque est très faible : le capital est garanti par l’assureur. Les frais sur versements réduisent toutefois la somme effectivement investie.
Le fonds en euros rapporte-t-il plus que le Livret A ?
En moyenne oui en 2025 (2,63 % contre un Livret A inférieur), mais le fonds en euros supporte les prélèvements sociaux, contrairement au Livret A.
Sources : ACPR (rapport sur la revalorisation 2025, juin 2026), France Assureurs, loi n° 2025-1403 du 30 décembre 2025 (LFSS 2026), Code général des impôts (art. 125-0 A, 990 I), service-public.fr. Vérifié en octobre 2026.
