
Ma femme a fait des crédits dans mon dos : que faire et quels recours ?
L’essentiel à retenir : quand ma femme a fait des crédits dans mon dos, la loi protège en principe l’époux non-signataire. Cependant, si l’emprunt finance l’entretien du ménage ou l’éducation des enfants, la solidarité des dettes s’applique automatiquement. Le régime matrimonial choisi lors du mariage détermine en grande partie l’étendue de cette responsabilité. En outre, une procédure de désolidarisation bancaire ou un divorce pour faute reste possible en cas de dissimulation avérée.
Sommaire
- Pourquoi votre conjointe a-t-elle emprunté sans vous en parler ?
- Ce que dit la loi sur les dettes contractées par un époux
- Crédit à la consommation : êtes-vous automatiquement solidaire ?
- Régime matrimonial : un facteur déterminant
- Quelles conséquences pour votre couple et vos finances ?
- Que faire concrètement en cas de découverte ?
- Comment se désolidariser ou se protéger juridiquement ?
Le tableau ci-dessous résume l’effet du régime matrimonial sur la responsabilité de chaque époux. Il s’agit ici d’une dette contractée par un seul conjoint.
| Régime matrimonial | Responsabilité face aux dettes du conjoint |
|---|---|
| Communauté réduite aux acquêts (régime légal) | Solidarité automatique pour les dettes du ménage, le patrimoine commun est engagé |
| Séparation de biens | Chaque époux reste responsable de ses propres emprunts, sauf dette du ménage |
| Communauté universelle | Engagement quasi total du patrimoine commun, y compris les biens propres antérieurs |
| Participation aux acquêts | Fonctionne comme une séparation de biens durant le mariage, le règlement est différé au divorce |
| PACS (séparation par défaut) | Pas de solidarité pour les crédits à la consommation, sauf dettes courantes du couple |
Pourquoi votre conjointe a-t-elle emprunté sans vous en parler ?
Les raisons psychologiques et financières du silence
Quand un conjoint découvre que ma femme a fait des crédits dans mon dos, il cherche d’abord à comprendre les raisons de ce silence. En général, ce silence vient d’une difficulté à assumer un découvert. Il peut aussi s’agir d’une aide financière donnée à un proche, sans vouloir créer de conflit dans le couple. D’ailleurs, le recours à un prêt sans reconnaissance de dette entre particuliers montre à quel point une somme peut circuler hors du système bancaire classique.
Ce comportement traduit rarement une intention malveillante au départ. Il s’agit plutôt d’un engrenage : une première dette couvre un imprévu, puis une seconde rembourse la première. Cet enchaînement mène souvent à un surendettement silencieux, bien avant que l’autre époux ne le sache.
Les signaux d’alerte à repérer
Certains signes permettent de repérer une dette cachée avant qu’elle ne devienne incontrôlable.
- Courriers bancaires toujours cachés ou interceptés avant l’arrivée du conjoint
- Refus soudain de consulter ensemble les comptes communs ou les relevés mensuels
- Économies strictes et inexpliquées sur des dépenses habituellement stables
- Appels de recouvrement reçus sur un téléphone personnel plutôt que sur la ligne familiale
- Refus inattendu d’un crédit commun, signe possible d’une inscription au fichier FICP
Ce que dit la loi sur les dettes contractées par un époux
Le principe de responsabilité personnelle
Le droit français pose un principe clair. Chaque époux reste seul responsable des dettes qu’il signe en son nom, selon l’article 1415 du Code civil. Ainsi, le conjoint non-signataire ne peut pas, en théorie, être poursuivi par un créancier pour un prêt qu’il n’a ni signé ni garanti. Dès lors que le consentement du conjoint n’a pas été demandé, la banque ne peut pas engager les biens propres de l’époux resté à l’écart.
L’exception de la solidarité des dettes ménagères
Cette protection connaît toutefois une limite. L’article 220 du Code civil prévoit que les dettes pour l’entretien du ménage ou l’éducation des enfants engagent solidairement les deux époux, quel que soit le régime matrimonial. Par exemple, un crédit pour les courses, le loyer ou les frais de scolarité engage donc automatiquement les deux conjoints, même si un seul a signé le contrat. En revanche, les dettes sans lien avec la vie courante du foyer échappent à cette solidarité des dettes.
Pour distinguer dette privée et créance publique, mieux vaut comparer les démarches propres à chaque situation. En effet, les modalités de recouvrement d’une créance publique diffèrent nettement de celles d’un crédit bancaire classique.
Crédit à la consommation : êtes-vous automatiquement solidaire ?
Cas des dépenses courantes et nécessaires au ménage
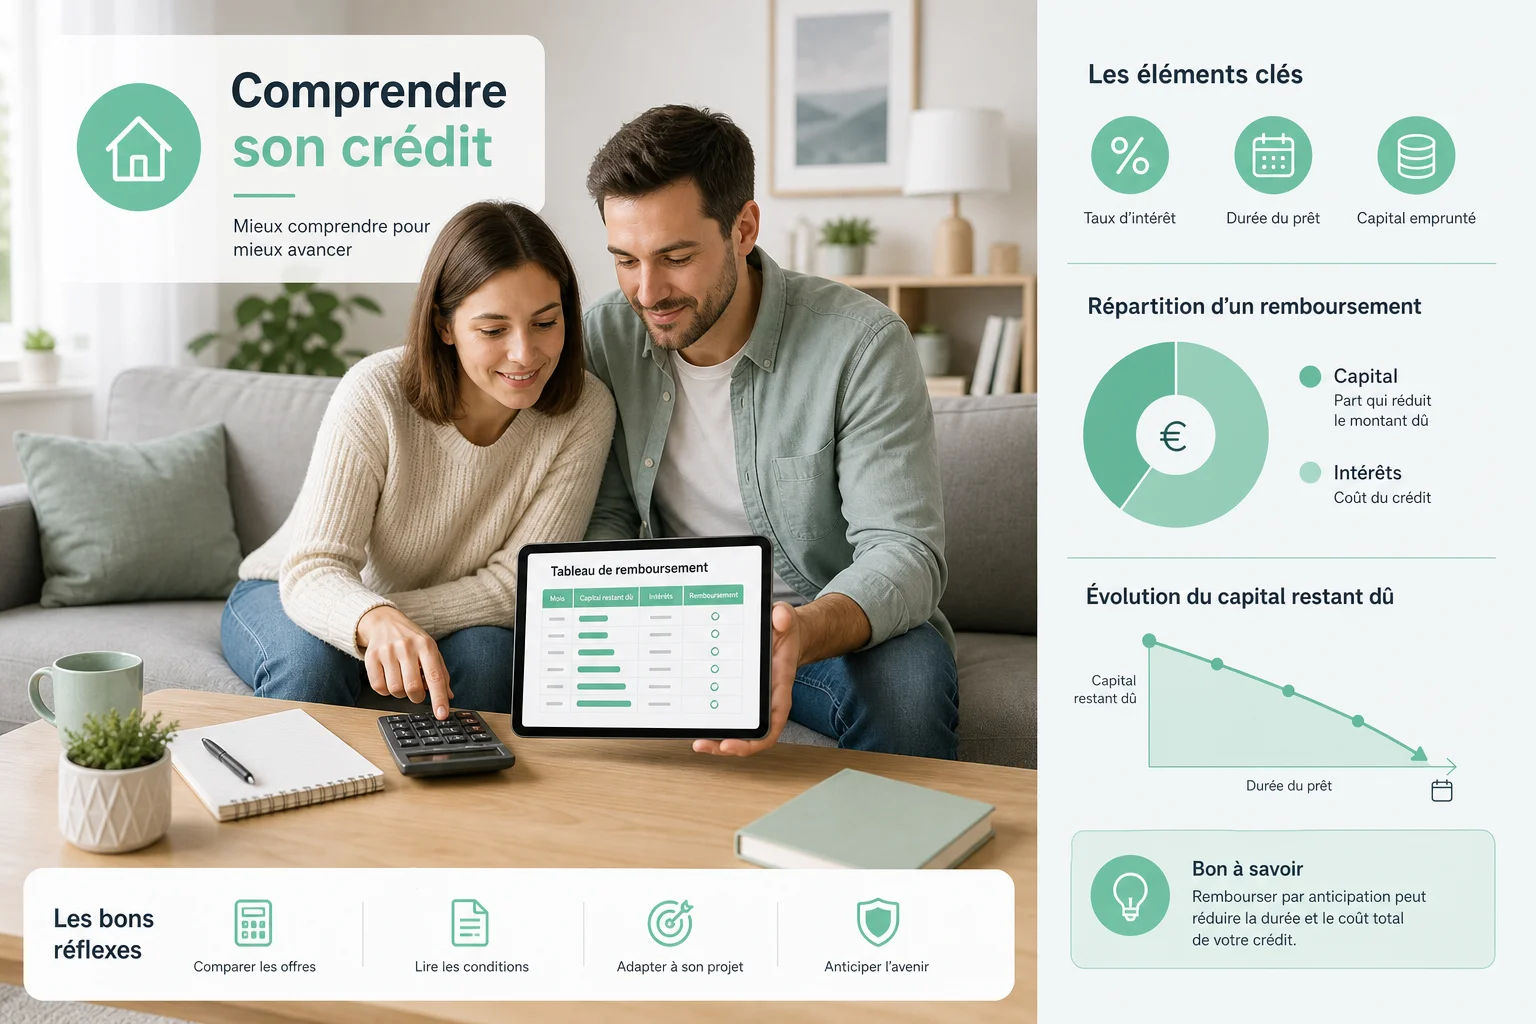
Un crédit à la consommation pour l’équipement de la maison, une voiture familiale ou des vacances communes relève en général des dettes du ménage. Il engage donc les deux conjoints. En effet, la jurisprudence considère que ces dépenses font partie du train de vie normal du foyer, même sans l’accord explicite du second époux. Un refus de paiement expose alors les deux époux aux poursuites du créancier, même si l’un d’eux n’a rien signé.
