
L’essentiel à retenir : lorsqu’une personne a prêté de l’argent sans reconnaissance de dette, la récupération des sommes reste possible malgré l’absence d’écrit, notamment grâce au commencement de preuve par écrit (SMS, virements, mails) ou à l’impossibilité morale de se procurer un écrit entre proches. Une mise en demeure suivie, si nécessaire, d’une injonction de payer permet d’engager un recouvrement de créance dans le respect du délai de prescription civile fixé à cinq ans.
Sommaire
- Prêt sans reconnaissance de dette : que dit la loi ?
- Comment prouver l’existence du prêt sans document signé ?
- Le cas particulier du prêt à un membre de la famille
- Quel délai de prescription pour réclamer son argent ?
- Les démarches amiables à privilégier avant toute action
- La procédure judiciaire pour récupérer l’argent prêté
- Comment éviter ce problème lors d’un futur prêt ?
Avant d’entrer dans le détail des démarches, il convient de visualiser rapidement les options disponibles lorsqu’une personne a prêté de l’argent sans reconnaissance de dette et souhaite obtenir remboursement.
| Situation | Action recommandée |
|---|---|
| Preuve écrite existante (SMS, mail) | Mise en demeure puis injonction de payer si nécessaire |
| Aucun écrit, prêt entre proches | Invoquer l’impossibilité morale de se procurer un écrit |
| Virement bancaire tracé | Commencement de preuve par écrit à compléter par témoignages |
| Débiteur silencieux après relance | Saisine d’un conciliateur de justice ou procédure judiciaire |
| Montant inférieur à 5 000 euros | Injonction de payer devant le tribunal judiciaire |
Prêt sans reconnaissance de dette : que dit la loi ?
Le code civil n’exige pas systématiquement un écrit pour qu’un prêt entre particuliers soit juridiquement valable. En revanche, la preuve du prêt d’argent devient nettement plus délicate à rapporter dès lors qu’aucun document n’a été signé au moment de la remise des fonds.
Une personne qui a prêté de l’argent sans reconnaissance de dette ne perd donc pas automatiquement son droit au remboursement, mais elle devra démontrer l’existence de l’obligation par d’autres moyens que l’écrit classique.
Le seuil des 1 500 euros et l’obligation d’écrit
L’article 1359 du code civil impose en principe un écrit pour tout acte juridique portant sur une somme supérieure à 1 500 euros (montant à vérifier sur le site officiel). Ce seuil s’applique aux prêts entre particuliers comme à d’autres contrats civils.
Concrètement, celui qui a prêté de l’argent sans reconnaissance de dette au-delà de ce montant se trouve théoriquement en difficulté probatoire, sauf à mobiliser les exceptions prévues par ce même article, notamment le commencement de preuve par écrit.
La différence entre un prêt et un don
La qualification retenue par un juge dépend souvent de l’intention des parties au moment du versement. Un virement effectué sans mention particulière peut être interprété comme une donation plutôt que comme un prêt, ce qui prive le prêteur de tout droit à remboursement.
Point clé. L’absence d’écrit ne signifie jamais l’absence de dette, mais elle transfère la charge de la preuve sur celui qui réclame le remboursement, ce qui complique nécessairement le recouvrement de créance.
Comment prouver l’existence du prêt sans document signé ?
Plusieurs solutions existent pour établir la réalité d’un prêt lorsque la personne a prêté de l’argent sans reconnaissance de dette et ne dispose d’aucun contrat formel. La jurisprudence admet une pluralité de moyens de preuve dès lors qu’un écrit initial fait défaut.
Le commencement de preuve par écrit (SMS, mails, virements)
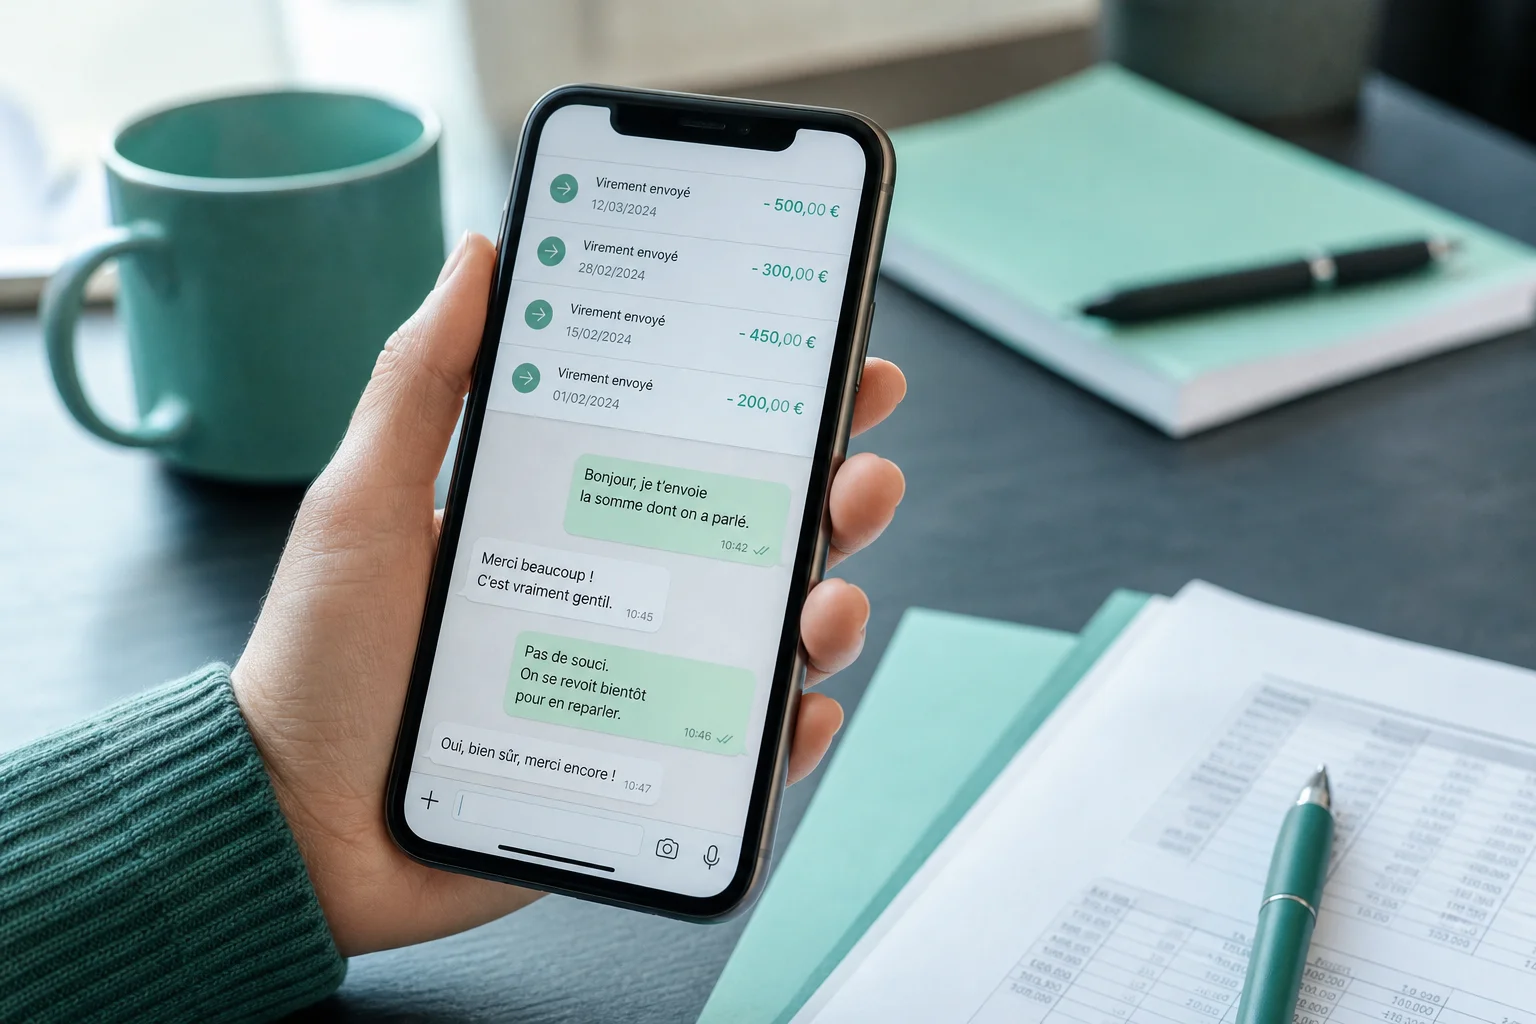
Un commencement de preuve par écrit correspond à tout document émanant du débiteur qui rend vraisemblable l’existence du prêt. Un SMS dans lequel l’emprunteur évoque son intention de rembourser, un mail confirmant la réception des fonds, ou encore un relevé de virement mentionnant l’objet du transfert constituent des éléments recevables.
Ces indices doivent ensuite être complétés par des témoignages ou des présomptions pour emporter la conviction du juge. À ce titre, savoir quels risques comporte la transmission d’un relevé bancaire permet de mieux préparer son dossier.
L’impossibilité morale d’exiger un écrit entre proches
Le code civil reconnaît une exception spécifique lorsque les liens familiaux ou affectifs rendaient délicate la rédaction d’un écrit au moment du prêt. Cette impossibilité morale de se procurer un écrit s’applique typiquement entre conjoints, entre parents et enfants, ou entre amis très proches.
- Virements bancaires réguliers accompagnés d’un libellé explicite
- Échanges de messages évoquant les modalités de remboursement
- Attestations de témoins ayant assisté à la remise des fonds
- Relevés de compte démontrant l’absence de contrepartie commerciale
Le cas particulier du prêt à un membre de la famille
Le prêt entre particuliers au sein d’une même famille présente une difficulté supplémentaire : le lien affectif retarde souvent la démarche de réclamation, et le silence prolongé peut ensuite être interprété comme une renonciation tacite au remboursement.
Lorsqu’une personne a prêté de l’argent sans reconnaissance de dette à un frère, une sœur ou un parent, l’impossibilité morale de se procurer un écrit joue pleinement, à condition de démontrer que la relation excluait raisonnablement la rédaction d’un contrat au moment des faits.
Un formulaire d’attestation entre proches illustre d’ailleurs la manière dont un document simple peut sécuriser une situation informelle, à défaut de reconnaissance de dette en bonne et due forme.
Il arrive également que le prêt familial se confonde avec une aide ponctuelle, ce qui oblige à reconstituer précisément la chronologie des versements pour écarter toute ambiguïté avec une donation.
Quel délai de prescription pour réclamer son argent ?
La prescription civile de droit commun fixe à cinq ans le délai pour agir en remboursement d’une dette, ce délai courant à compter du jour où le créancier a connu ou aurait dû connaître les faits lui permettant d’exercer son droit (montant et durée à vérifier sur service-public.fr).
Concrètement, si aucune échéance de remboursement n’a été fixée entre les parties, le point de départ correspond généralement à la date de la remise des fonds ou, à défaut, à la date de la première demande restée sans réponse.
Passé ce délai, la personne qui a prêté de l’argent sans reconnaissance de dette perd toute possibilité d’obtenir gain de cause devant un tribunal, même si la dette existe réellement. Ce constat justifie d’agir sans attendre dès les premiers signes de retard de paiement.
Pour approfondir les règles générales de recouvrement et de délais légaux, une consultation des textes officiels reste recommandée avant d’engager toute démarche.
Les démarches amiables à privilégier avant toute action
Avant d’envisager une procédure judiciaire, plusieurs étapes amiables permettent souvent de résoudre un litige lié à un prêt sans reconnaissance de dette sans engager de frais importants ni détériorer durablement la relation entre les parties.
La mise en demeure de payer
La mise en demeure constitue la première formalité incontournable. Elle prend la forme d’une lettre recommandée avec accusé de réception, rappelant le montant dû, la date du prêt et fixant un délai raisonnable de remboursement, généralement compris entre huit et quinze jours.
Ce courrier interrompt par ailleurs le délai de prescription civile et constitue une pièce essentielle du dossier en cas de recours ultérieur devant un tribunal.
La saisine d’un conciliateur ou d’un médiateur
Lorsque la mise en demeure reste sans effet, la saisine d’un conciliateur de justice offre une alternative gratuite et rapide, particulièrement adaptée aux litiges de faible montant entre particuliers. Cette démarche évite l’engorgement des tribunaux et préserve la possibilité d’un accord négocié.
Une gestion budgétaire plus large peut également passer par une réflexion sur le regroupement de crédits, notamment lorsque le non-remboursement d’un prêt personnel fragilise l’équilibre financier du créancier.
Point clé. La conciliation aboutit, dans un nombre significatif de dossiers de faible montant, à un accord amiable qui évite le recours au juge.
La procédure judiciaire pour récupérer l’argent prêté
Lorsque les démarches amiables échouent, la personne qui a prêté de l’argent sans reconnaissance de dette peut saisir la justice pour obtenir un titre exécutoire permettant, in fine, une saisie sur les biens ou les revenus du débiteur.
L’injonction de payer
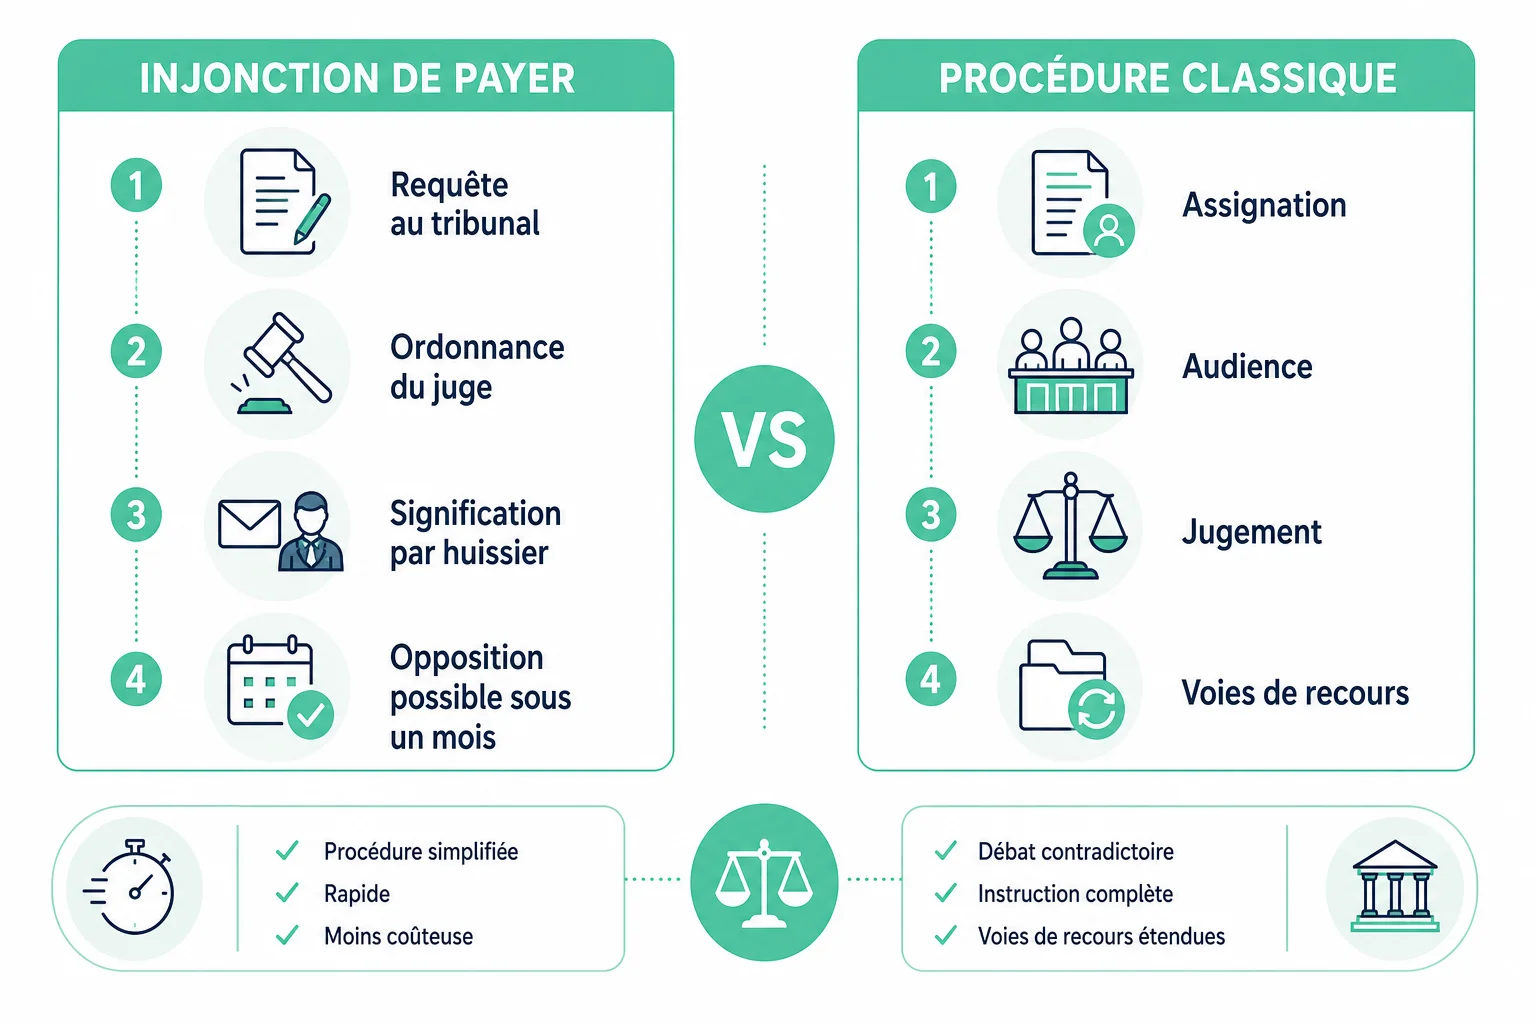
L’injonction de payer représente la voie la plus rapide et la moins coûteuse. Le créancier dépose une requête auprès du tribunal judiciaire compétent, accompagnée des pièces justificatives disponibles, même partielles. Le juge rend alors une ordonnance sans débat contradictoire, que le débiteur peut contester par opposition dans un délai d’un mois.
La procédure classique devant le tribunal
À défaut d’éléments suffisants pour une injonction de payer, une assignation classique reste possible. Cette voie implique une audience contradictoire au cours de laquelle chaque partie présente ses arguments et ses preuves, ce qui allonge nécessairement les délais mais permet un débat plus approfondi sur la réalité du prêt.
Le montant en jeu détermine la juridiction compétente, tribunal judiciaire ou chambre de proximité selon les cas. Pour les créances impliquant une collectivité ou un organisme public, la démarche diffère sensiblement, comme l’explique la page consacrée au paiement d’une créance publique. Les délais de procédure méritent également une attention particulière, notamment concernant le délai légal pour transmettre ses conclusions au tribunal.
Comment éviter ce problème lors d’un futur prêt ?
La meilleure protection contre les difficultés liées à un prêt sans reconnaissance de dette consiste à formaliser systématiquement l’opération, même entre proches, dès que le montant dépasse quelques centaines d’euros.
- Rédiger une reconnaissance de dette datée et signée par les deux parties
- Préciser le montant, la date de remise des fonds et l’échéancier de remboursement
- Conserver une trace du virement avec un libellé explicite mentionnant l’objet du prêt
- Faire enregistrer l’acte auprès des impôts pour les montants les plus élevés (formalité à vérifier selon le montant)
Cette rigueur documentaire, souvent perçue comme excessive entre proches, évite pourtant la majorité des litiges ultérieurs liés au recouvrement de créance. D’autres différends entre particuliers, comme lorsqu’un objet est endommagé chez un tiers, obéissent à la même logique de preuve écrite préalable.
Pour les questions juridiques plus larges touchant aux relations entre particuliers, la rubrique juridique du site propose des ressources complémentaires utiles avant tout engagement financier informel.
Chiffres clés
- Le délai de prescription civile applicable au remboursement d’une dette est de cinq ans à compter de l’exigibilité de la créance.
- L’obligation d’écrit prévue par l’article 1359 du code civil concerne les actes juridiques dépassant 1 500 euros (montant à vérifier sur le site officiel).
- L’opposition à une ordonnance d’injonction de payer doit être formée dans un délai d’un mois suivant sa signification.
- Les prêts entre particuliers figurent parmi les litiges les plus fréquemment soumis aux conciliateurs de justice pour les montants modestes.
FAQ
Peut-on récupérer son argent sans aucune preuve écrite du prêt ?
Oui, à condition de réunir un commencement de preuve par écrit ou d’invoquer l’impossibilité morale de se procurer un écrit, notamment entre proches. Le juge appréciera ensuite la cohérence des éléments présentés, y compris des témoignages ou des relevés bancaires.
Combien de temps pour agir en justice après un prêt sans reconnaissance de dette ?
Le délai de prescription civile est de cinq ans à compter du jour où le prêteur pouvait légitimement exiger le remboursement. Passé ce délai, l’action en recouvrement devient irrecevable devant un tribunal.
La mise en demeure est-elle obligatoire avant une procédure judiciaire ?
Elle n’est pas toujours imposée par la loi, mais elle reste vivement recommandée. Elle interrompt la prescription et constitue une preuve de la tentative de résolution amiable, souvent exigée dans le dossier transmis au tribunal.
Quelle différence entre injonction de payer et procédure classique ?
L’injonction de payer est une procédure rapide et peu coûteuse, sans audience contradictoire, adaptée aux créances documentées. La procédure classique implique une audience et convient mieux aux dossiers où les preuves sont contestées ou incomplètes.
Un virement bancaire suffit-il à prouver un prêt entre particuliers ?
Un virement seul démontre un transfert d’argent, mais pas nécessairement son caractère de prêt. Il doit être complété par un libellé explicite, des échanges écrits ou des témoignages pour constituer une preuve du prêt d’argent recevable devant un juge.
Écrit par Régis , Formel & normatif. Dernière mise à jour : 03 septembre 2026.
