
L’essentiel à retenir : regrouper ses crédits avis permet de fusionner plusieurs emprunts (immobilier, consommation, découvert) en une seule mensualité unique, souvent plus légère, mais au prix d’un allongement de la durée et d’un coût total potentiellement supérieur. La solution convient surtout aux ménages dont le taux d’endettement dépasse le seuil recommandé de 35 %, à condition de comparer plusieurs offres via un courtier en crédit et de vérifier les frais annexes avant signature.
Sommaire
- Qu’est-ce que regrouper ses crédits ?
- Regrouper ses crédits avis : quels sont les vrais avantages ?
- Les inconvénients et points de vigilance selon les avis
- Faut-il passer par un courtier ? Notre avis
- Comment se déroule un regroupement de crédits ?
- Frais et coûts à anticiper avant de regrouper ses crédits
- Notre avis final : dans quels cas regrouper ses crédits ?
| Aspect | Détail |
|---|---|
| Objectif principal | Fusionner plusieurs crédits en une seule mensualité |
| Effet sur la mensualité | Baisse généralement significative |
| Effet sur la durée | Allongement du remboursement |
| Coût total du crédit | Souvent supérieur au cumul initial |
| Frais annexes | Frais de dossier, indemnités de remboursement anticipé |
| Délai de rétractation | 10 jours calendaires |
Qu’est-ce que regrouper ses crédits ?
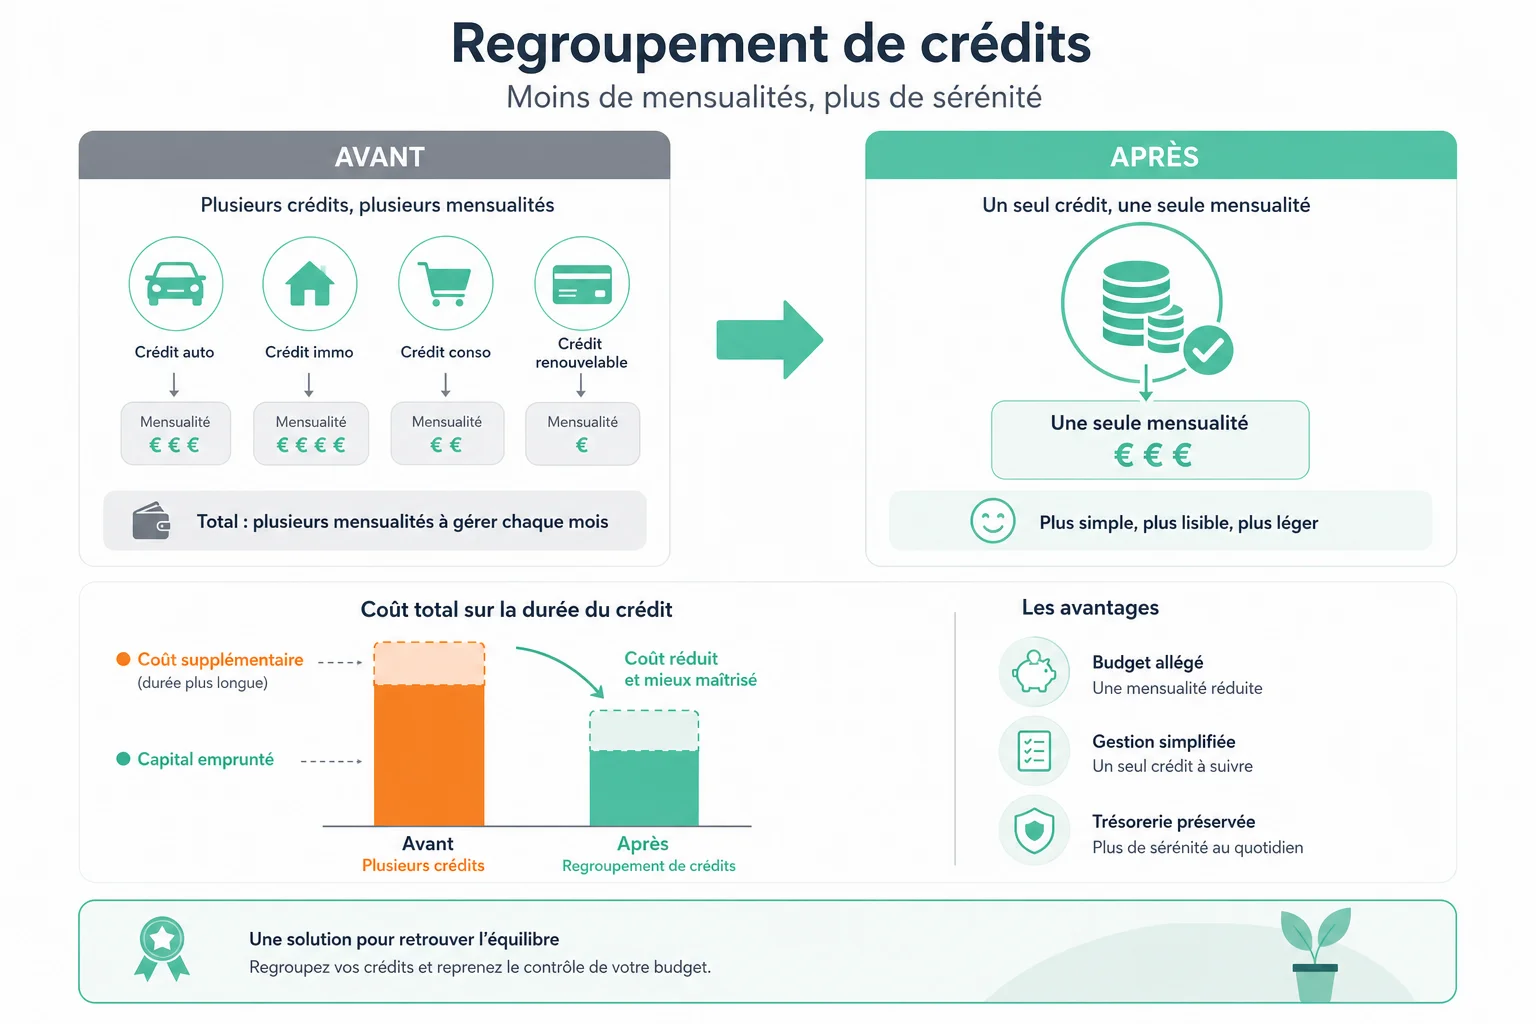
Regrouper ses crédits consiste à faire racheter, par un unique organisme de crédit, l’ensemble des prêts en cours (crédit immobilier, crédit à la consommation, découvert bancaire) afin de les remplacer par un seul emprunt. Cette opération, aussi appelée rachat de crédit ou consolidation de dettes, aboutit à une mensualité unique calculée sur une durée souvent plus longue que celle des prêts initiaux.
Le principe du regroupement de prêts
L’organisme prêteur solde les crédits existants auprès des créanciers d’origine, puis établit un nouveau contrat avec un taux et une durée renégociés. Le montant total emprunté intègre parfois une trésorerie complémentaire, destinée par exemple à financer un projet ou à absorber un imprévu. Cette restructuration financière modifie en profondeur le tableau d’amortissement du ménage.
Qui peut en bénéficier ?
Les salariés, les indépendants et les retraités peuvent solliciter un regroupement de crédits, dès lors que leur capacité de remboursement est jugée suffisante par l’établissement prêteur. Les personnes ayant cumulé plusieurs crédits à la consommation, un prêt auto et un découvert chronique constituent le profil le plus fréquent. Les entrepreneurs individuels consultent parfois cette solution en complément d’une réflexion plus large sur leur trésorerie, comme évoqué dans l’article sur le compte pro pour auto-entrepreneur.
Regrouper ses crédits avis : quels sont les vrais avantages ?
Les retours d’expérience convergent souvent sur un point : la simplification budgétaire. Mais faut-il s’arrêter à ce seul argument ? Les avantages concrets méritent d’être détaillés avant toute décision.
Une mensualité unique et allégée
En fusionnant plusieurs échéances en une seule, le ménage réduit mécaniquement sa charge mensuelle, ce qui améliore immédiatement son taux d’endettement. Cette baisse résulte principalement de l’allongement de la durée totale, un mécanisme qu’il convient de garder à l’esprit avant de juger l’opération avantageuse.
Une meilleure visibilité budgétaire
Un seul interlocuteur, une seule date de prélèvement, un seul taux d’intérêt à suivre : la gestion administrative s’en trouve simplifiée. Cette clarté profite particulièrement aux foyers jonglant auparavant entre quatre ou cinq créanciers différents.
Le regroupement de crédits ne réduit pas la dette, il la réorganise. C’est ce que confirment la plupart des avis d’usagers ayant mené l’opération à son terme.
- Simplification de la gestion administrative avec un seul organisme de crédit
- Amélioration immédiate du reste à vivre mensuel
- Possibilité d’intégrer une enveloppe de trésorerie complémentaire
- Renégociation du taux d’intérêt global selon le profil emprunteur
Les inconvénients et points de vigilance selon les avis
Aucune opération financière n’est neutre. Les avis les plus honnêtes sur le regroupement de crédits pointent systématiquement deux limites structurelles.
Un coût total parfois plus élevé
Allonger la durée de remboursement augmente mécaniquement le montant des intérêts versés sur la durée totale du contrat. Un emprunteur qui étale son remboursement sur douze ans au lieu de six paiera, in fine, davantage d’intérêts cumulés, même si le taux d’intérêt affiché paraît compétitif. C’est le paradoxe souvent négligé par ceux qui ne regardent que la mensualité.
L’allongement de la durée de remboursement
Cette prolongation engage le foyer sur une période plus longue, ce qui peut poser problème en cas de projet de vie majeur, comme un changement professionnel ou un déménagement. Elle limite également la capacité à contracter un nouveau prêt tant que l’opération de consolidation de dettes n’est pas soldée.
Faut-il passer par un courtier ? Notre avis
Passer par un courtier en crédit spécialisé change souvent la donne, notamment pour les dossiers complexes impliquant plusieurs types de prêts.
Les avantages du courtage
Le courtier compare les offres de plusieurs organismes de crédit, négocie le taux d’intérêt et prépare le dossier selon les exigences précises de chaque établissement. Cette intermédiation accélère souvent l’obtention d’un accord, en particulier pour les profils atypiques comme les indépendants ou les auto-entrepreneurs.
Comment choisir un courtier fiable
Il convient de vérifier son immatriculation à l’ORIAS, de comparer sa grille tarifaire et d’exiger une simulation écrite avant tout engagement. Un courtier sérieux ne perçoit sa rémunération qu’une fois le contrat de regroupement de crédits effectivement signé, jamais avant. Cette règle protège l’emprunteur contre les frais d’intermédiation abusifs, un point que confirme le site officiel de l’administration française.
Comment se déroule un regroupement de crédits ?
L’opération suit un parcours administratif encadré, dont la durée varie généralement entre trois et six semaines selon la complexité du dossier.
Constitution du dossier
L’emprunteur transmet ses justificatifs de revenus, ses relevés de compte et le détail de chaque crédit à racheter. L’organisme évalue alors le taux d’endettement, le reste à vivre et la stabilité professionnelle avant de formuler une offre. Un dossier incomplet retarde systématiquement l’étude, d’où l’intérêt de préparer chaque pièce en amont, comme le rappelle également l’article sur la transmission d’un relevé bancaire.
Le délai de réflexion de 10 jours
Une fois l’offre de regroupement acceptée par écrit, la loi impose un délai de rétractation de dix jours calendaires avant tout déblocage des fonds. Ce délai protège l’emprunteur contre une décision précipitée et lui laisse le temps de comparer une dernière offre concurrente si nécessaire.
Chiffres clés
- Le seuil de taux d’endettement recommandé par les établissements bancaires se situe généralement autour de 35 %.
- La durée d’un regroupement de crédits s’étend le plus souvent entre 84 et 180 mois selon les montants engagés.
- Le délai légal de rétractation applicable à toute offre de crédit à la consommation est fixé à 10 jours.
- Les frais de dossier d’un rachat de crédit représentent généralement une fraction du capital restant dû, variable selon l’organisme.
Frais et coûts à anticiper avant de regrouper ses crédits
Comparer deux offres de regroupement de crédits sans examiner les frais annexes revient à comparer des montants incomplets. Cette étape mérite une attention particulière.
Frais de dossier et indemnités de remboursement anticipé
Chaque organisme facture des frais de dossier, généralement proportionnels au capital emprunté. S’y ajoutent les indemnités de remboursement anticipé exigées par les créanciers initiaux, plafonnées par la réglementation mais susceptibles d’alourdir sensiblement la facture globale (montants à vérifier sur le site officiel de l’établissement concerné). Certains contrats de prêt immobilier prévoient une exonération totale de ces indemnités, un point à négocier avant signature.
Impact sur le taux global
Le taux annuel effectif global doit intégrer l’ensemble des frais, assurance emprunteur comprise, pour permettre une comparaison honnête entre plusieurs offres de regroupement de crédits. Un taux affiché attractif peut masquer une assurance surdimensionnée, ce que révèlent souvent les avis les plus détaillés publiés en ligne. Sur ce point, l’article consacré à la notion de fiduciaire en finance apporte un éclairage complémentaire sur les mécanismes de garantie associés.
Notre avis final : dans quels cas regrouper ses crédits ?
Regrouper ses crédits n’est ni une solution miracle ni un piège systématique. Tout dépend du profil de l’emprunteur et de la nature de ses dettes.
Les profils concernés
Les ménages cumulant plusieurs crédits à la consommation à taux élevé, ceux confrontés à un accident de la vie (perte d’emploi, séparation) ou ceux dont le reste à vivre est devenu insuffisant tirent généralement le meilleur bénéfice de cette opération. À l’inverse, un foyer disposant d’une épargne suffisante pour solder un unique crédit gagnerait probablement à éviter cette restructuration financière coûteuse.
Les alternatives à envisager
Avant de solliciter un rachat de crédit, il reste pertinent d’explorer la renégociation directe auprès de sa banque, le report d’une échéance ponctuelle, ou une réorganisation budgétaire plus simple. Pour les indépendants confrontés à des tensions de trésorerie récurrentes, une consultation sur l’arbitrage entre PEA et compte-titres ou sur les placements en ETF peut éclairer une stratégie patrimoniale plus large que le seul regroupement de crédits.
- Évaluer précisément son taux d’endettement actuel
- Lister l’ensemble des crédits en cours avec leur capital restant dû
- Comparer au moins trois offres via un courtier en crédit
- Vérifier les indemnités de remboursement anticipé applicables
- Simuler l’impact sur la durée totale avant signature
FAQ
Regrouper ses crédits avis, est-ce toujours avantageux ?
Non, l’opération dépend du profil de l’emprunteur. Elle allège la mensualité mais augmente souvent le coût total du crédit sur la durée.
Peut-on regrouper un crédit immobilier et des crédits à la consommation ?
Oui, cette combinaison est fréquente et constitue même l’un des cas les plus courants de rachat de crédit global.
Quel taux d’endettement justifie un regroupement de crédits ?
Au-delà de 35 % environ, la plupart des organismes de crédit considèrent qu’une restructuration financière devient pertinente (seuil à vérifier selon l’établissement).
Le passage par un courtier en crédit est-il payant ?
La rémunération du courtier est généralement due uniquement à la signature effective du contrat de regroupement, jamais en amont.
Combien de temps dure la procédure de regroupement de crédits ?
Le délai varie de trois à six semaines en moyenne, auquel s’ajoute le délai légal de rétractation de dix jours.
Écrit par Régis , Formel & normatif. Dernière mise à jour : 03 septembre 2026.
