
Cic épargne salariale : fonctionnement, fiscalité et déblocage en 2026
L’essentiel à retenir : le dispositif cic epargne salariale regroupe le plan d’épargne entreprise, le PEI et le PER collectif proposés par la banque aux sociétés clientes pour loger l’intéressement, la participation et l’abondement employeur. Les sommes restent bloquées cinq ans sur un plan classique, ou jusqu’au départ à la retraite sur un PER, sauf déblocage anticipé prévu par le Code du travail. La gestion quotidienne du compte s’effectue via l’espace en ligne ou l’application mobile du teneur de compte, qui centralise également les demandes de transfert entre employeurs.
Sommaire
- Qu’est-ce que l’épargne salariale CIC ?
- Les dispositifs disponibles : PEE, PEI et PER d’entreprise
- Comment accéder et gérer son compte au quotidien
- Quelle fiscalité pour l’intéressement et la participation ?
- Comment débloquer son épargne salariale (anticipé ou à échéance) ?
- Comment transférer son épargne d’un ancien employeur ?
- Que valent l’offre et les avis clients CIC épargne salariale ?
| Dispositif | Caractéristique principale |
|---|---|
| PEE (plan d’épargne entreprise) | Blocage de cinq ans, supports investis en FCPE, sortie possible en capital |
| PEI (plan d’épargne interentreprises) | Réservé aux TPE et PME, mutualise les frais de gestion entre plusieurs employeurs |
| PER collectif d’entreprise | Épargne bloquée jusqu’à la retraite, sortie en rente ou en capital |
| Abondement employeur | Versement complémentaire facultatif de l’entreprise, plafonné réglementairement |
| Teneur de compte | Établissement chargé de la tenue des comptes individuels et des opérations |
Qu’est-ce que l’épargne salariale CIC ?
L’épargne salariale CIC correspond à l’ensemble des solutions d’épargne collective que la banque met à disposition des entreprises clientes pour recevoir et faire fructifier les sommes issues de l’intéressement, de la participation salariale et de l’abondement volontaire. Concrètement, le CIC agit comme teneur de compte : il ouvre un compte individuel à chaque salarié, encaisse les versements décidés par l’employeur et propose une gamme de FCPE (fonds communs de placement d’entreprise) diversifiés par profil de risque.
Ce système ne concerne pas uniquement les grandes entreprises. Une PME de dix salariés peut tout autant mettre en place un plan d’épargne entreprise géré par le CIC, dès lors qu’un accord collectif ou une décision unilatérale de l’employeur le prévoit. La question mérite d’être posée : pourquoi une petite structure choisirait-elle ce type de dispositif plutôt qu’une simple prime ? Parce que les sommes versées via l’épargne salariale échappent, sous conditions, aux cotisations sociales salariales et à l’impôt sur le revenu tant qu’elles restent bloquées.
Point clé : l’épargne salariale CIC ne se limite pas à un produit d’épargne classique, elle constitue un outil de rémunération différée soumis à un cadre juridique strict fixé par le Code du travail.
Pour approfondir les mécanismes de rémunération globale d’un salarié, la lecture de l’article consacré au calcul du net en brut permet de resituer l’intéressement dans l’ensemble du bulletin de paie.
Les dispositifs disponibles : PEE, PEI et PER d’entreprise
Le CIC propose trois familles de contrats pour structurer l’épargne salariale CIC selon la taille et les besoins de l’entreprise : le plan d’épargne entreprise, le plan d’épargne interentreprises et le PER collectif. Chacun répond à un horizon de placement différent, ce qui conditionne directement la fiscalité applicable et les modalités de sortie.
Différences entre PEE et PER
Le PEE fonctionne comme une épargne à moyen terme : les fonds sont bloqués cinq ans, mais de nombreux cas de déblocage anticipé permettent d’y accéder plus tôt, par exemple pour l’achat d’une résidence principale. Le PER collectif, en revanche, vise la constitution d’un complément de retraite et reste indisponible jusqu’à la liquidation des droits, sauf exceptions limitées comme l’acquisition de la résidence principale ou l’invalidité.
Sur le plan fiscal, les versements volontaires sur un PER peuvent être déduits du revenu imposable, contrairement à ceux effectués sur un PEE. Ce choix structurant mérite d’être comparé avec d’autres enveloppes, à l’image de ce que détaille l’article sur le PEA face au compte-titres.
Cas du PEI pour les petites structures
Le PEI s’adresse aux entreprises qui ne disposent pas des ressources internes pour négocier seules un contrat avec un établissement financier. En mutualisant plusieurs employeurs au sein d’un même plan, le CIC réduit les frais de gestion facturés à chaque société adhérente. Ce format convient particulièrement aux artisans, commerçants et professions libérales employant quelques salariés, qui peuvent ainsi proposer un abondement employeur attractif sans supporter le coût d’un plan sur mesure.
Comment accéder et gérer son compte au quotidien
La consultation du compte d’épargne salariale CIC s’effectue principalement via deux canaux numériques mis à disposition par le teneur de compte : le portail internet dédié et l’application mobile associée.
Espace en ligne
L’espace web permet de visualiser la répartition des avoirs entre les différents FCPE, de suivre l’historique des versements d’intéressement et de participation, et de passer un ordre d’arbitrage entre supports. Les demandes de déblocage anticipé et les virements vers un compte bancaire externe s’initient également depuis cette interface, avec un délai de traitement qui varie selon le motif invoqué.
Application mobile
L’application reprend l’essentiel des fonctionnalités du site pour un usage nomade : consultation du solde, simulation de rachat, notification lors du versement de l’abondement employeur. Elle facilite le suivi pour les salariés qui changent régulièrement d’entreprise et souhaitent garder un œil sur plusieurs plans simultanément, y compris ceux ouverts avant une mission en portage salarial.
Quelle fiscalité pour l’intéressement et la participation ?
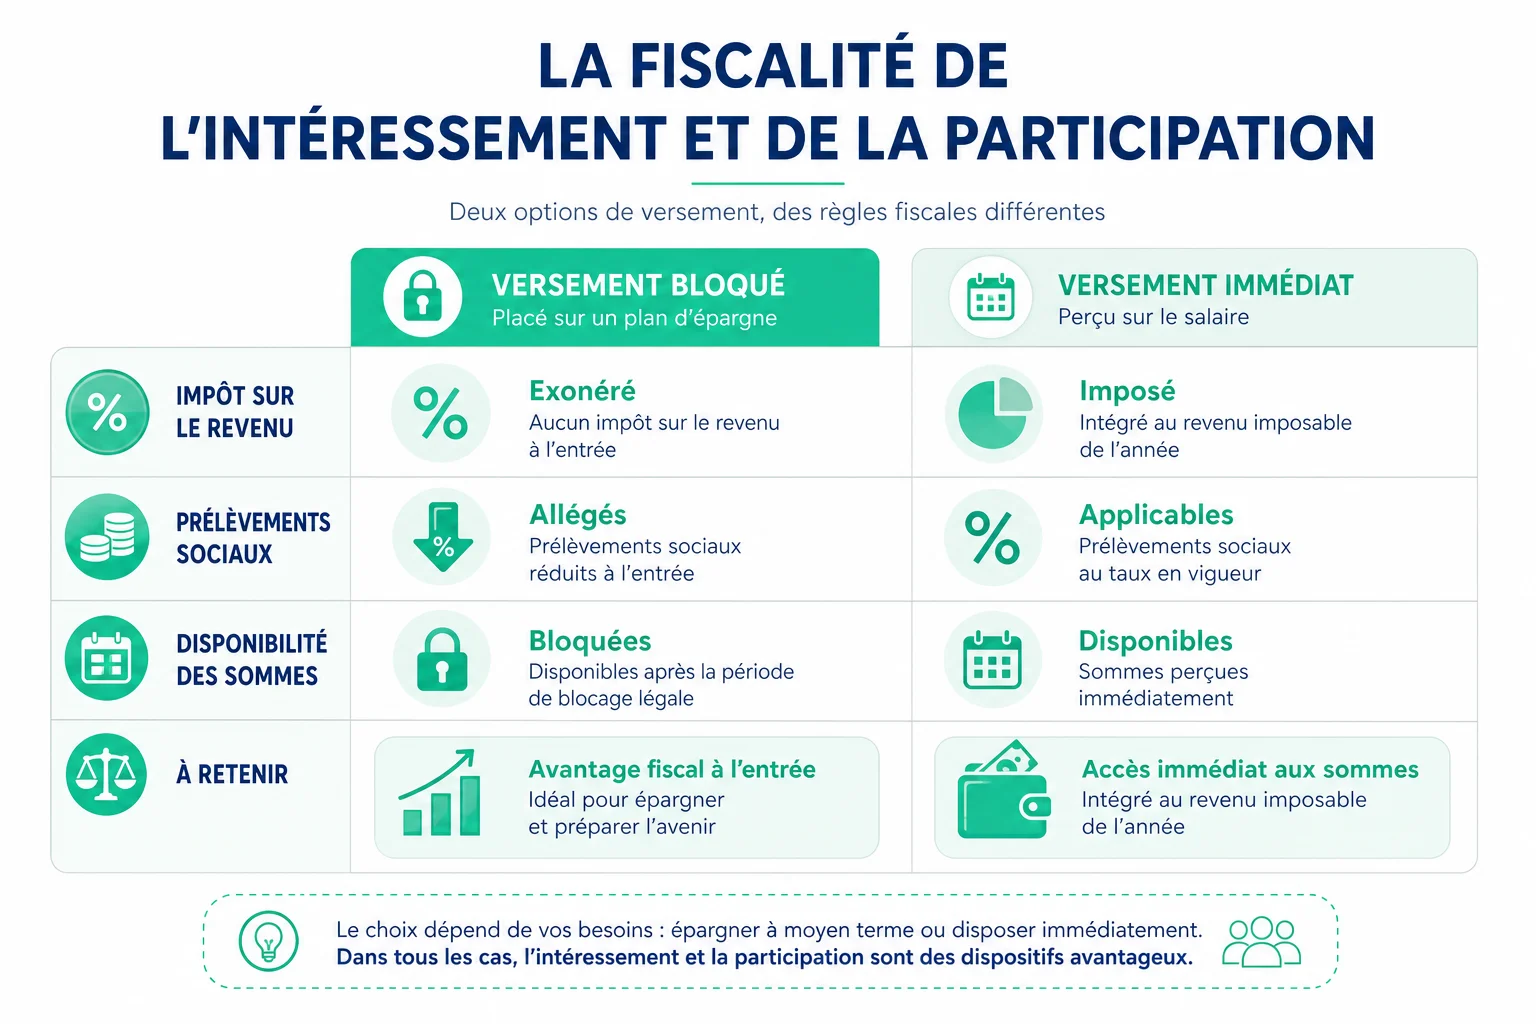
La fiscalité de l’épargne salariale CIC dépend directement du choix effectué par le salarié entre perception immédiate et blocage sur un plan. Lorsque les sommes issues de l’intéressement ou de la participation salariale sont versées sur un PEE, un PEI ou un PER, elles sont exonérées d’impôt sur le revenu, sous réserve d’un blocage effectif de cinq ans ou jusqu’à la retraite.
En cas de demande de versement immédiat plutôt que de placement, ces sommes deviennent imposables au barème progressif de l’impôt sur le revenu. Les plus-values générées par les FCPE restent quant à elles soumises aux prélèvements sociaux, quel que soit le mode de sortie retenu, ainsi qu’à un éventuel prélèvement forfaitaire lors d’un retrait anticipé injustifié.
Il convient de retenir que l’exonération fiscale constitue la contrepartie directe du blocage des fonds ; tout retrait hors des cas prévus par la loi remet en cause cet avantage.
Pour situer ce mécanisme par rapport à d’autres produits d’épargne défiscalisés, la comparaison avec l’assurance-vie en fonds euros permet de mesurer les différences de disponibilité des capitaux. Les règles précises applicables aux prélèvements sociaux sont consultables sur economie.gouv.fr (montants et taux à vérifier sur le site officiel).
Comment débloquer son épargne salariale (anticipé ou à échéance) ?
À l’échéance normale des cinq ans, le déblocage de l’épargne salariale CIC s’effectue sur simple demande via l’espace en ligne, sans justificatif particulier à fournir. Le salarié choisit alors entre un retrait en capital ou le maintien des sommes sur le plan, qui continuent à fructifier sans nouvelle contrainte de blocage.
Le Code du travail prévoit toutefois plusieurs situations permettant un déblocage anticipé, avant l’expiration du délai de cinq ans :
- Mariage ou conclusion d’un pacte civil de solidarité
- Naissance ou arrivée d’un troisième enfant au foyer
- Rupture du contrat de travail, y compris à la suite d’une rupture conventionnelle
- Acquisition ou agrandissement de la résidence principale
- Situation de surendettement ou de violences conjugales reconnue
Une alternative existe pour les besoins ponctuels sans rompre le blocage : l’avance sur plan, qui permet d’obtenir une somme remboursable sans perdre le bénéfice fiscal attaché au reste de l’épargne. Cette option reste toutefois peu utilisée en pratique, la plupart des salariés préférant un déblocage anticipé classique lorsque leur situation le permet.
Comment transférer son épargne d’un ancien employeur ?
Changer d’employeur ne signifie pas perdre l’accès aux sommes placées sur un plan d’épargne entreprise antérieur. Le transfert de plan épargne vers le dispositif du nouvel employeur, y compris lorsque celui-ci est géré par le CIC, reste possible sans perte d’antériorité fiscale : la durée de blocage déjà écoulée est conservée.
La démarche s’initie généralement auprès du nouveau teneur de compte, qui se charge de solliciter l’ancien établissement pour organiser le virement des avoirs. Un délai de plusieurs semaines doit être anticipé, notamment lorsque l’ancien plan comporte des FCPE spécifiques nécessitant un arbitrage préalable vers des supports compatibles.
Alternativement, le salarié peut choisir de laisser son épargne sur le plan de l’ancien employeur, qui reste accessible via l’espace en ligne même après le départ de l’entreprise, moyennant parfois des frais de tenue de compte à sa charge. Cette question se pose fréquemment lors d’un solde de tout compte en CDI, moment où il convient de faire le point sur l’ensemble des sommes dues et des plans ouverts. Le compte épargne temps, lorsqu’il existe dans l’entreprise, peut également être transféré vers un plan d’épargne selon des règles propres à chaque accord collectif.
Que valent l’offre et les avis clients CIC épargne salariale ?
L’offre CIC épargne salariale se distingue par une gamme de FCPE couvrant plusieurs profils de risque, du fonds monétaire sécurisé aux supports actions internationales. Les entreprises clientes du groupe apprécient généralement la simplicité d’intégration entre la gestion des comptes bancaires professionnels et le suivi de l’épargne salariale, ce qui limite les échanges administratifs entre services RH et banque.
Les retours de salariés concernant l’espace en ligne restent globalement positifs sur la clarté des relevés, même si certains utilisateurs signalent des délais de traitement perfectibles lors des demandes de déblocage anticipé. Ce constat rejoint d’ailleurs des remarques similaires formulées sur d’autres outils RH, comme le montre l’analyse de MyPeopleDoc pour la gestion documentaire salariale.
Pour une entreprise qui envisage de mettre en place ce dispositif, la consultation du portail net-entreprises permet de vérifier les obligations déclaratives liées aux versements d’intéressement et de participation avant toute mise en œuvre auprès du teneur de compte choisi.
Chiffres clés
- Le blocage standard des sommes sur un PEE ou un PEI est fixé à cinq ans à compter du versement.
- Le Code du travail reconnaît plusieurs cas de déblocage anticipé, dont le mariage, l’achat de la résidence principale et la rupture du contrat de travail.
- Les versements volontaires sur un PER collectif peuvent, sous conditions, être déduits du revenu imposable (plafonds à vérifier sur le site officiel).
- L’abondement employeur constitue un complément facultatif, plafonné réglementairement et modulable selon les accords d’entreprise.
- La mutualisation propre au PEI réduit les frais de gestion supportés par les petites structures adhérentes.
FAQ
Comment consulter son solde d’épargne salariale CIC ?
La consultation s’effectue depuis l’espace en ligne dédié ou l’application mobile associée, en se connectant avec les identifiants transmis par l’employeur ou le teneur de compte lors de l’ouverture du plan.
Peut-on cumuler PEE et PER collectif chez le même employeur ?
Oui, une entreprise peut proposer simultanément les deux dispositifs, chacun répondant à un horizon de placement distinct, ce qui permet au salarié de répartir ses versements selon ses objectifs de moyen ou long terme.
Que devient l’épargne salariale en cas de licenciement ?
Le licenciement figure parmi les cas de déblocage anticipé reconnus, à condition d’en faire la demande dans les délais prévus après la rupture du contrat de travail.
Le déblocage anticipé entraîne-t-il une perte fiscale ?
Non, dès lors que le motif invoqué correspond à l’un des cas légaux, l’exonération d’impôt sur le revenu reste acquise ; seuls les prélèvements sociaux sur les plus-values demeurent dus.
Comment transférer un plan ouvert chez un ancien employeur vers le CIC ?
La demande s’effectue auprès du nouveau teneur de compte, qui organise le transfert avec l’ancien établissement en conservant l’antériorité fiscale déjà acquise sur les sommes concernées.
