De nombreux lecteurs se demandent quoi faire après s’être dit : « j’ai reçu un chèque des impôts pour ma mère décédée ». Voici l’essentiel à retenir : si vous avez reçu un chèque des impôts pour votre mère décédée, n’encaissez jamais ce titre sur un compte personnel. En effet, il appartient à la succession et doit transiter par le compte du défunt ou un compte d’indivision. La marche à suivre consiste d’abord à réunir l’acte de décès et l’acte de notoriété. Ensuite, il faut demander au Trésor public d’émettre un nouveau chèque au nom des héritiers. Attention : ignorer cette règle expose à un blocage bancaire, voire à une qualification de recel successoral face aux autres héritiers.
Sommaire
- Ce qu’il faut savoir en urgence
- Pourquoi un chèque des impôts a été envoyé au nom de votre mère décédée
- Pourquoi il est interdit d’encaisser ce chèque sur votre compte personnel
- Quels sont les risques encourus en cas d’encaissement irrégulier
- Que faire immédiatement en recevant ce chèque
- La procédure légale selon votre situation familiale
- Cas particuliers : plusieurs héritiers, compte en indivision, chèque périmé
- Déclarer les revenus de votre mère décédée et récupérer le remboursement
- Questions fréquentes
Ce qu’il faut savoir en urgence
Ce chèque constitue un remboursement d’impôt ou un trop-perçu. Il est calculé sur la base de l’avis d’imposition de la défunte. Il ne vous appartient pas personnellement, même si vous êtes son unique enfant. En effet, tant que la succession n’est pas réglée, les fonds restent bloqués.
La règle est simple : aucune banque ni aucun centre des finances publiques ne doit remettre les fonds à titre individuel. Cela reste vrai tant qu’aucun acte de notoriété n’a établi la qualité d’héritier. Le tableau ci-dessous résume les points essentiels.
| Aspect | Détail |
|---|---|
| Qui peut encaisser le chèque | Les héritiers via un compte de succession, jamais un compte personnel |
| Document indispensable | Acte de décès et acte de notoriété (ou attestation dévolution) |
| Compte à utiliser | Compte bancaire du défunt non clôturé, ou compte d’indivision successorale |
| Seuil de petite succession | Le seuil était historiquement de 5 000 €. Il est désormais revalorisé chaque année : il était de 5 910 € en 2025, puis 5 965 € au 1er janvier 2026 (arrêté du 3 décembre 2024, revalorisé le 24 décembre 2025, selon l’indice INSEE des prix à la consommation). Ce seuil permet une procédure allégée |
| Validité du chèque Trésor public | Généralement limitée dans le temps (conditions susceptibles d’évoluer, à vérifier) |
| Interlocuteur en cas de blocage | Le centre des finances publiques émetteur du chèque |
Le chèque doit être conservé intact jusqu’à ce que la situation successorale soit clarifiée. Toute précipitation expose à des démarches de régularisation longues et coûteuses.
Pourquoi un chèque des impôts a été envoyé au nom de votre mère décédée
Remboursement d’impôt ou trop-perçu
L’administration fiscale continue de traiter les dossiers ouverts au nom du contribuable décédé. Elle le fait tant que la clôture administrative n’est pas effectuée. Un trop-perçu apparaît souvent quand des acomptes de prélèvement à la source ont été versés. Cela arrive notamment quand les revenus réels ont chuté en fin de vie.
Ce mécanisme concerne aussi les crédits d’impôt non régularisés. Il touche également la taxe foncière payée en trop sur un bien vendu entre-temps. Dans tous les cas, la créance envers le Trésor public entre dans l’actif de la succession, au même titre qu’une somme à régler auprès d’une créance publique.
Régularisation fiscale post-décès
La déclaration de revenus du défunt couvre la période du 1er janvier jusqu’à la date de décès. Elle déclenche un recalcul de l’impôt dû. Si ce recalcul donne un montant inférieur aux sommes déjà prélevées, l’administration émet alors un chèque de remboursement. Ce chèque reste au nom de la personne décédée, faute d’avoir été informée du changement de titulaire.
Pourquoi il est interdit d’encaisser ce chèque sur votre compte personnel
Le risque bancaire
Dès qu’une banque est informée d’un décès, elle bloque le compte bancaire du défunt. Elle refuse alors tout mouvement non justifié. Un chèque libellé au nom de la défunte, déposé sur un compte personnel, sera donc très probablement rejeté. C’est surtout vrai si l’établissement a déjà été informé du décès par ailleurs. Les démarches autour d’un relevé de compte bancaire communiqué à un tiers illustrent bien la vigilance accrue des établissements sur ces documents.
Le risque pénal et civil
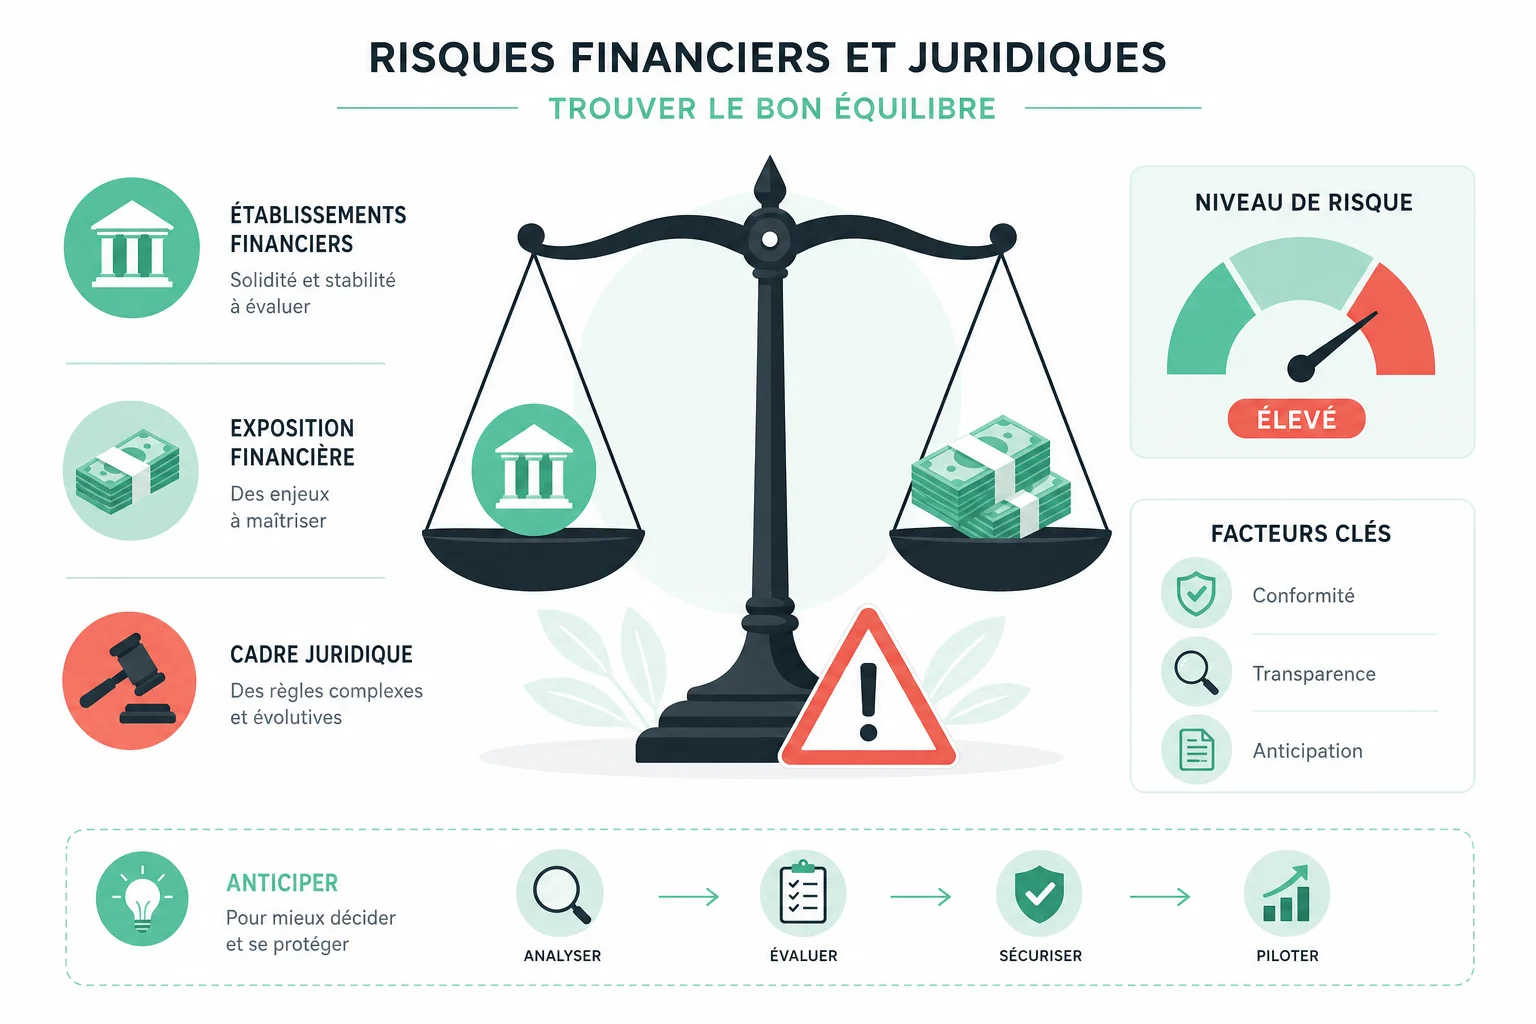
Encaisser ces fonds sans partage ni information des autres héritiers peut être qualifié de recel successoral. Ce délit est prévu par l’article 778 du Code civil. La sanction est lourde : l’héritier fautif perd son droit sur la part qu’il a tenté de dissimuler. En outre, il peut être poursuivi civilement par les cohéritiers lésés.
Quels sont les risques encourus en cas d’encaissement irrégulier
Sanctions appliquées par la banque
Une banque confrontée à un dépôt suspect peut rejeter le chèque. Elle peut aussi signaler l’opération, voire clôturer le compte du client fautif pour manquement aux obligations contractuelles. Certaines situations rappellent les mécanismes décrits pour un paiement non autorisé et son remboursement. Dans ces cas, l’établissement reprend l’initiative dès qu’une irrégularité est détectée.
Conséquences vis-à-vis des autres héritiers
Au-delà de la sanction bancaire, l’encaissement solitaire d’un chèque appartenant à l’indivision successorale ouvre la voie à une action judiciaire. Les cohéritiers peuvent alors réclamer la restitution intégrale des sommes. Des dommages et intérêts peuvent s’y ajouter si un préjudice est démontré.
Un chèque encaissé sans accord des cohéritiers peut coûter bien plus cher que le montant initial du remboursement.
Que faire immédiatement en recevant ce chèque
La première réaction ne doit jamais être de se rendre à sa propre banque pour le déposer. Voici l’enchaînement à respecter :
- Conserver le chèque sans l’endosser ni le plier.
- Vérifier si le compte bancaire de la défunte est toujours ouvert auprès de son agence habituelle.
- Identifier l’ensemble des héritiers concernés par la succession.
- Contacter le centre des finances publiques émetteur pour signaler le décès.
- Solliciter un notaire si la succession dépasse le seuil de la procédure simplifiée.
Documents à réunir en urgence
Plusieurs pièces sont systématiquement exigées, aussi bien par la banque que par l’administration fiscale :
- L’acte de décès original ou une copie récente.
- L’acte de notoriété établissant la liste des héritiers.
- Le dernier avis d’imposition de la personne décédée.
- Un relevé d’identité bancaire du compte successoral ou du compte du défunt.
- Une pièce d’identité valide de chaque héritier.
La procédure légale selon votre situation familiale
Succession avec notaire
Le recours à un notaire devient obligatoire dans deux cas. D’abord, si l’actif successoral dépasse le seuil de la petite succession, fixé à 5 965 € depuis le 1er janvier 2026 (contre 5 910 € en 2025). Ensuite, si un bien immobilier figure dans le patrimoine. Le notaire établit l’acte de notoriété et ouvre un compte d’indivision. Il se charge aussi de faire transiter le chèque des impôts vers les bénéficiaires légaux. Son rôle se rapproche de celui décrit dans l’article sur ce que signifie être fiduciaire, puisqu’il agit en garant de la bonne répartition des fonds.
Succession sans notaire (petite succession)
Lorsque l’actif reste modeste et qu’aucun bien immobilier n’entre en jeu, une attestation signée par tous les héritiers peut suffire. Cette attestation, accompagnée de l’acte de décès et des pièces d’identité, permet de débloquer directement le chèque. La démarche se fait alors auprès du centre des finances publiques, sans passer par un office notarial.
Cas particuliers : plusieurs héritiers, compte en indivision, chèque périmé
Gérer un compte bancaire en indivision
Dès que plusieurs héritiers sont identifiés, tout mouvement sur le compte de succession nécessite en principe l’accord de tous. Un seul héritier ne peut donc pas décider seul d’encaisser puis de redistribuer, même avec les meilleures intentions. Il faut aussi distinguer ce compte de l’assurance-vie en fonds euros éventuellement souscrite par la défunte. Ce contrat échappe en grande partie aux règles classiques de la succession et profite directement au bénéficiaire désigné.
Que faire si le chèque est périmé ou perdu
Un chèque du Trésor public non encaissé dans les délais devient caduc et ne peut plus être déposé. Il faut alors contacter le centre émetteur en fournissant l’acte de notoriété afin d’obtenir une réémission au nom de la succession. En cas de perte, une déclaration écrite accompagnée des mêmes justificatifs permet généralement d’obtenir un duplicata.
Déclarer les revenus de votre mère décédée et récupérer le remboursement
Qui doit faire la déclaration de revenus
Ce sont les héritiers, collectivement ou via un mandataire désigné, qui doivent déposer la dernière déclaration de revenus du défunt. Cette formalité s’effectue en ligne via la plateforme fiscale dédiée aux déclarations. Elle peut aussi se faire sur papier si le dossier présente des particularités non prises en charge par le service en ligne.
À qui revient le remboursement d’impôt
Le remboursement d’impôt obtenu après régularisation intègre l’actif successoral. Il se répartit selon la quote-part de chaque héritier, fixée par la dévolution légale ou le testament. Une fois les fonds perçus, certains héritiers choisissent de les réinvestir rapidement. Ils comparent notamment les options entre un PEA et un compte-titres pour faire fructifier leur part.
Questions fréquentes sur le chèque des impôts d’un parent décédé
Peut-on endosser un chèque au nom d’une personne décédée ?
Non, l’endossement d’un chèque émis au nom d’une personne décédée est impossible. C’est le cas dès que la banque ou l’administration a connaissance du décès. Le titre doit alors être retraité au nom de la succession ou des héritiers identifiés.
Combien de temps faut-il pour débloquer le compte d’un parent décédé ?
Le délai varie selon la complexité du dossier et la nécessité ou non d’un notaire. Une petite succession sans bien immobilier se règle souvent en quelques semaines. En revanche, une succession avec notaire peut prendre plusieurs mois.
Que faire si la banque refuse de rendre les fonds malgré les justificatifs ?
En cas de blocage injustifié, malgré la présentation de l’acte de décès et de l’acte de notoriété, il convient de saisir le médiateur bancaire de l’établissement. Il est aussi possible de solliciter le notaire en charge du dossier pour faire valoir les droits des héritiers.
