
L’essentiel à retenir : se séparer à cause de l’argent résulte rarement d’un simple manque de revenus. En réalité, c’est souvent un défaut de communication financière qui est en cause, ainsi qu’une absence de règles claires sur la répartition des dépenses. Une étude du budget à deux basée sur la méthode 50-30-20 ou le prorata des revenus permet d’éviter la majorité des ruptures liées à l’argent. Il faut aussi y associer des échanges réguliers. Le stress financier dans un couple se gère avant tout par la transparence et par des outils concrets de suivi budgétaire.
Sommaire
- Pourquoi l’argent est-il une cause majeure de séparation en couple ?
- L’argent : vrai problème ou symptôme d’un mal plus profond ?
- Les signaux d’alerte à ne pas ignorer
- Les erreurs courantes qui fragilisent les finances d’un couple
- Les méthodes concrètes pour gérer son argent à deux
- Comment parler d’argent sans provoquer de conflit
- Se séparer à cause de l’argent : comment éviter d’en arriver là
Avant d’entrer dans le détail, voici un comparatif des principales organisations financières adoptées par les couples. Il permet de situer rapidement les avantages et les limites de chacune.
| Méthode d’organisation | Fonctionnement résumé |
|---|---|
| Compte commun total | Tous les revenus et dépenses passent par un seul compte, fusion complète du patrimoine commun |
| Compte commun partiel | Un compte commun pour les charges fixes, des comptes individuels pour le reste |
| Prorata des revenus | Chacun contribue proportionnellement à ce qu’il gagne, utile en cas d’inégalité de revenus dans le couple |
| Méthode 50-30-20 | Répartition du revenu total entre besoins, envies et épargne, appliquée au foyer |
| Séparation de biens | Chaque conjoint conserve son patrimoine propre, pertinent en cas de remariage ou d’activité indépendante |
Pourquoi l’argent est-il une cause majeure de séparation en couple ?
L’argent cristallise des désaccords qui touchent en réalité à des valeurs profondes : sécurité, liberté, reconnaissance du travail fourni. Un couple qui se dispute sur le montant à consacrer aux vacances exprime souvent autre chose. Derrière la répartition du loyer, c’est en général une divergence sur la manière de voir l’avenir commun qui se cache.
Le divorce pour raisons financières figure parmi les motifs les plus souvent évoqués lors des séparations, aux côtés de l’infidélité et de l’usure du quotidien. Ce constat ne surprend guère les praticiens du droit de la famille. En effet, les questions patrimoniales reviennent sans cesse dans les procédures, qu’il s’agisse d’un mariage sous le régime de la communauté ou d’une séparation de biens.
Ce qui rend le sujet particulièrement sensible, c’est son caractère tabou. Beaucoup de couples évitent d’aborder frontalement leurs revenus, leurs dettes ou leurs habitudes de dépense, par pudeur ou par peur du jugement. Cette rétention d’information alimente donc mécaniquement le stress financier du couple. Il finit par s’exprimer sous forme de disputes répétées plutôt que par un dialogue structuré.
« Les couples ne se séparent pas pour l’argent, mais pour ce que l’argent révèle de leur relation. » Cette formule résume assez bien le mécanisme observé dans la plupart des ruptures où les finances occupent une place centrale.
L’argent : vrai problème ou symptôme d’un mal plus profond ?
Réduire une rupture à une simple question de chiffres relève souvent d’un raccourci. Dans bien des cas, la gestion de l’argent sert surtout de terrain d’expression à des conflits de pouvoir. Elle révèle aussi un manque de considération réciproque ou l’absence d’un projet partagé.
Un partenaire qui dépense sans consulter l’autre ne fait pas qu’enfreindre une règle budgétaire. Il signale, consciemment ou non, qu’il ne se sent pas tenu de rendre des comptes au sein du couple. À l’inverse, celui qui économise de manière excessive peut exprimer une anxiété liée à la stabilité de la relation elle-même.
La rupture amoureuse liée à l’argent survient donc rarement de façon isolée. Elle s’inscrit dans une dynamique où les désaccords financiers ne font qu’amplifier des tensions déjà présentes, parfois tues depuis des mois. En général, un couple solide sur le plan émotionnel traverse plus facilement une période de restriction budgétaire qu’un couple déjà fragile par ailleurs.
Il convient néanmoins de ne pas minimiser l’impact propre des difficultés matérielles. Un patrimoine commun mal géré, des dettes cachées ou un prêt d’argent sans reconnaissance de dette consenti sans formalisation créent des tensions bien réelles. Cela reste vrai, indépendamment de la qualité du lien affectif. Sur ce point, consulter les ressources disponibles sur le prêt d’argent sans reconnaissance de dette permet d’anticiper les litiges entre proches.
Les signaux d’alerte à ne pas ignorer
Certains indices permettent de repérer une dégradation progressive de la relation autour des questions d’argent, avant que la situation ne devienne irréversible. Deux signaux reviennent souvent dans les témoignages recueillis par les professionnels de la médiation familiale.
Déséquilibre des revenus et des dépenses
Lorsque l’un des partenaires gagne nettement plus que l’autre, la question de la répartition des charges devient vite sensible. Une inégalité de revenus dans le couple non discutée ouvertement conduit souvent celui qui gagne moins à ressentir une forme de dépendance. L’autre, de son côté, peut développer un sentiment d’injustice s’il finance seul l’essentiel du foyer.
Ce déséquilibre se manifeste concrètement par des remarques répétées sur qui paie quoi. Il peut aussi se traduire par un évitement total du sujet, qui laisse le malaise s’installer durablement.
Manque de transparence financière
Dissimuler un crédit à la consommation, ouvrir un compte sans en informer son conjoint ou mentir sur le montant réel de ses revenus : ce sont des ruptures de confiance aussi graves qu’une infidélité sentimentale. La transparence sur un relevé bancaire reste un sujet sensible. La question de savoir s’il est risqué de communiquer ses comptes mérite d’être posée avec discernement, sans pour autant justifier une opacité totale au sein du couple.
Les erreurs courantes qui fragilisent les finances d’un couple
Plusieurs comportements, en apparence anodins, finissent par créer des fissures profondes dans la gestion du budget à deux. Les repérer tôt permet souvent de corriger la trajectoire avant que le conflit ne s’installe durablement.
- Ne jamais établir de budget commun, même partiel, et avancer au jour le jour sans visibilité sur les dépenses futures.
- Confondre compte commun et fusion totale des finances personnelles, sans garder d’espace de liberté individuelle.
- Reporter indéfiniment les discussions sur les crédits en cours ou les dettes antérieures à la relation.
- Ignorer les conséquences d’un regroupement de crédits mal négocié, qui peut peser durablement sur le reste à vivre du foyer.
- Négliger la question du patrimoine en cas de séparation, en particulier lorsqu’un bien immobilier a été acquis à deux.
Sur ce dernier point, la structuration juridique du patrimoine mérite une attention particulière. Un couple propriétaire peut avoir intérêt à étudier la différence entre société civile et SCI avant tout achat immobilier commun. Cela permet d’éviter des complications en cas de rupture ultérieure. De même, un recours mal maîtrisé à un organisme de regroupement de crédits peut alourdir la charge mensuelle plutôt que la soulager.
Les méthodes concrètes pour gérer son argent à deux
Structurer la gestion financière du foyer réduit nettement les occasions de dispute. Encore faut-il que la méthode choisie corresponde vraiment à la situation du couple.
La méthode 50-30-20 appliquée au couple
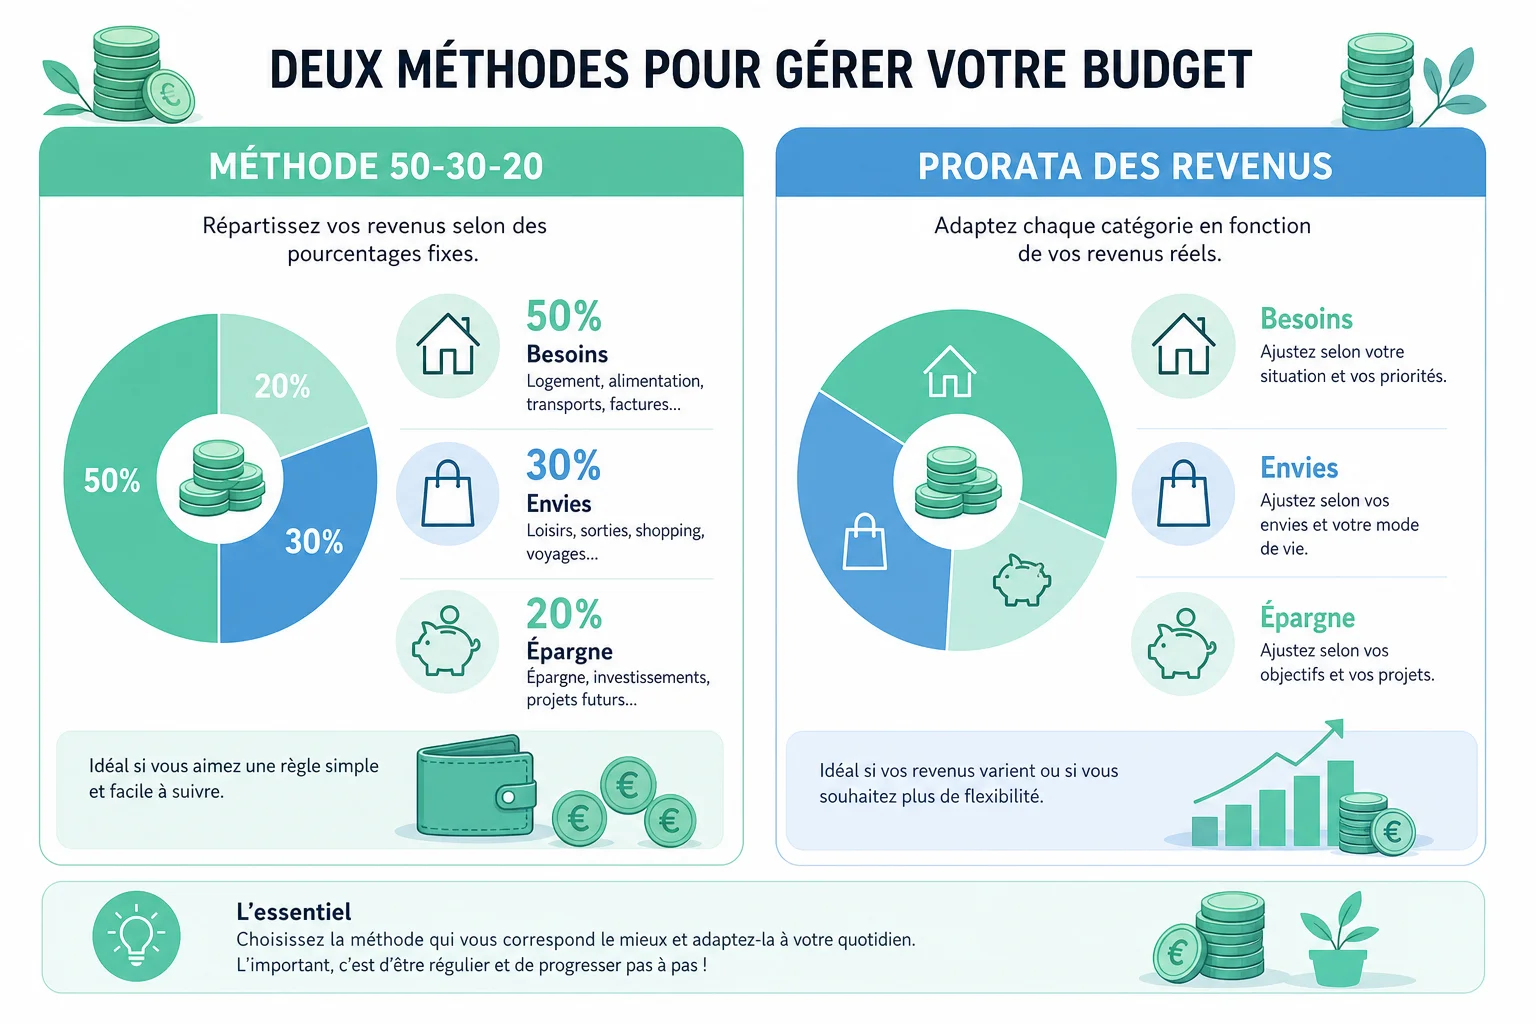
Ce modèle consiste à répartir le revenu cumulé du foyer en trois blocs : environ 50 % pour les besoins essentiels (logement, alimentation, assurances), 30 % pour les envies personnelles et de loisirs, et 20 % pour l’épargne et le remboursement anticipé de dettes. Appliquée à deux, elle impose de définir ensemble ce qui relève du besoin et ce qui relève de l’envie. C’est un exercice qui clarifie souvent des malentendus anciens.
Pour l’épargne constituée dans ce cadre, des supports comme l’assurance-vie en fonds euros ou une comparaison entre le PEA et le compte-titres permettent de faire fructifier la part dédiée au long terme.
Le système du prorata des revenus
Lorsque l’écart de salaire est important, le prorata consiste à faire contribuer chacun aux charges communes proportionnellement à ses revenus, plutôt qu’à parts égales. Un conjoint percevant 60 % des revenus du foyer assumera ainsi 60 % des charges fixes. Cela atténue le sentiment d’injustice lié à une contribution égale mais déséquilibrée en pratique.
Comment parler d’argent sans provoquer de conflit
La communication financière du couple fonctionne mieux lorsqu’elle est planifiée plutôt qu’improvisée au milieu d’une tension déjà installée. Fixer un rendez-vous mensuel dédié aux comptes, en dehors de toute dispute en cours, change beaucoup la tonalité des échanges.
Mais comment aborder un sujet aussi sensible sans braquer l’autre ? Privilégier les constats factuels plutôt que les reproches constitue une base solide. Dire « le compte est dans le rouge ce mois-ci » diffère radicalement de « tu dépenses trop ». La première formulation ouvre un dialogue, la seconde ferme la discussion avant même qu’elle ne commence.
Un budget partagé n’a de valeur que s’il est révisé régulièrement. Il doit aussi être ajusté aux changements de situation professionnelle ou personnelle. Une perte d’emploi, une naissance ou un changement de statut, par exemple un passage au portage salarial, modifie forcément l’équilibre financier établi. C’est pourquoi une remise à plat des accords initiaux se justifie dans ces moments-là.
Se séparer à cause de l’argent : comment éviter d’en arriver là
Éviter la rupture suppose d’agir en amont, avant que les tensions financières ne deviennent le symbole d’un désamour plus global. Plusieurs leviers, souvent négligés, permettent de désamorcer durablement les conflits.
- Formaliser un accord écrit sur la répartition des dépenses dès l’installation en couple, y compris pour les couples non mariés.
- Conserver une part d’autonomie financière via un compte individuel, même en présence d’un compte commun.
- Anticiper les conséquences patrimoniales d’une séparation éventuelle, notamment via un contrat de mariage adapté au régime matrimonial souhaité.
- Recourir à un médiateur familial dès les premiers signes de blocage persistant sur les questions d’argent.
Pour les couples en difficulté financière durable, des solutions existent avant d’envisager la séparation : renégociation de crédits, étalement des dettes ou accompagnement budgétaire proposé par des associations spécialisées. Le site service-public.fr détaille les démarches applicables selon le régime matrimonial choisi et les droits de chaque conjoint en cas de rupture.
Chiffres clés
- L’argent figure parmi les trois premiers motifs de désaccord invoqués lors des séparations en France, aux côtés de la communication et de la fidélité.
- Les couples non mariés restent davantage exposés aux litiges financiers lors d’une rupture, faute de cadre juridique automatique comparable au régime matrimonial.
- Le recours à la médiation familiale progresse régulièrement comme alternative aux procédures contentieuses liées au partage du patrimoine commun.
Ces tendances générales confirment qu’un cadre clair, posé dès le début de la relation, réduit sensiblement le risque de rupture pour motif financier. Les informations publiées par economie.gouv.fr permettent par ailleurs de mieux comprendre les implications fiscales et patrimoniales d’une vie à deux.
FAQ
L’argent est-il vraiment la première cause de divorce en France ?
Il figure parmi les motifs les plus souvent cités, mais rarement de façon isolée. En général, il s’associe à des problèmes de communication ou à un déséquilibre dans la répartition des responsabilités du foyer.
Faut-il absolument un compte commun pour éviter les conflits ?
Non, un compte commun partiel ou un système de prorata des revenus fonctionne tout aussi bien. L’essentiel est que la répartition des charges soit clairement définie et acceptée par les deux partenaires.
Comment réagir face à un conjoint qui cache ses dettes ?
Mieux vaut aborder le sujet calmement, en s’appuyant sur des éléments factuels. Ensuite, il est possible d’envisager un accompagnement budgétaire ou juridique si la situation persiste malgré le dialogue.
La séparation de biens protège-t-elle réellement en cas de rupture ?
Elle limite le partage du patrimoine acquis avant le mariage. Toutefois, elle ne dispense pas d’un accord clair sur les biens communs constitués pendant la vie commune, notamment un logement acheté à deux.
Quand consulter un professionnel pour des questions d’argent en couple ?
Dès que les discussions tournent systématiquement au conflit sans résolution, il est temps d’agir. Un médiateur familial ou un conseiller en gestion de patrimoine apporte un cadre neutre, souvent plus efficace que des échanges répétés sans méthode.
